当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親のどちらかがすでに亡くなっていて、今回の相続人は自分1人だけ。『遺産3000万円だと、相続税はいくら払うことになるんだろう』と身構えている方もいるはずです。
結論から言うと、課税価格の合計が3000万円なら相続税は0円です。ただし、相続人1人のケースは基礎控除までの余裕が小さいので、その境目を数字で見ておきましょう。
子1人で3000万円を相続すると、相続税はいくら?
相続人が子1人だけなら、基礎控除は3,600万円です。遺産3000万円はその内側なので、相続税は0円。特例を使わずに0円なら、相続税の申告もいりません。
例えば、母が先に亡くなっていて、父が亡くなった時に一人息子だけが相続するケースです。配偶者がいないので、相続人は子1人になります。
基礎控除は3,000万円に600万円×1人を足した3,600万円です。遺産3000万円から引くと、課税遺産総額は0円になります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 3,000万円 | 借入金・葬式費用を引いた後 |
| 法定相続人の数 | 1人 | 子1人だけ |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 0円 | 基礎控除の内側 |
| 法定相続分(全部)にかかる税額 | 0円 | 速算表の計算に入らない |
| 相続税の総額 | 0円 | |
| 子の納付額 | 0円 | 申告も不要 |
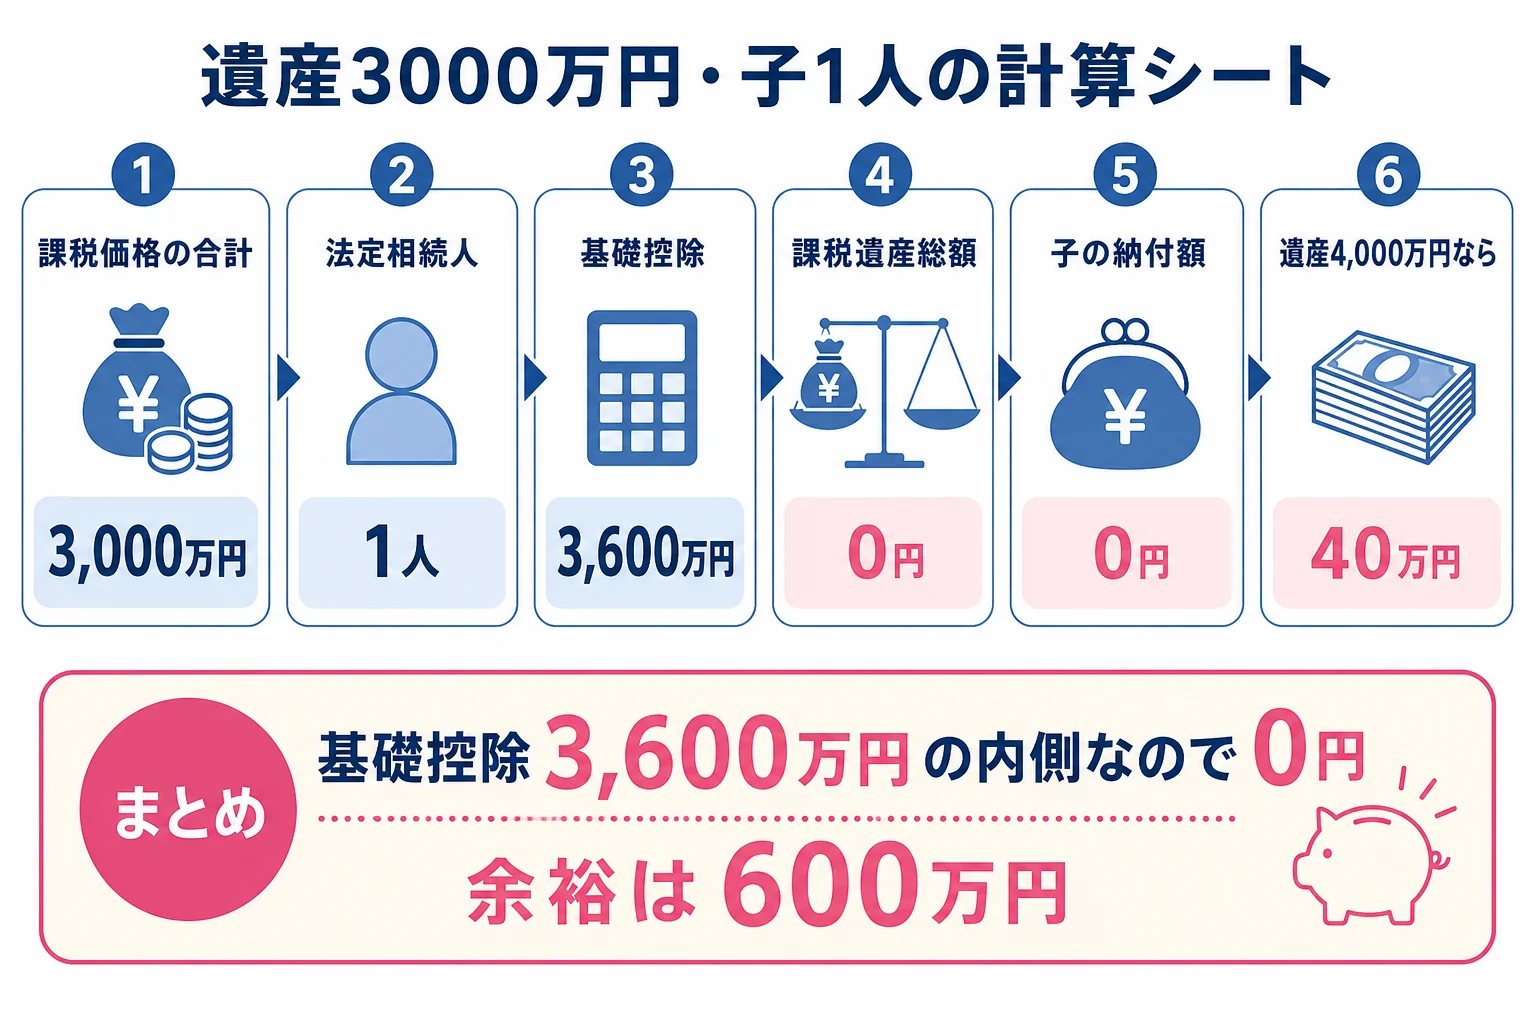
ここで気をつけたいのは、基礎控除までの余裕が600万円しかないことなんです。配偶者と子1人のケースなら4,200万円まで0円なので、配偶者がいるかどうかで余裕が大きく変わります。
遺産が少し多かったら、子1人の相続税はいくら?
『3000万円と聞いていたけど、本当にそれだけ?』という確認は、相続人1人のケースでこそ大事です。
実家の土地を路線価で評価したら高かった、親が子の名義で積み立てていた預金があった。こういう時は遺産が増えて、すぐに基礎控除を超えます。名義が子でも、中身が親のお金なら名義預金として親の遺産に数えるからです。
| ケース | 課税遺産総額 | 子の納付額 | 理由・注意 |
|---|---|---|---|
| 遺産3,000万円 | 0円 | 0円 | 基礎控除3,600万円の内側 |
| 遺産3,600万円 | 0円 | 0円 | 基礎控除とちょうど同じ |
| 遺産4,000万円 | 400万円 | 40万円 | 税率10%の段 |
| 遺産4,500万円 | 900万円 | 90万円 | 税率10%の段 |
| 遺産5,000万円 | 1,400万円 | 160万円 | 1,000万円を超えて税率15%の段 |
配偶者がいないので、配偶者の税額軽減のような大きな控除はありません。超えた分にそのまま税金がかかります。
使える可能性があるのは小規模宅地等の特例です。親と同居していた子が実家を相続する場合や、持ち家の無い別居の子(いわゆる家なき子)の場合などに使えることがあります。
ただ、要件が細かく、特例を使って0円にするなら申告が必要です。自分が当てはまるかは税理士に確認してみてください。
同じ4,000万円でも、保険金で受け取ると変わる?
実は、同じ金額を受け取っても「何で受け取るか」で税額が変わることがあります。
相続人が受け取った死亡保険金は、500万円×法定相続人の数までが非課税です。子1人なら500万円が非課税になります。
例えば、親の財産が合計4,000万円で、そのうち1,000万円が子を受取人にした死亡保険金だったケースで比べてみます。
| 受け取り方のケース | 課税価格の合計 | 子の納付額 | 理由・注意 |
|---|---|---|---|
| 全部預金・不動産で4,000万円 | 4,000万円 | 40万円 | 基礎控除を400万円超える |
| 預金・不動産3,000万円+保険金1,000万円 | 3,500万円 | 0円 | 保険金のうち500万円が非課税 |
保険金で受け取った分のうち500万円が遺産から外れて、基礎控除の内側に戻ったわけです。
『親が保険に入っていたかどうかなんて、知らない』という方も多いですよね。保険証券や通帳の引き落とし記録を見ると、契約が見つかることがあります。非課税枠の数え方は生命保険の非課税は500万×法定相続人でいくら?で家族別に計算しています。
もう1つ覚えておきたいのは、子1人の相続は二次相続そのものであることが多い点です。
「父が亡くなった時は、母が全部相続したから税金はかからなかったよね」
「うん。でも今度は自分1人だから、基礎控除が小さいんだって」
一次相続で配偶者に多く集めたぶん、二次相続で子1人の負担が出やすくなります。計算の手順をまとめて見たい方は相続税を自分で試算するやり方も参考にしてみてください。
実家の土地がある、名義預金があるかもしれない、小規模宅地等の特例が使えるか分からない。相続人1人で全部を抱えるのが大変な時は、税理士に評価から任せると手間がぐっと減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子1人で遺産3000万円なら、相続税の申告書は出さなくていいですか?
課税価格の合計が基礎控除3,600万円以下で、小規模宅地等の特例を使わずに収まるなら申告は不要です。ただ、評価し直すと金額が変わることがあるので、土地は路線価や倍率で一度確認しておきましょう。
相続放棄した兄弟がいる場合、相続人は1人になりますか?
相続税の基礎控除を計算する時は、相続放棄した人も法定相続人の数に入れます。例えば子が2人いて1人が放棄しても、基礎控除は4,200万円のままです。
遺産4,000万円になると、いつまでに納めればいいですか?
相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内に、申告と納付をします。申告書は亡くなった人の住所地の税務署に出します。
まとめ
- 子1人で遺産3000万円なら基礎控除3,600万円の内側なので相続税は0円
- 基礎控除までの余裕は600万円しかない
- 遺産4,000万円なら40万円、5,000万円なら160万円になる
- 子が受取人の死亡保険金は500万円まで非課税で、同じ4,000万円でも0円になるケースがある
- 小規模宅地等の特例で0円にするなら申告が必要