当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告、税理士に頼むと費用がかかる。できれば自分でやりたいけれど、本当にできるのか分からない。そんなふうに迷っている方も多いですよね。
結論から言うと、財産が預貯金や上場株式だけで、特例を使わない家なら、自分で申告するのは十分に現実的です。土地の評価や特例の判定が入るほど、難しさは一気に上がります。
この記事では、財産と特例の組み合わせで「自力でいけるか」を判定していきます。
わが家は自分で申告できるケース?
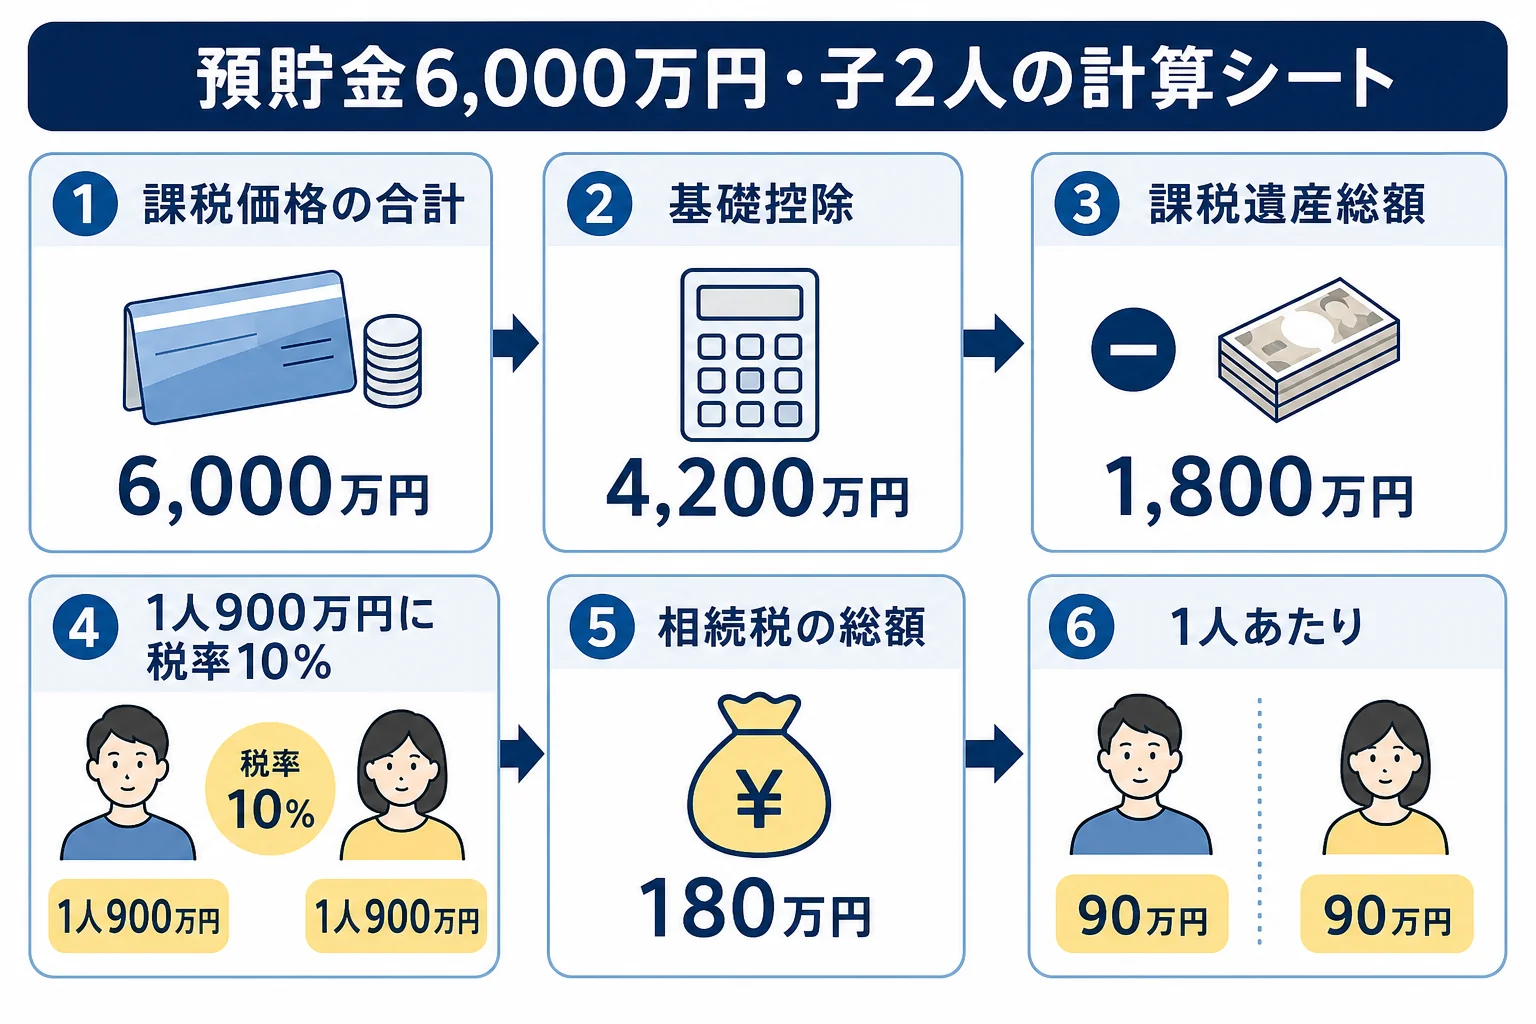
例えば、母が亡くなり、子2人が預貯金6,000万円を半分ずつ相続するケースです。基礎控除4,200万円を引いた課税遺産総額は1,800万円で、相続税は1人90万円ずつ。財産が預貯金だけで特例も使わないなら、残高証明書と戸籍をそろえて自分で申告できる家です。同じ6,000万円でも、自宅の土地が入って小規模宅地等の特例を使うなら、土地の評価と要件の確認が増えるので、税理士に頼む方が楽になります。
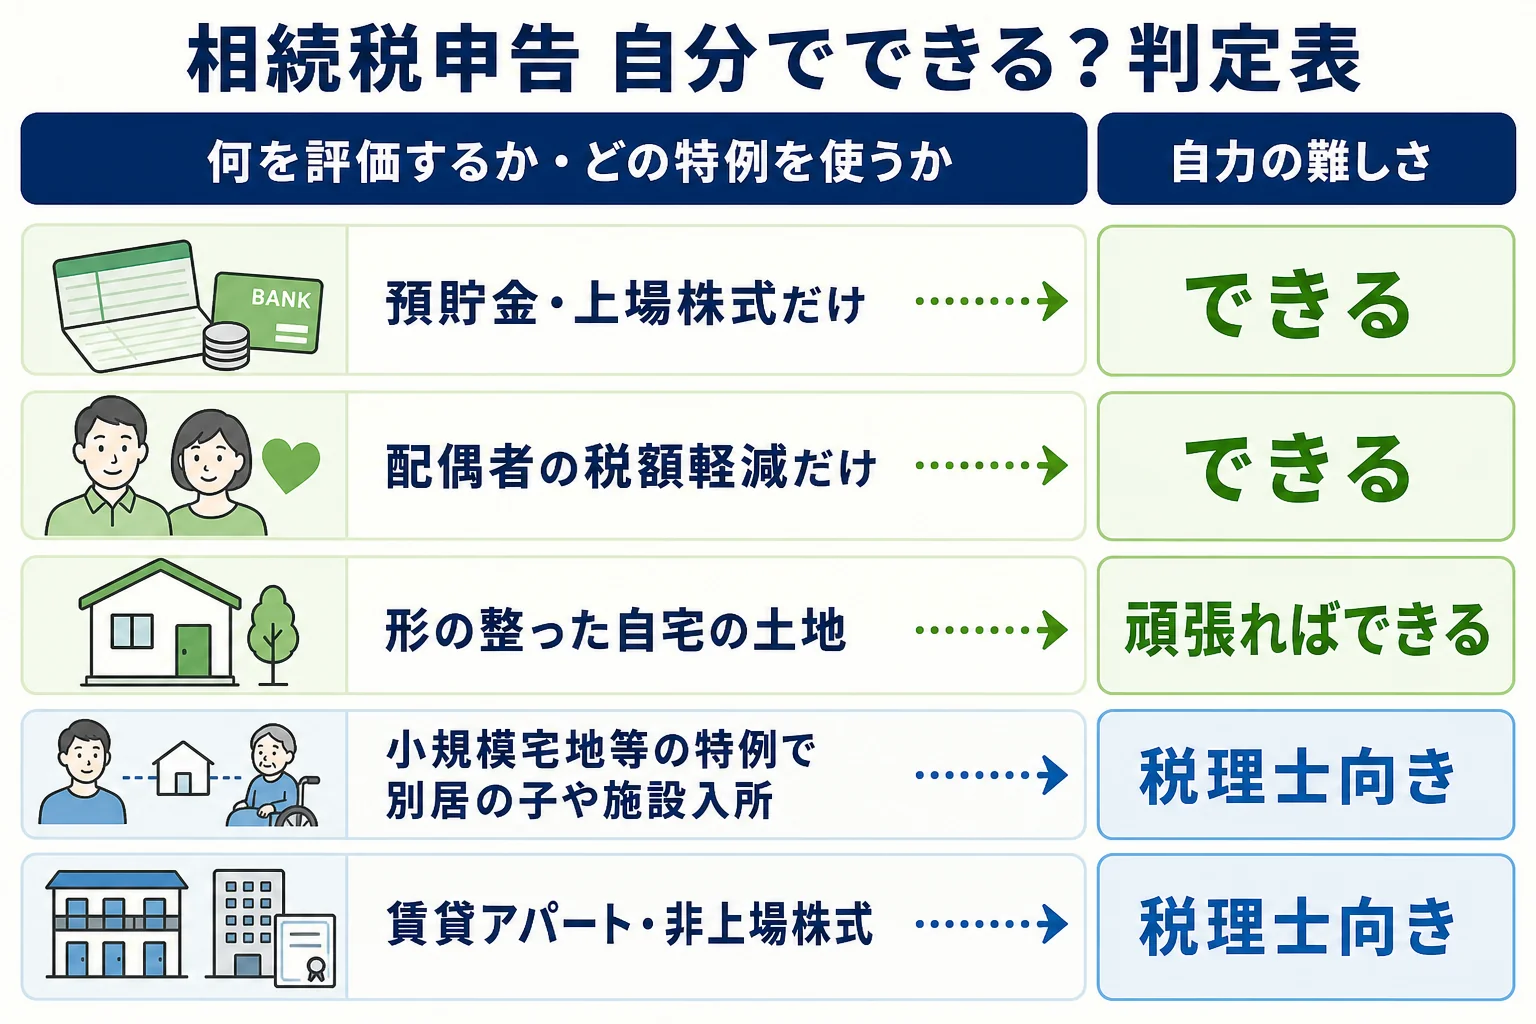
自分でできるかどうかは、財産の額よりも「何を評価するか」「どの特例を使うか」で決まります。
| ケース | 自分で申告 | 理由・注意 |
|---|---|---|
| 預貯金・上場株式だけ、特例なし | できる | 残高や終値で評価が決まる |
| 配偶者の税額軽減だけを使う | できる | 書類が少し増えるが、計算の流れは同じ |
| 自宅の土地あり(路線価で評価できる形の整った土地) | 頑張ればできる | 路線価図を読む手間と、特例の要件確認が入る |
| 小規模宅地等の特例で、別居の子や施設入所が絡む | 税理士向き | 要件の判定が細かく、外すと税額が大きく変わる |
| 賃貸アパート・非上場株式・相続人が多い | 税理士向き | 評価方法が複雑で、分け方の調整も要る |
『うちは土地があるから無理かな』と思った方もいるかもしれません。形の整った自宅の土地を、路線価で評価するだけなら、時間をかければ自力でも届く範囲です!
預貯金だけの家は、どこまで自分でできる?
冒頭のケース(預貯金6,000万円・子2人)を、計算の流れで見てみます。
| 項目 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 法定相続分(1/2ずつ)の取得金額 | 900万円ずつ |
| 速算表の税率 | 10% |
| 相続税の総額 | 180万円 |
| 子1人あたりの納付税額 | 90万円 |
預貯金は、亡くなった日の残高で評価します。定期預金は、亡くなった日までの利息(既経過利息)を加えます。
『計算はできそう。でも、申告書の書き方が分からない』という方もいますよね。国税庁が毎年出している「相続税の申告のしかた」という手引きに、申告書の書き方が載っています。2019年10月からはe-Taxでも相続税の申告ができます。
自分でやる時の落とし穴
預貯金だけの家でも、つまずきやすい所があります。
- 家族名義の預金のうち、実質は亡くなった人のお金(名義預金)を入れ忘れる
- 生命保険金を全額入れてしまい、非課税枠(500万円×法定相続人の数)を引き忘れる
- 生前贈与のうち、相続財産に加算する分を拾い忘れる
- 葬式費用に、香典返しや四十九日の法要の費用まで入れてしまう
「母の口座だけ見ればいいと思ってた」
「家族名義の口座や、亡くなる前の大きな引き出しも確認しておくと安心ですよ」
土地や特例がある家は、どこで難しくなる?
ここが大事なところです。自力申告の難しさは、土地の評価と特例の判定に集中しています。
土地の評価
市街地の土地は路線価方式、それ以外は倍率方式(固定資産税評価額×倍率)で評価します。
形の整った土地なら、路線価×面積でおおよその評価が出ます。ただ、角地や旗竿地、道路に接する部分が狭い土地などは、補正の計算が入って一気に難しくなります。
小規模宅地等の特例
自宅の土地は、特定居住用宅地等の特例を使うと330㎡まで評価額が80%減ります。効果が大きいぶん、要件も細かいんです。
例えば、同じ自宅の土地でも、同居していた子が取得するのか、持ち家のない別居の子が取得するのか、親が施設に入っていたのかで、使えるかどうかと必要な書類が変わります。
『よく分からないけど、使えそうだから使っておこう』は危ない考え方です。要件を外していると、あとで税額が大きく増え、加算税もかかります。使えるかは税理士に確認してみてください。
申告後の税務調査
自分で申告した場合でも、税理士が申告した場合でも、税務調査の仕組みは同じです。ただ、税理士が申告書に添付する「書面添付制度」の書面は、自分で申告する時には付けられません。
どんな家に調査が来やすいかは相続税の税務調査が来やすい家のケース別解説で確認できます。
自分で申告するなら、どう進める?
自力で進めると決めたら、期限から逆算して動きましょう。申告と納付の期限は、亡くなった日の翌日から10か月以内です。
- 戸籍を集めて、法定相続人を確定する
- 預貯金の残高証明書、不動産の固定資産税評価証明書などで財産と債務を一覧にする
- 財産ごとに評価額を出し、基礎控除を超えるか確かめる
- 遺産分割協議書を作り、誰が何を取得するか決める
- 申告書を作って、亡くなった人の住所地の税務署に出す(e-Taxも可)
- 期限までに相続税を納める
集める書類は相続税申告の必要書類のケース別チェック表、全体の段取りは相続税申告の準備から提出までのケース別手順で詳しく見られます。
税理士に頼むといくらかかる?
税理士報酬は自由化されていて、公的な基準はありません。遺産総額の0.5〜1%程度が目安と言われることが多いです。
例えば、遺産1億円の家にこの目安をあてはめると、50万〜100万円になります。実際の金額は、土地の数や相続人の人数で変わるので、見積もりで確かめてみてください。
自分でやって浮く費用と、使える特例を逃したり、あとで追徴を受けたりするリスクを並べて考えてみてください。
「預金だけなら、自分でやってみようかな」
「それなら費用を抑えられますね。土地があるなら、評価だけ税理士に相談する方法も考えてみてください」
土地がある、小規模宅地等の特例を使いたい、相続人が多くて分け方の調整も要る、期限まで時間が無い。こうしたケースは、申告書の作成を税理士に頼むと、評価や特例の判断で迷う時間が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税申告を自分でやるのは無理ですか?
預貯金や上場株式だけで特例を使わない家なら、自分で申告することも十分にできます。土地の評価や小規模宅地等の特例が入ると難しくなるので、税理士に頼む方が楽です。
自分で申告すると税務調査が来やすくなりますか?
調査の仕組みは同じです。ただ、税理士が付ける書面添付制度の書面は、自分で申告する時には付けられません。名義預金や生前贈与の入れ忘れが無いか、申告前に確かめておきましょう。
相続税の申告書はどこで手に入りますか?
国税庁のホームページで申告書の様式と「相続税の申告のしかた」の手引きが公開されています。e-Taxでも申告できます。
まとめ
- 預貯金・上場株式だけで特例を使わない家は、自分で申告しやすい
- 子2人で預貯金6,000万円なら、相続税は1人90万円で計算の流れも単純
- 土地の評価や小規模宅地等の特例が入ると、難しさが一気に上がる
- 自力なら、名義預金・生命保険金の非課税枠・生前贈与の加算を見落とさない
- 税理士報酬は遺産総額の0.5〜1%程度が目安と言われることが多い