当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親のどちらも亡くなり、きょうだい3人で遺産1億円を分けることになった。そんな時、まず気になるのは「全部でいくら払うのか」ですよね。
結論から言うと、法定相続分どおりに分けた場合の相続税の総額は6,299,800円、1人あたりの納付額は2,099,900円です。この記事では、その数字が出るまでの計算と、分け方や自宅の土地で税額がどう変わるかを見ていきます。
遺産1億円を子3人で相続すると、相続税はいくら?
課税価格1億円・相続人が子3人なら、基礎控除は4,800万円です。相続税の総額は6,299,800円で、3等分で取得すれば1人2,099,900円を納めます。配偶者の税額軽減は使えないので、財産が基礎控除を超えた分にそのまま税金がかかります。
例えば、父が先に亡くなり、その後に母が亡くなって子3人が相続するケースを考えてみてください。母の遺産が預貯金と自宅で合わせて1億円、借入金や葬式費用を引いた後の金額が1億円という前提です。
『兄弟が3人もいれば、ほとんど税金はかからないのでは?』と思う方も多いはずです。
ただ、基礎控除は「3,000万円+600万円×相続人の数」なので、3人でも4,800万円までなんです。1億円から引くと、5,200万円に税金がかかります。
ここが大事なところです。子だけで相続する時は、配偶者の税額軽減のような大きな軽減がありません。そのため、同じ1億円でも配偶者がいる時より税額が重くなります。
課税価格から各人の納付額まで、計算の流れを全部見せます
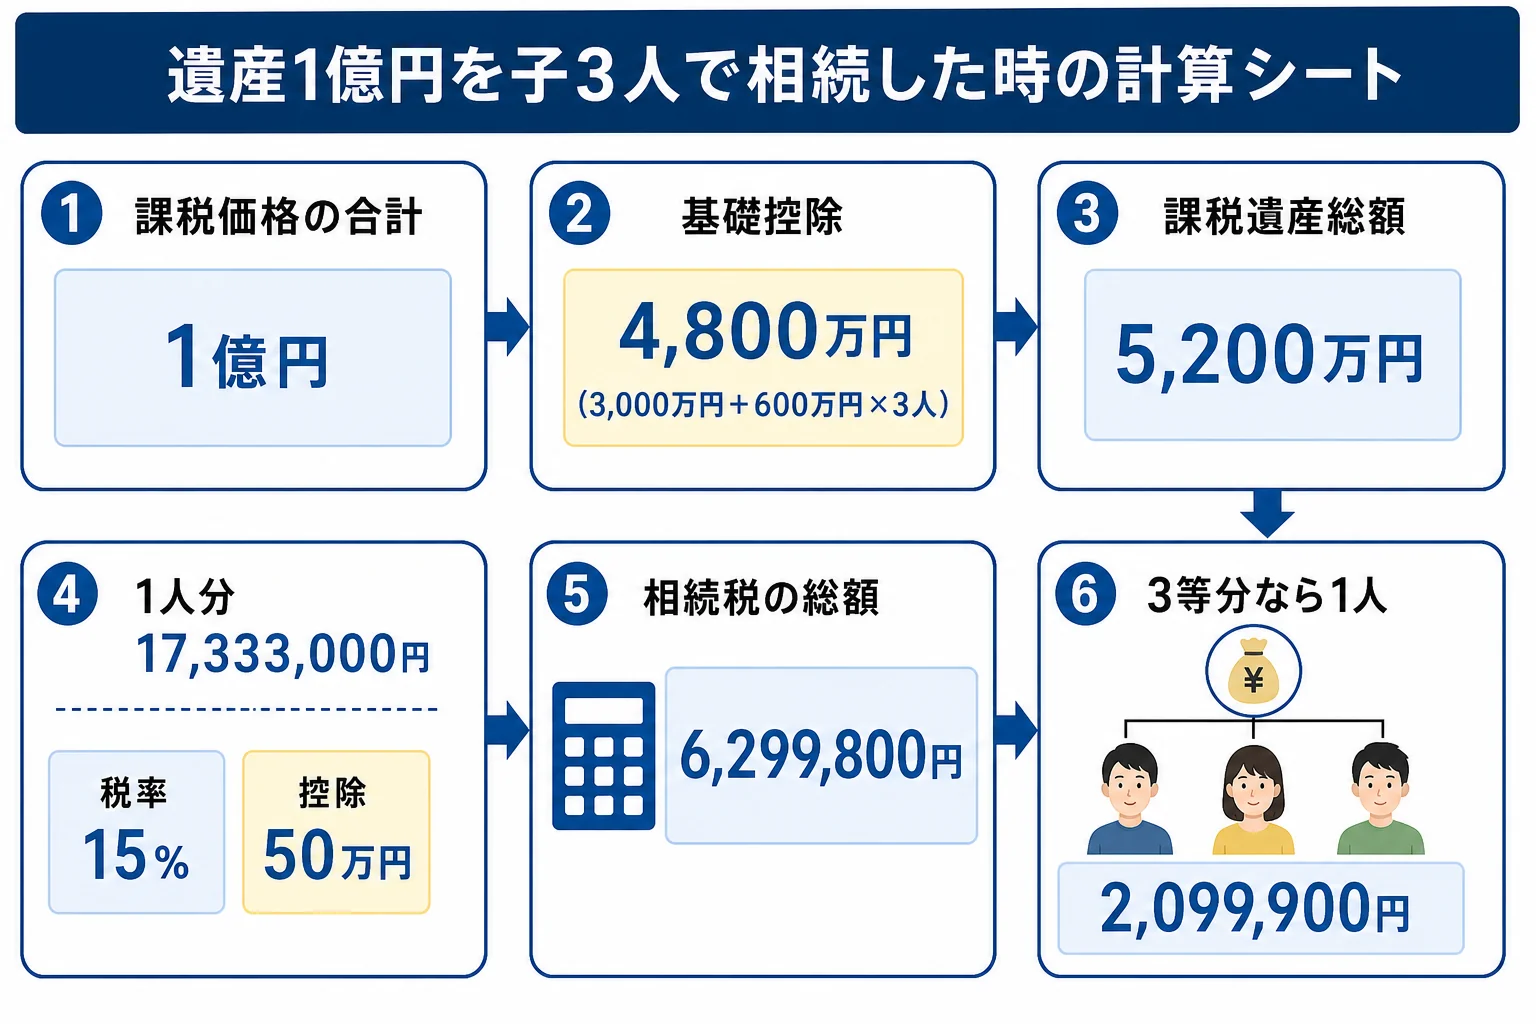
計算は「全員分をまとめて総額を出す」、次に「実際にもらった割合で分ける」の2段階です。まず全体の流れを表にしました。
| 手順 | 内容 | 金額 |
|---|---|---|
| 1 | 課税価格の合計(債務・葬式費用などを引いた後) | 1億円 |
| 2 | 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 3 | 課税遺産総額(1から2を引く) | 5,200万円 |
| 4 | 法定相続分(各1/3)で分けたと仮定した1人分 | 17,333,000円 |
| 5 | 1人分に速算表を当てた税額(税率15%・控除額50万円) | 2,099,950円 |
| 6 | 相続税の総額(5の3人分・100円未満切捨て) | 6,299,800円 |
| 7 | 実際の取得割合で分けた各人の納付額(各1/3) | 2,099,900円 |
| 8 | 納付税額の合計 | 6,299,700円 |
手順4の1人分は、千円未満を切り捨てた金額です。17,333,000円は「3,000万円以下」の区分なので、税率15%・控除額50万円を当てます。
『総額と合計が100円ずれているのはなぜ?』と気になりますよね。各人の納付額も100円未満を切り捨てるので、3人分を足すと総額より少しだけ小さくなるんです。
基礎控除の人数の数え方は、相続人の人数別の基礎控除の早見表にまとめています。相続放棄をした人がいても人数には入る点は覚えておきましょう。
3人の取り分が均等でない時は、誰がいくら払う?
実際の遺産分割では、きれいに3等分にならないことのほうが多いですよね。例えば、自宅を長男が継いで、ほかの2人は預貯金を受け取る、といった分け方です。
ここで知っておきたいのは、取り分を変えても相続税の総額は変わらないということ。変わるのは「誰がいくら払うか」だけです。
| ケース | 取得額(長男・次男・長女) | 各人の納付額 | 納付税額の合計 |
|---|---|---|---|
| 3等分で分ける | 各33,333,333円 | 各2,099,900円 | 6,299,700円 |
| 長男が半分を取得 | 5,000万円・2,500万円・2,500万円 | 3,149,900円・1,574,900円・1,574,900円 | 6,299,700円 |
長男が半分を受け取るケースでは、長男の納付額は3,149,900円です。総額の半分を長男が負担する計算になります。
注意したいのは、自宅のように現金化しにくい財産を多く受け取った人ほど、納税資金が足りなくなりやすいことです。
「家はもらったけど、300万円以上の税金を現金で払えと言われても困る」
こんな声が出ないように、分け方を話し合う段階で「誰が何で払うか」まで決めておくと安心です。相続税は原則として現金で一括納付で、延納・物納は条件付きの制度です。
同じ1億円でも、親の片方が生きている時とどれくらい違う?
子3人で相続するケースは、多くの場合「二次相続」です。つまり、先に亡くなった親の相続(一次相続)で配偶者がいったん財産を受け継ぎ、その配偶者が亡くなった時の相続にあたります。
同じ遺産1億円で、配偶者と子3人が法定相続分どおりに相続した場合と比べてみます。
| ケース | 基礎控除 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 配偶者と子3人(一次相続) | 5,400万円 | 5,249,800円 | 2,624,700円 | 配偶者の取得分は税額軽減で0円 |
| 子3人だけ(二次相続) | 4,800万円 | 6,299,800円 | 6,299,700円 | 配偶者の軽減が使えず人数も1人減る |
子だけで分ける二次相続では、納付税額の合計が一次相続の2倍以上になっています。配偶者の分の軽減が無くなるうえ、相続人が1人減って基礎控除も600万円小さくなるからなんです。
これから親の一次相続を迎える方は、一次相続の分け方を決める時点で、二次相続の税額まで見ておくのがポイントです。配偶者と子の取り分を変えた時の計算は、配偶者と子3人で遺産1億円を相続するケースで詳しく見ています。
自宅の土地に特例が使えると、税額はこう変わる
子3人のケースで税額を大きく左右するのが、小規模宅地等の特例です。亡くなった親の自宅の土地は、330㎡まで評価額を80%減らせます。
ただ、配偶者がいない相続では、特例を使える人が限られます。親と同居していた子か、持ち家のない別居の子(いわゆる家なき子)などの要件を満たす人が、その土地を取得する必要があるんです。
例えば、遺産1億円のうち、面積330㎡以内の自宅の土地が評価額2,500万円だったとします。80%にあたる2,000万円が減り、課税価格は8,000万円になります。
| ケース | 課税価格 | 課税遺産総額 | 相続税の総額 | 3等分した時の各人の納付額 |
|---|---|---|---|---|
| 特例を使わない | 1億円 | 5,200万円 | 6,299,800円 | 2,099,900円 |
| 自宅の土地に特例を使う | 8,000万円 | 3,200万円 | 3,299,700円 | 1,099,900円 |
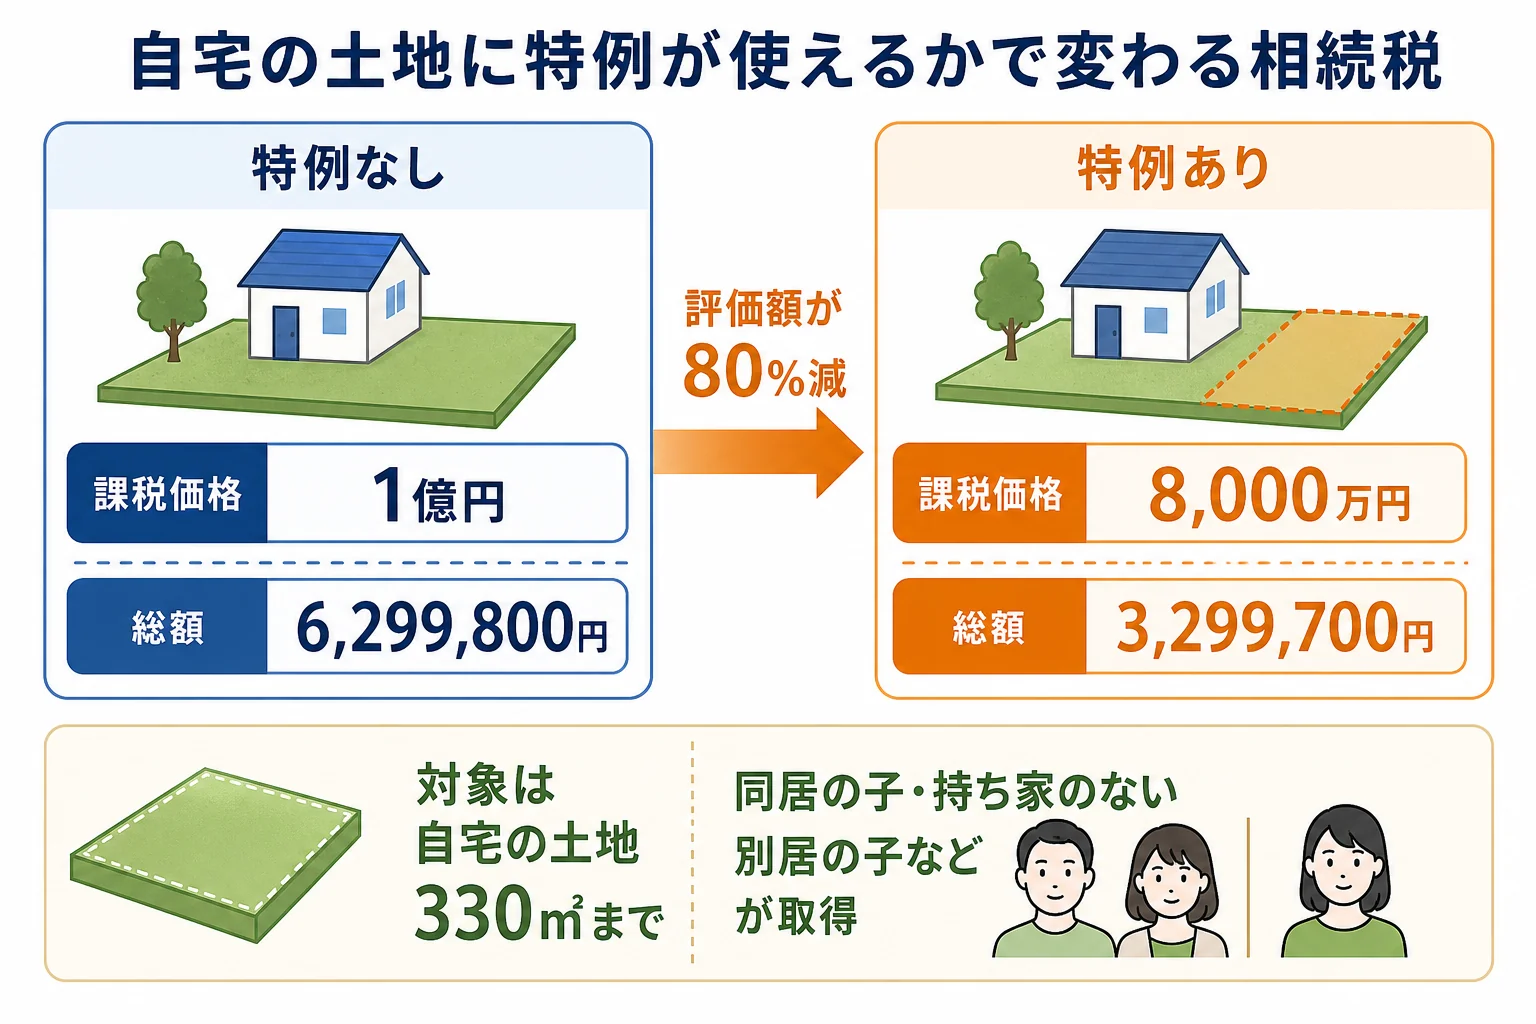
8,000万円のケースは、1人分(10,666,000円)が「3,000万円以下」の区分なので、こちらも税率15%・控除額50万円で計算しています。総額で300万円の差が出るのは大きいですよね。
『うちは3人とも実家を出ているけど…』という方は、ここに注意が必要です。
子3人とも親と別に持ち家に住んでいる場合は、この特例を使えないこともあります。要件を満たすかどうかは、税理士に確認してから申告方針を決めましょう。
特例を使って税額が下がる場合でも、相続税の申告は必要です。「特例で0円に近づいたから申告しなくていい」とはならないので気をつけてください。
子3人の相続で、申告までに確認しておきたいこと
きょうだい3人の相続は、人数が多いぶん話し合いに時間がかかりがちです。申告期限は、亡くなったことを知った日の翌日から10か月以内なので、早めに動いておきましょう。
- 遺産分割協議は3人全員の合意が必要。1人でも反対すると成立しない
- 期限までにまとまらない時は、法定相続分で仮に申告し「申告期限後3年以内の分割見込書」を出しておく
- 親名義の預貯金は、1金融機関ごとに上限150万円まで1人で仮払いを受けられる
- 子や孫の名義になっている預金でも、実質が親のお金なら名義預金として相続財産に入る
- 2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に加算される(段階的に延長)
- 生命保険金は500万円×3人=1,500万円まで非課税(相続人が受け取った分)
特に分割見込書は大事です。これを出しておかないと、あとで分割がまとまっても小規模宅地等の特例を受け直せないことがあります。
「とりあえず3等分で仮に申告しておこう」
そう決めた時も、分割見込書を一緒に出すかどうかで、後から取り戻せる税金が変わってきます。
専門家に頼むと楽なのはこんなケース
自宅の土地があって小規模宅地等の特例を使えそうな場合や、きょうだいの住まいがばらばらで話し合いの段取りが難しい場合は、税理士に任せると負担がぐっと減ります。土地の評価や特例の要件の判断は、税額に直接響くからです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産1億円を子3人で相続すると、1人いくら払いますか?
法定相続分どおり3等分で取得した場合、1人あたりの納付額は2,099,900円です。相続税の総額は6,299,800円で、各人の100円未満を切り捨てるため3人の合計は6,299,700円になります。
3人のうち1人が相続放棄をしたら、基礎控除は減りますか?
減りません。相続放棄をした人も法定相続人の数に入るので、基礎控除は4,800万円のままです。ただし、生命保険金の非課税枠は放棄した人が受け取った分には使えません。
取り分を偏らせると、相続税の総額は安くなりますか?
総額は変わりません。総額は法定相続分で分けたと仮定して計算するためです。変わるのは各人の負担額で、多く受け取った人ほど多く納めます。
まとめ
- 遺産1億円・子3人なら基礎控除は4,800万円、相続税の総額は6,299,800円
- 3等分なら1人2,099,900円。取り分を変えても総額は変わらず、負担の配分が変わる
- 自宅の土地に小規模宅地等の特例が使えると、例では総額が3,299,700円まで下がる
- 子だけの相続は配偶者の軽減が無く、一次相続より税額が重くなりやすい