当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父か母のどちらかがすでに亡くなっていて、残った親の遺産3億円を一人っ子が受け継ぐ。そんなケースでは、相続税の額を見て言葉を失う方も多いはずです。
結論から言うと、子1人が3億円を相続すると、納める相続税は91,800,000円です。この記事では、なぜここまで大きくなるのかと、特例や保険金でどこまで下がるかを計算で見ていきます。
子1人が遺産3億円を相続すると、相続税はいくら?
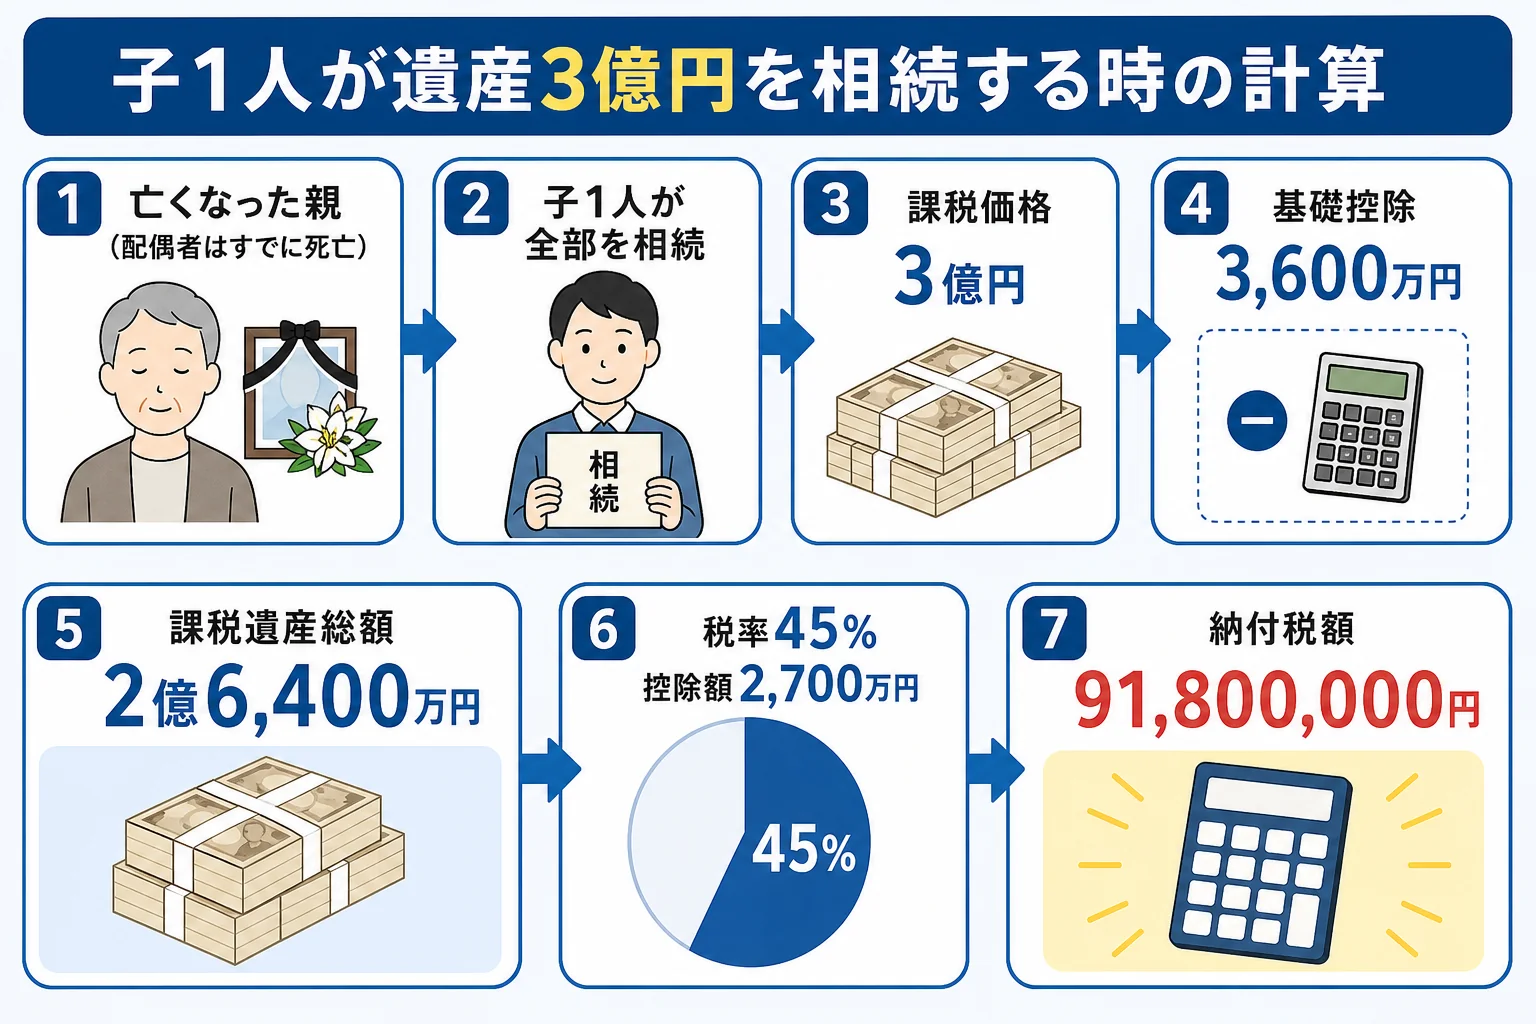
相続人が子1人なら、基礎控除は3,600万円、課税遺産総額は2億6,400万円です。全部を1人で取得するので、相続税の総額91,800,000円をそのまま1人で納めます。遺産の3割を超える金額です。
『子どもが1人だと、何か軽くなる仕組みはないの?』と感じますよね。
実は、子1人のケースは税率の面で不利になりやすい形なんです。相続税は法定相続分で分けたと仮定して税率を当てるので、相続人が1人だと2億6,400万円にそのまま高い税率がかかります。
課税価格から納付額まで、計算の流れを全部見せます
課税価格の合計3億円は、借入金や葬式費用を引いた後の金額という前提です。
| 手順 | 内容 | 金額 |
|---|---|---|
| 1 | 課税価格の合計 | 3億円 |
| 2 | 基礎控除(3,000万円+600万円×1人) | 3,600万円 |
| 3 | 課税遺産総額 | 2億6,400万円 |
| 4 | 法定相続分(全部)で取得したと仮定した金額 | 264,000,000円 |
| 5 | 速算表を当てた税額(税率45%・控除額2,700万円) | 91,800,000円 |
| 6 | 相続税の総額 | 91,800,000円 |
| 7 | 子の納付額(全部を取得) | 91,800,000円 |
264,000,000円は「3億円以下」の区分なので、税率45%から控除額2,700万円を引きます。子は一親等の血族なので、2割加算はかかりません。
子が2人・3人の時や、配偶者がいる時と比べると?
同じ3億円でも、相続人の人数で納付額は大きく変わります。法定相続分どおりに取得した場合で並べてみます。
| ケース | 基礎控除 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人 | 3,600万円 | 91,800,000円 | 91,800,000円 | 1人分に45%の税率がかかる |
| 子2人 | 4,200万円 | 69,200,000円 | 69,200,000円 | 1人分が1億2,900万円になり税率40% |
| 子3人 | 4,800万円 | 54,600,000円 | 54,600,000円 | 1人分が8,400万円になり税率30% |
| 配偶者と子1人 | 4,200万円 | 69,200,000円 | 34,600,000円 | 配偶者の分は税額軽減で0円 |
『もう片方の親が元気なうちだったら、どうだったの?』と思う方もいるでしょう。
例えば、先に亡くなった親の遺産が3億円で、配偶者と子1人が半分ずつ相続していたとします。そのとき子が34,600,000円を納め、後に配偶者の1億5,000万円を子1人が相続すると28,600,000円です。
| 受け継ぎ方 | 1回目 | 2回目 | 合計 |
|---|---|---|---|
| 3億円を子1人がまとめて相続 | 91,800,000円 | なし | 91,800,000円 |
| 配偶者と子で半分ずつ、その後に配偶者の分を子が相続 | 34,600,000円 | 28,600,000円 | 63,200,000円 |
配偶者の財産がほかに無く、1億5,000万円が減らずに残った場合の単純な比較です。それでも、財産を2回に分けて受け継ぐだけで税率の区分が下がることが分かりますよね。
自宅の土地や保険金で、税額はどこまで下がる?
『何か下げる方法はないの?』と思いますよね。
子1人のケースは、分け方で税額を動かす余地がありません。下げられるのは課税価格そのものです。
一つは小規模宅地等の特例です。亡くなった親の自宅の土地は、330㎡まで評価額を80%減らせます。例えば評価額5,000万円の自宅の土地に使えれば、4,000万円が減って課税価格は2億6,000万円になります。
もう一つは生命保険金の非課税枠で、子1人なら500万円です。
| ケース | 課税価格 | 納付税額 | 3億円のままと比べた差 |
|---|---|---|---|
| 特例も非課税枠も使わない | 3億円 | 91,800,000円 | なし |
| 保険金の非課税枠500万円を使う | 2億9,500万円 | 89,550,000円 | 2,250,000円少ない |
| 自宅の土地に特例を使う | 2億6,000万円 | 73,800,000円 | 18,000,000円少ない |
ただ、自宅の特例は、亡くなった親と同居していたか、持ち家のない別居の子か、といった要件があります。親と別に自分の家を持っている一人っ子だと使えないことも多いんです。要件を満たすかは税理士に確認しておきましょう。
親が健在のうちなら、生前贈与で財産を少しずつ移す方法もあります。ただ、相続前の一定期間の贈与は相続財産に足し戻されます。この期間は2027年1月以降の相続から段階的に延びて、2031年1月以降の相続では7年になります。
9,180万円の納税資金をどう用意するか
相続税は、亡くなったことを知った日の翌日から10か月以内に、原則現金で一括して納めます。遺産の多くが土地だと、手元の預金だけでは足りないこともあります。
「土地を売るなら、いつまでに決めればいい?」
「申告期限から3年以内に売れば、払った相続税の一部を土地の取得費に足せる特例があるよ」
こうした売却の判断も含めて、延納や物納を使うかを早めに考えておきたいところです。
相続人が1人だと、評価も手続きも全部自分で抱えることになります。土地の評価や特例の判断で税額が千万円単位で動くので、税理士に頼むと負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの家族構成でも試したい方は、家族構成と財産を入れて自分で試算する手順や相続人の人数ごとの基礎控除の早見表も見てみてください。
よくある質問
遺産3億円を子供1人で相続すると、相続税はいくらですか?
基礎控除3,600万円を引いた課税遺産総額2億6,400万円に、税率45%・控除額2,700万円を当てて91,800,000円です。全部を1人で取得するので、この額をそのまま納めます。
一人っ子が相続放棄をしたら、どうなりますか?
初めから相続人でなかったことになり、次の順位の人(親の父母、いなければ親の兄弟姉妹)が相続人になります。借金が多い時などの選択肢で、期限は相続の開始を知った時から3か月以内です。
親の配偶者(もう一方の親)が生きている場合はどう計算しますか?
相続人が配偶者と子1人になり、基礎控除は4,200万円です。配偶者の税額軽減も使えるので計算が大きく変わります。詳しくは配偶者と子1人が遺産3億円を相続するケースで見ています。
まとめ
- 子1人で3億円を相続すると、基礎控除は3,600万円、納付税額は91,800,000円
- 1人分に45%の税率がかかり、子2人より22,600,000円多い
- 分け方では下げられず、自宅の特例が使えれば例では73,800,000円まで下がる
- 原則現金一括なので、土地が多い時は売却や延納も早めに検討する