当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で、夫の両親もすでに亡くなっている。この場合、夫の遺産7,000万円は妻と夫のきょうだいで分けることになります。『夫の兄弟に財産が行くなんて』と驚く方も多いですよね。
結論から言うと、法定相続分どおりなら妻は0円、相続税を納めるのは夫のきょうだいです。そして遺言があれば、家族全体の税額を0円にできる余地があります。
配偶者と兄弟2人で7,000万円を分けたら、いくらかかる?
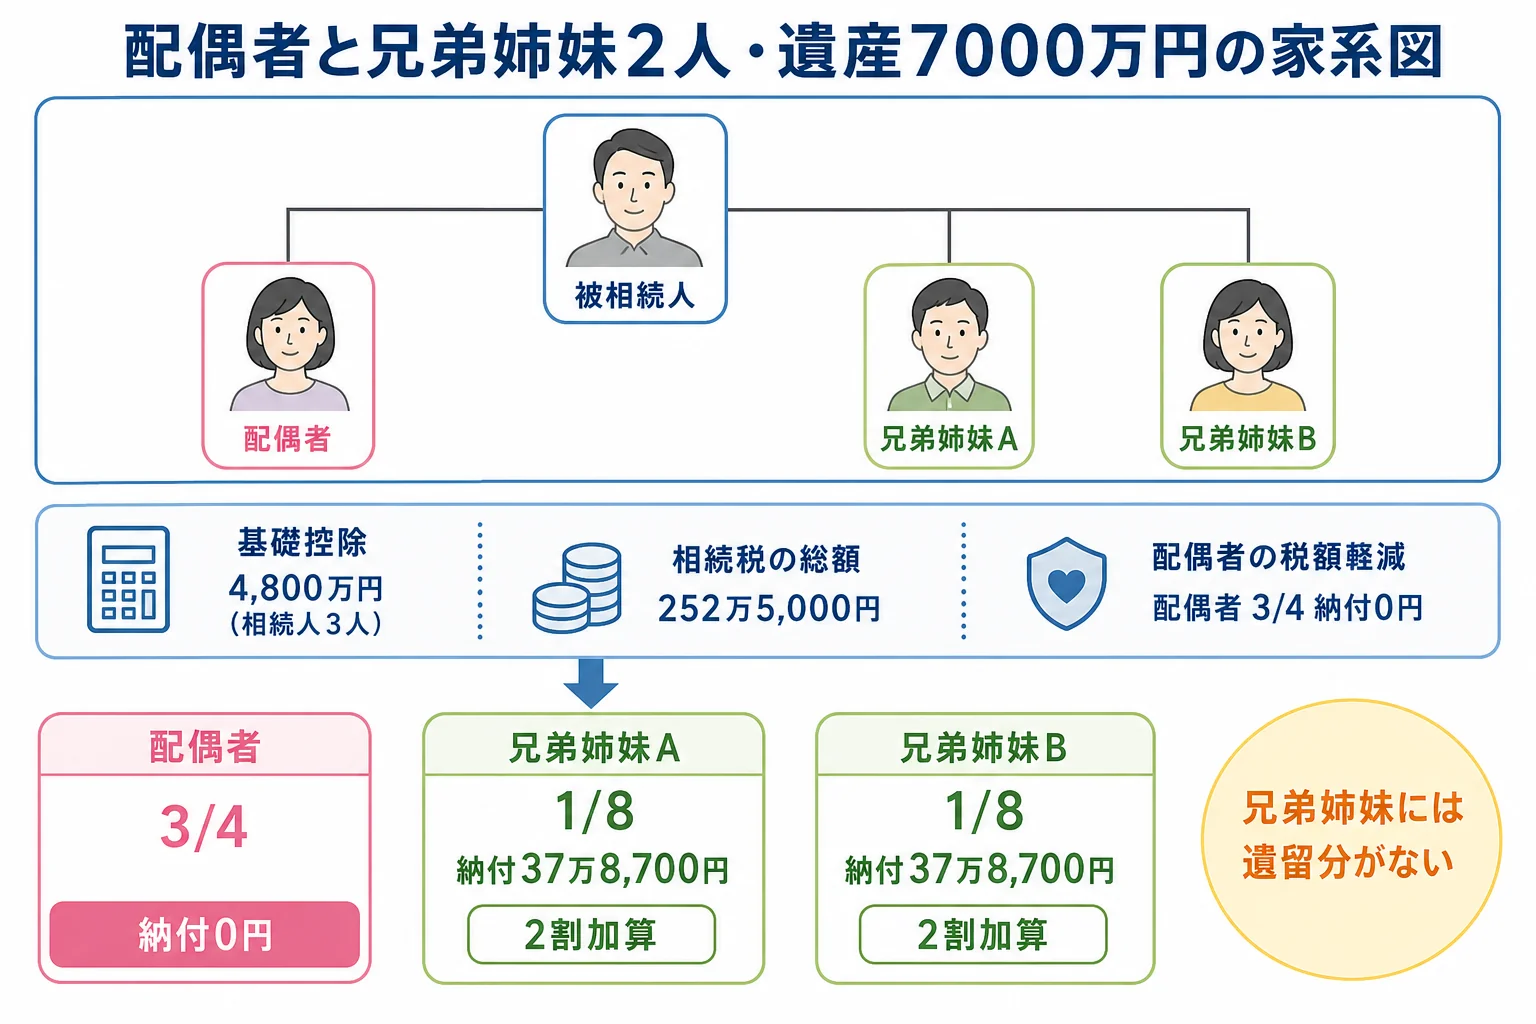
相続人が配偶者と兄弟姉妹2人なら基礎控除は4,800万円、相続税の総額は252万5,000円です。法定相続分(配偶者3/4・兄弟姉妹1/4を2人で等分)どおりなら、配偶者は0円、兄弟姉妹は2割加算込みで1人37万8,700円を納めます。
兄弟姉妹が相続人になるのは、子も孫もおらず、父母や祖父母もすでに亡くなっている時です。
兄弟姉妹は一親等の血族ではないので、取得した分の税額が2割増しになります。きょうだいが先に亡くなっていれば、その子(甥・姪)が代わりに相続人になり、甥・姪も2割加算の対象です。
兄弟姉妹の人数で税額はどう変わる?早見表
7,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 手順 | 兄弟姉妹1人 | 兄弟姉妹2人 | 兄弟姉妹3人 |
|---|---|---|---|
| 基礎控除 | 4,200万円 | 4,800万円 | 5,400万円 |
| 課税遺産総額 | 2,800万円 | 2,200万円 | 1,600万円 |
| 配偶者の法定相続分(3/4)の税額 | 2,100万円 × 15% − 50万円 = 265万円 | 1,650万円 × 15% − 50万円 = 197万5,000円 | 1,200万円 × 15% − 50万円 = 130万円 |
| 兄弟姉妹1人分の税額 | 700万円 × 10% = 70万円 | 275万円 × 10% = 27万5,000円 | 133万3,000円 × 10% = 13万3,300円 |
| 相続税の総額 | 335万円 | 252万5,000円 | 169万9,900円 |
| 兄弟姉妹1人の納付額(2割加算込み) | 100万5,000円 | 37万8,700円 | 16万9,900円 |
| 配偶者の納付額 | 0円 | 0円 | 0円 |
兄弟姉妹1人あたりの納付額は「総額 × 取得割合 × 1.2」です。2人のケースなら、252万5,000円 × 1/8 × 1.2 = 37万8,750円で、100円未満を切り捨てて37万8,700円になります。
『配偶者の分はどこへ行ったの?』と思いますよね。配偶者は取得額が1億6,000万円まで配偶者の税額軽減で0円になるので、表の納付額には出てこないんです。
節税の余地はどこにある?分け方で比べてみます
兄弟姉妹2人のケースで、取り方を変えてみます。
| ケース | 配偶者の取得 | 兄弟姉妹の取得 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり | 5,250万円 | 各875万円 | 75万7,400円 | 兄弟姉妹は2割加算 |
| 遺言で配偶者が全部 | 7,000万円 | 0円 | 0円 | 兄弟姉妹には遺留分がない。申告は要る |
| 配偶者が受取人の生命保険金1,500万円を含む | 課税価格5,500万円 | 各687万5,000円 | 21万円 | 非課税枠は500万円 × 3人 |
ここが大事なところです。兄弟姉妹には遺留分がありません。遺言で「全財産を妻に」と残しておけば、きょうだいから取り分を求められることはないんです。
例えば、こんな会話になることもあります。
「主人の兄弟にも何か渡さないといけないんでしょうか」
「遺言があれば、そのとおりに分けられます。兄弟姉妹には遺留分がないので」
逆に、遺言が無ければ遺産分割協議に兄弟姉妹全員の合意が要ります。甥・姪が加わると人数が増え、連絡先が分からないことも珍しくありません。
『今から遺言を用意しておいた方がいい?』と考えた方は、夫婦それぞれで書いておくと安心です。妻が先に亡くなれば、今度は妻のきょうだいが相続人になるからです。
0円になっても申告は要る?
配偶者の税額軽減で0円になる場合も、申告が必要です。期限は亡くなった日の翌日から10か月以内です。
自宅の土地を配偶者が相続するなら、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性もあります。要件を満たすかは税理士に確認を。
遺言が無く、甥・姪まで相続人が広がっている。きょうだいと疎遠で、話し合いをどう進めるか分からない。こんなケースは、税理士に計算と申告をまとめて頼むと、配偶者の負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
親が健在だった場合は配偶者と親で7,000万円を相続するケース、きょうだいだけが相続人になる場合は兄弟姉妹2人で7,000万円を相続するケースと比べてみてください。
よくある質問
夫の兄弟が先に亡くなっていたら、誰が相続人になりますか?
その兄弟の子(甥・姪)が代わりに相続人になります。甥・姪の子は代わりに相続しません。甥・姪が取得した分も2割加算の対象です。
父母の一方だけが同じ兄弟(半血)の場合、取り分は違いますか?
半血の兄弟姉妹の相続分は、父母が同じ兄弟姉妹の1/2です。
兄弟姉妹が相続放棄したら、配偶者が全部受け取れますか?
兄弟姉妹全員が放棄すれば、相続人は配偶者だけになります。基礎控除の人数は放棄した人も数えるので変わりません。
まとめ
- 配偶者と兄弟姉妹2人で7,000万円なら基礎控除4,800万円、相続税の総額は252万5,000円
- 法定相続分どおりなら配偶者0円、兄弟姉妹は2割加算込みで1人37万8,700円
- 兄弟姉妹には遺留分がないので、遺言で配偶者が全部受け取れば0円にできる
- 0円でも配偶者の税額軽減を使うには申告が必要
家族構成を変えて自分で計算したい方は相続税の計算シミュレーションを自分でやる手順を見てみてください。