当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった姉が亡くなり、両親もすでにいない。残された弟と妹の2人で、姉のマンションと預金7,000万円を引き継ぐことになった。こんな時、相続税はいくらになるのか気になりますよね。
結論から言うと、2人で合計384万円です。同じ金額を子2人が相続するより64万円多くなります。その理由と、分け方による違いを順番に見ていきます。
兄弟姉妹2人で7,000万円を相続したら、1人いくら?
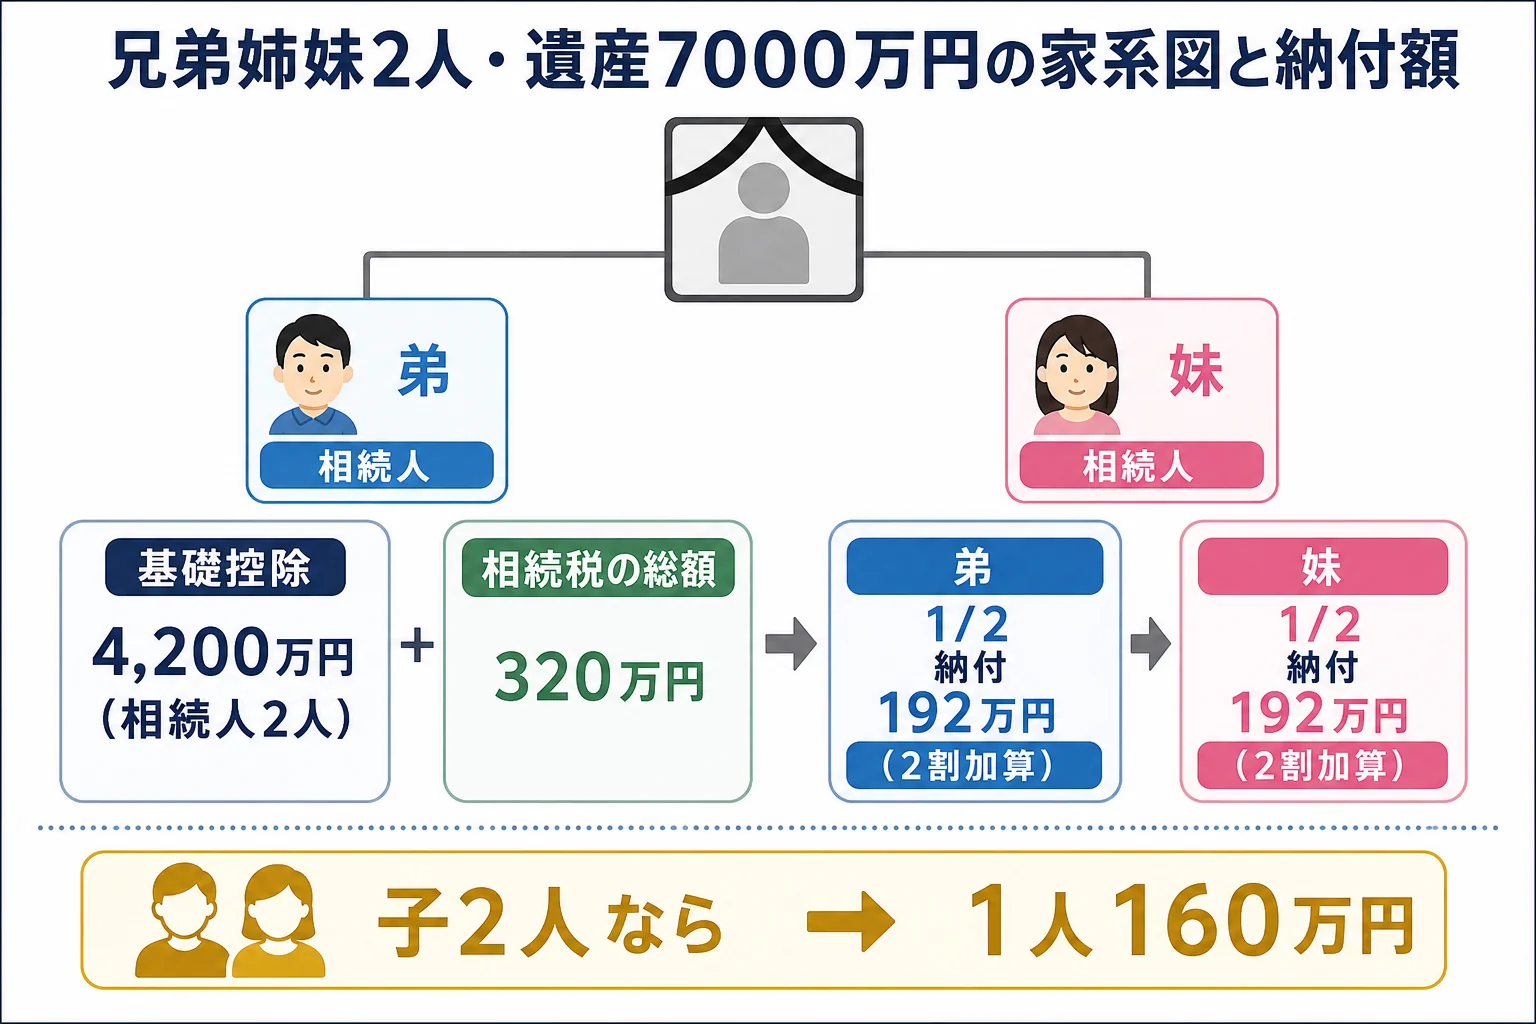
相続人は兄弟姉妹2人なので基礎控除は4,200万円。課税遺産総額は2,800万円で、相続税の総額は320万円です。兄弟姉妹は2割加算の対象なので、2等分なら1人192万円、2人で384万円を納めます。
兄弟姉妹が相続人になるのは、亡くなった人に子も孫もおらず、父母や祖父母もすでに亡くなっている時です。
『きょうだいなのに税金が2割増しになるの?』と驚く方も多いはずです。実は、2割加算がかからないのは配偶者と一親等の血族(子・父母)だけ。兄弟姉妹は二親等なので対象になるんです。
計算の流れを順番に見てみます
7,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。同じ遺産を子2人が相続した場合と並べてみます。
| 手順 | 兄弟姉妹2人 | (参考)子2人 |
|---|---|---|
| 1. 課税価格の合計 | 7,000万円 | 7,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 2人 = 4,200万円 | 4,200万円 |
| 3. 課税遺産総額 | 2,800万円 | 2,800万円 |
| 4. 1人分の法定相続分 | 1,400万円(1/2) | 1,400万円(1/2) |
| 5. 1人分の税額(速算表) | 1,400万円 × 15% − 50万円 = 160万円 | 160万円 |
| 6. 相続税の総額 | 320万円 | 320万円 |
| 7. 2割加算 | 160万円 × 1.2 = 192万円 | なし |
| 8. 1人あたりの納付額 | 192万円 | 160万円 |
手順6までは子2人の場合とまったく同じです。違いは最後の2割加算だけで、1人あたり32万円、2人で64万円の差になります。
人数や分け方を変えると?ケース別に比べてみます
| ケース | 基礎控除 | 相続税の総額 | 納付額 | 理由・注意 |
|---|---|---|---|---|
| 兄弟姉妹1人が全部 | 3,600万円 | 480万円 | 576万円 | 3,400万円 × 20% − 200万円に2割加算 |
| 兄弟姉妹2人で2等分 | 4,200万円 | 320万円 | 各192万円(計384万円) | このケース |
| 兄弟姉妹3人で3等分 | 4,800万円 | 219万9,900円 | 各87万9,900円(計263万9,700円) | 人数が多いほど基礎控除が増える |
| 2人で7対3に分ける | 4,200万円 | 320万円 | 268万8,000円と115万2,000円(計384万円) | 総額は分け方で変わらない |
| 生命保険金1,000万円を含む(2人) | 4,200万円 | 180万円 | 各108万円(計216万円) | 非課税枠500万円 × 2人で課税価格6,000万円 |
分け方を変えても、2人の合計は384万円のままです。誰が多く取るかで、誰が多く払うかが決まるだけなんです。
一方で、生命保険金の非課税枠は効き目があります。相続人である兄弟姉妹が受取人になっていれば、500万円 × 2人 = 1,000万円まで課税されません。
例えば、こんな会話になることもあります。
「姉さんのマンションは住む人がいないし、売って分けようか」
「その前に、申告の期限と税金の分を確保しておかないとね」
兄弟姉妹の相続で気をつけたいこと
きょうだいの一方がすでに亡くなっていれば、その子(甥・姪)が代わりに相続人になります。甥・姪も2割加算の対象で、甥・姪の子は代わりに相続しません。
『姉は遺言を残していたけど、それに従うしかない?』という疑問もよく聞きます。兄弟姉妹には遺留分がありません。亡くなった人が遺言で「全部を弟に」と書いていれば、妹は取り分を求められないことになります。
『相続した家は売ってから分けた方が早い?』と考える方も多いですよね。売るなら、申告期限の翌日から3年以内の売却で、払った相続税の一部を取得費に足せる特例があります。
自宅の土地に小規模宅地等の特例を使えるかも確かめたいところです。同居していなかった兄弟姉妹の場合は、持ち家のない別居親族(いわゆる家なき子)などの要件を満たす必要があります。要件を満たすかは税理士に確認を。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。亡くなった人の所得税の準確定申告は4か月以内なので、こちらも忘れないようにしておきましょう。
きょうだいだけの相続は、亡くなった人の財産の全体像が分からないことがよくあります。預金や証券口座を一から探す必要がある、不動産を売るか迷っている。こんなケースなら、税理士に財産の洗い出しから頼むと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
配偶者がいる場合は配偶者と兄弟姉妹で7,000万円を相続するケース、子が相続する場合は子2人で7,000万円を相続するケースと比べてみてください。
よくある質問
兄弟姉妹の2割加算は、どの金額にかかりますか?
相続税の総額を取得割合で分けた後の、その人の税額にかかります。今回なら160万円が192万円になります。
父母の一方だけが同じきょうだいも相続人になりますか?
なります。ただ、半血の兄弟姉妹の相続分は、父母が同じ兄弟姉妹の1/2です。
兄弟の1人が相続放棄したら、税額は変わりますか?
基礎控除の人数には放棄した人も数えるので4,200万円のままです。残った1人が全部を取得するので、その人の納付額は384万円になります。
まとめ
- 兄弟姉妹2人で7,000万円なら基礎控除4,200万円、相続税の総額は320万円
- 2割加算で1人192万円、合計384万円。子2人の場合より64万円多い
- 分け方を変えても合計は同じ。生命保険金の非課税枠で課税価格は下げられる
- 甥・姪が代わりに相続する時も2割加算がかかり、兄弟姉妹には遺留分がない
ほかの家族構成で試したい方は相続税の計算シミュレーションを自分でやる手順も参考にしてみてください。