当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母ときょうだい3人で遺産8000万円を分ける。相続人が4人いると、税金はどのくらい変わるのか気になりますよね。
結論から言うと、法定相続分どおりに分けた場合の相続税の総額は274万9,900円です。母は0円、子3人がそれぞれ45万8,300円を納めます。ここでは計算の内訳と、相続人が1人多いことで何が変わるのかを見ていきます。
配偶者と子供3人で遺産8000万円なら、納める税金はいくら?
相続人が4人なので基礎控除は5,400万円です。課税遺産総額は2,600万円で、相続税の総額は274万9,900円。法定相続分どおりなら母は0円、子3人が45万8,300円ずつで、家族の納付額は合計137万4,900円です。
法定相続分は、母が2分の1、子は残りの2分の1を3人で分けるので6分の1ずつです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×4人) | 5,400万円 |
| 課税遺産総額 | 2,600万円 |
| 法定相続分で分けた額 | 母1,300万円・子433万3,000円ずつ(千円未満切捨て) |
| 法定相続分ごとの税額 | 母145万円(税率15%)・子43万3,300円ずつ(税率10%) |
| 相続税の総額 | 274万9,900円 |
| 実際の取得額(法定相続分どおり) | 母4,000万円・子1,333万3,333円ずつ |
| 各人の納付額 | 母0円・子45万8,300円ずつ |
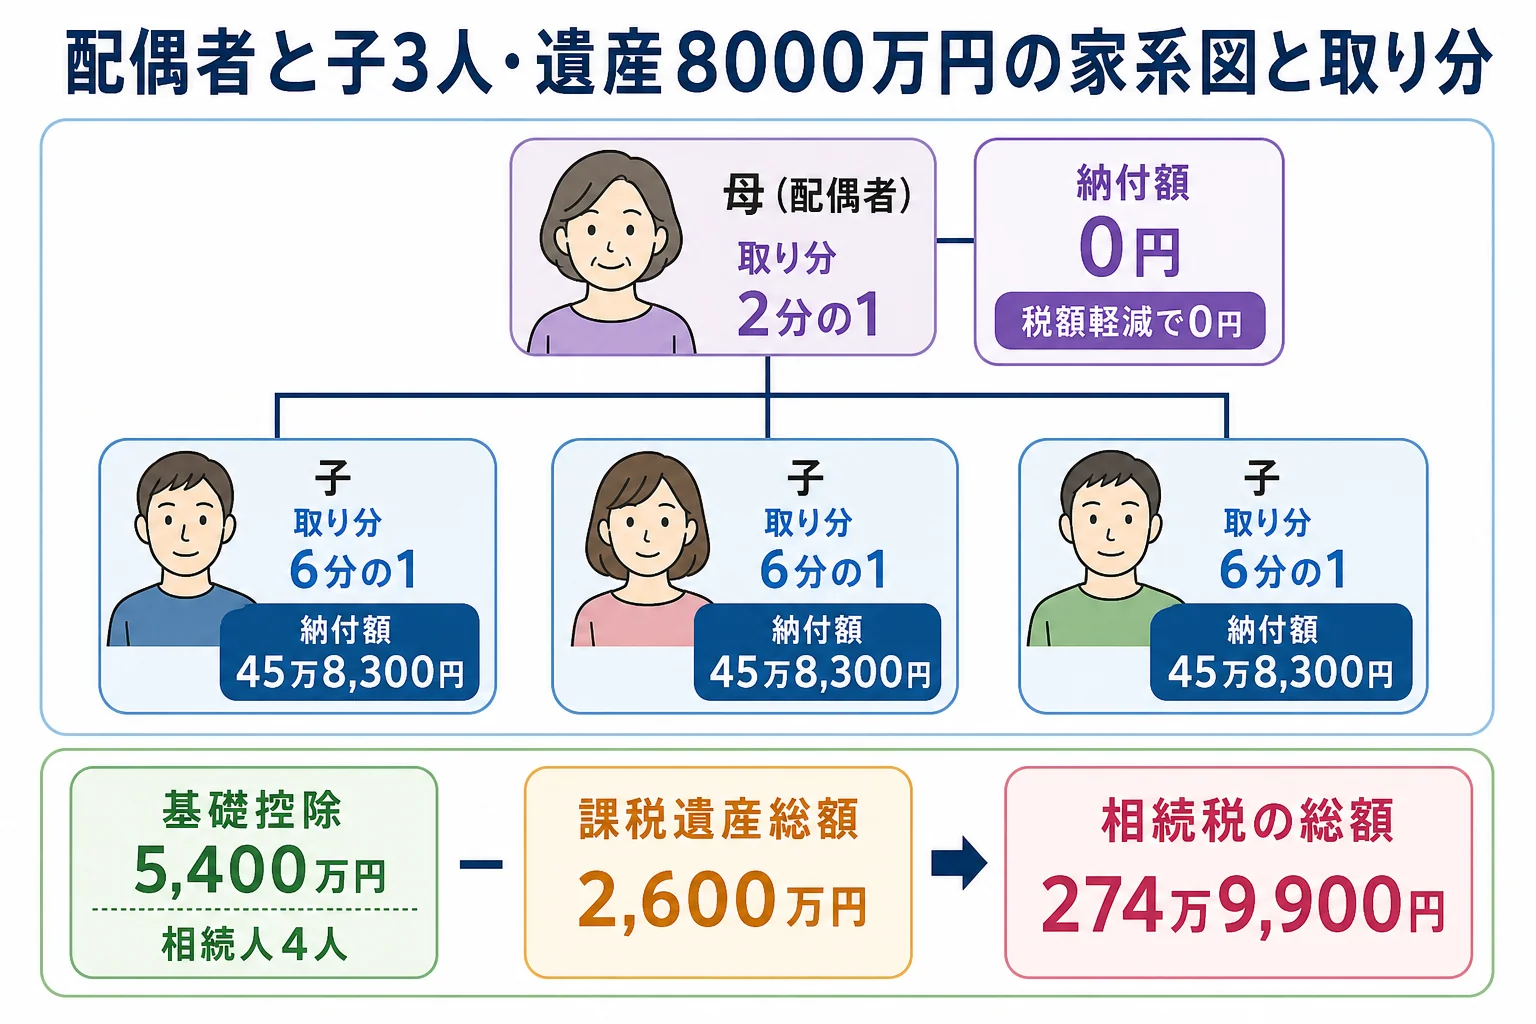
母の分は配偶者の税額軽減で0円になります。ただ、0円でも軽減を受けるための申告は要るので、10か月の期限は意識しておきましょう。
子が2人の家族と比べて、どのくらい違う?
『きょうだいが多いと、1人あたりの取り分も税金も減るんでしょ?』と思う方も多いはずです。実はそのとおりで、相続人が1人増えるだけで基礎控除が600万円広がります。
同じ8000万円を、子の人数だけ変えて並べてみます。
| ケース | 基礎控除 | 相続税の総額 | 家族の納付額の合計 |
|---|---|---|---|
| 配偶者と子2人 | 4,800万円 | 350万円 | 175万円 |
| 配偶者と子3人 | 5,400万円 | 274万9,900円 | 137万4,900円 |
総額で75万100円軽くなるんです。子3人の場合、法定相続分で分けた子1人分が433万3,000円と小さく、税率10%の段に収まることも効いています。
ただ、人数が多いほど分け方の話し合いはまとまりにくくなります。自宅を誰が継ぐか、母の介護を誰がしてきたか。そんな話が出てきて、期限ぎりぎりになることも。
母が多めに受け取ると、二次相続はどうなる?
母が受け取った財産は、母が亡くなった時に子3人へ渡ります。母自身の財産が無く、金額も変わらない前提で、2回分の税額を足してみました。二次相続の基礎控除は子3人の4,800万円です。
| 母の取り分 | 今回の納付額(子3人の合計) | 二次相続の税額 | 2回の合計 |
|---|---|---|---|
| 全部(8,000万円) | 0円 | 329万9,700円 | 329万9,700円 |
| 4分の3(6,000万円) | 68万7,300円 | 120万円 | 188万7,300円 |
| 2分の1(4,000万円) | 137万4,900円 | 0円 | 137万4,900円 |
| 4分の1(2,000万円) | 206万2,200円 | 0円 | 206万2,200円 |
| 0円(子3人だけで分ける) | 274万9,800円 | 0円 | 274万9,800円 |
このケースでは、母の取り分を2分の1にした時が合計137万4,900円で最も軽くなりました。二次相続の時点で4,000万円なら、子3人の基礎控除4,800万円の内側に収まるからです。
「お母さんに全部渡して、あとで3人で分ければいいよね」<br>「それだと2回目に329万9,700円かかるみたい。半分ずつのほうが合計は軽いって」
母に自分の預金があれば、二次相続の税額はもっと増えます。母の生活費と合わせて考えてみてください。
生命保険金があると、税額はどう変わる?
子3人のケースで見落としやすいのが、生命保険金の非課税枠です。相続人が受け取った保険金は、500万円×4人=2,000万円まで課税されません。
例えば、8000万円のうち2,000万円が、相続人が受け取った生命保険金だったとします。非課税枠で全額が外れるので、課税価格の合計は6,000万円になります。
| ケース | 課税価格の合計 | 相続税の総額 | 子1人の納付額(法定相続分どおり) |
|---|---|---|---|
| 保険金なし | 8,000万円 | 274万9,900円 | 45万8,300円 |
| 保険金2,000万円(全額非課税) | 6,000万円 | 60万円 | 10万円 |
| 自宅の土地1,500万円に特例も使う | 6,800万円 | 139万9,900円 | 23万3,300円 |
3行目は、保険金が無く、評価1,500万円の自宅の土地に小規模宅地等の特例を使って1,200万円減らしたケースです。特例が使えるかは、土地を相続する人と同居の状況などで決まります。要件を満たすかは税理士に確認を。
計算を自分で試すなら家族構成と財産を入れて相続税を計算する手順を、子2人の内訳は配偶者と子2人で遺産8000万円を相続するケースを見てみてください。
相続人が4人いて分け方の調整が要る、保険金や自宅の土地がある、という場合は税理士に頼むと楽です。二次相続まで見た分け方の試算と申告をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子の1人が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には放棄した人も数えるので、5,400万円のままです。ただし放棄した子が受け取った生命保険金には、非課税枠を使えません。
子の1人が先に亡くなっていて、孫が代わりに相続する場合は?
孫が代襲相続人になり、相続人の人数に数えます。代襲相続人の孫は2割加算の対象外です。
母が税額0円なら、申告しなくてもいいですか?
配偶者の税額軽減で0円になる場合も、申告が必要です。この家族は子の納付額もあるので、申告は省けません。
まとめ
- 配偶者と子3人で遺産8000万円なら、基礎控除は5,400万円
- 相続税の総額274万9,900円、法定相続分どおりなら子3人が45万8,300円ずつ
- 子2人の家族より総額で75万100円軽い
- 母の取り分は2分の1にした時、二次相続込みの合計が最も軽い
- 生命保険金は500万円×4人=2,000万円まで非課税