当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親とも亡くなり、きょうだい3人で遺産6,000万円を分ける。そんな場面で「税金はいくら?誰がいくら払うの?」と気になりますよね。
結論から言うと、相続税は3人合計で120万円です。均等に分ければ1人40万円。この記事では、分け方を変えた時の負担と、0円まで下げられる条件を見ていきます。
子ども3人で6,000万円なら1人いくら払う?
相続人が3人なので基礎控除は4,800万円。6,000万円から引いた1,200万円が課税され、相続税の総額は120万円です。3人で2,000万円ずつ分けると、1人40万円を納めます。
『きょうだいが多いと税金も高くなるのでは?』と思う方もいるはずです。
実は逆で、相続人が多いほど基礎控除は大きくなります。子ども1人なら6,000万円で310万円かかるところ、3人なら合計120万円まで下がるんです。
ただ、配偶者がいないので配偶者の税額軽減は使えません。この差は、片方の親が健在だった1回目の相続と比べると分かりやすいです。
120万円になる計算の流れ
6,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」として計算しています。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産 − 債務・葬式費用など | 6,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 3人 | 4,800万円 |
| 3. 課税遺産総額 | 6,000万円 − 4,800万円 | 1,200万円 |
| 4. 子ども1人の法定相続分 | 1,200万円 × 1/3 = 400万円 × 10% | 40万円 |
| 5. 相続税の総額 | 40万円 × 3人 | 120万円 |
| 6. 各人の納付額 | 総額120万円を実際の取得割合で分ける | 均等なら各40万円 |
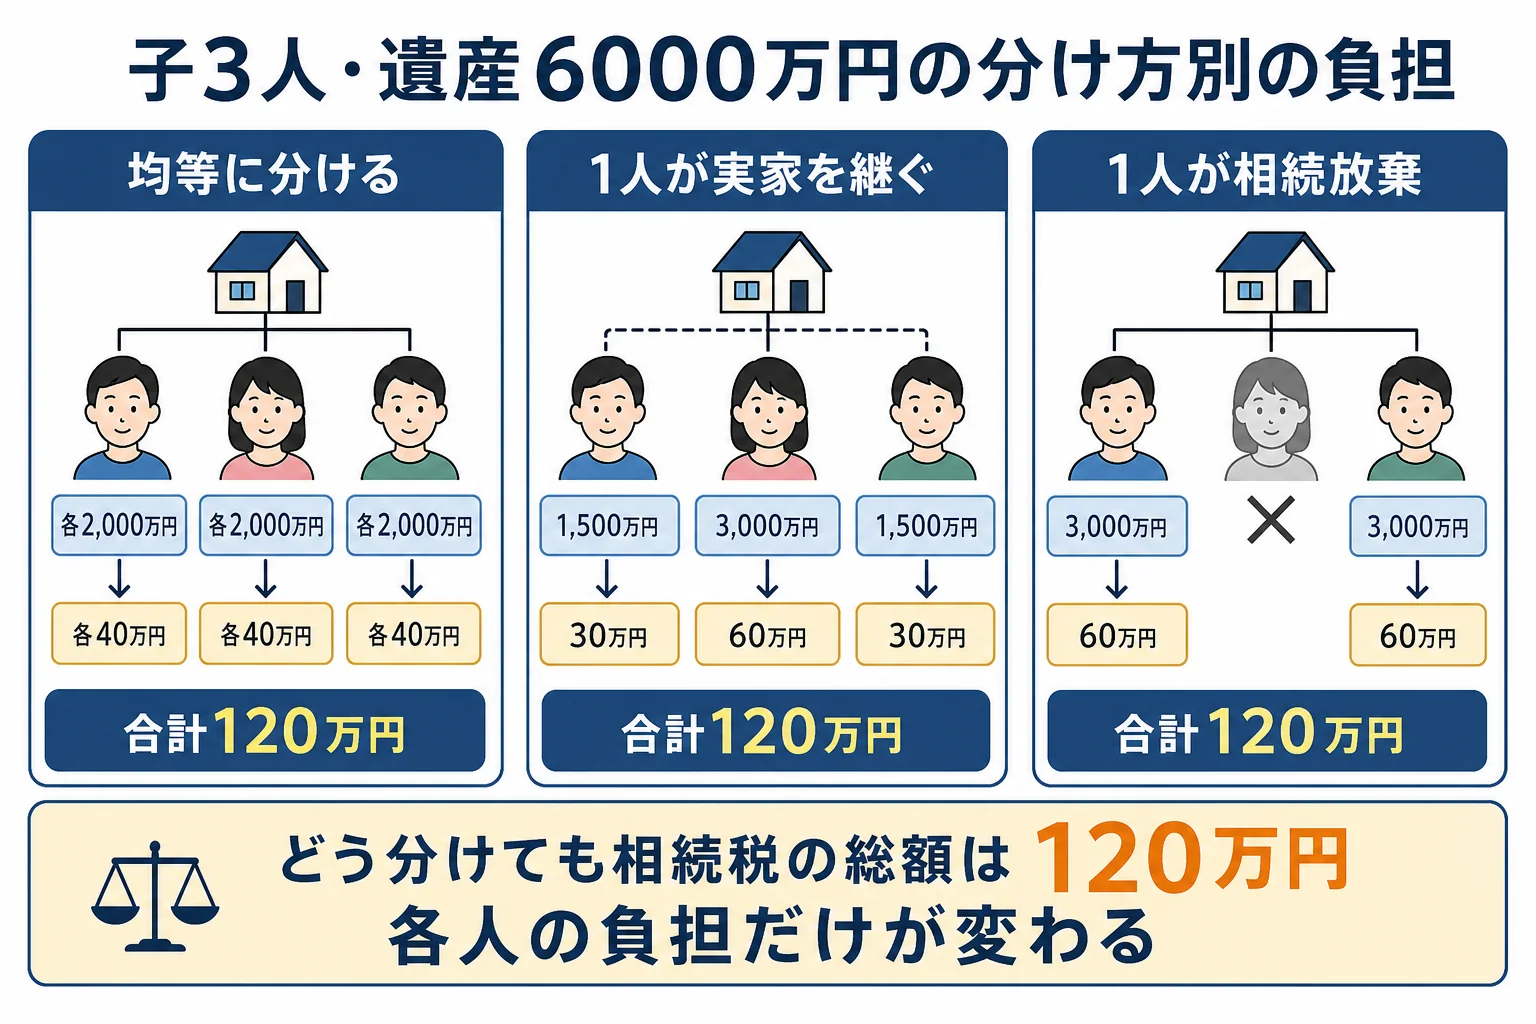
『結局、誰がいくら払うの?』という答えは手順6にあります。家族全体の税額120万円は、誰がどれだけ受け取っても変わりません。変わるのは、その120万円を3人でどう分担するかなんです。
1人が実家を継ぐと負担はどう変わる?
きょうだい3人の相続では、長男や長女が実家を継いで、ほかの2人が預金を受け取るような分け方もよくありますよね。
| ケース | 取得額 | 各人の納付額 | 合計 |
|---|---|---|---|
| 3人で均等に分ける | 各2,000万円 | 各40万円 | 120万円 |
| 1人が3,000万円(実家)、2人が各1,500万円 | 3,000万円・1,500万円・1,500万円 | 60万円・30万円・30万円 | 120万円 |
| 1人が相続放棄、残り2人で各3,000万円 | 0円・3,000万円・3,000万円 | 0円・60万円・60万円 | 120万円 |
どの分け方でも合計は120万円です。相続放棄した人も相続人の数に数えるので、基礎控除は4,800万円のままになります。
注意したいのは、実家を継ぐ人の手元資金です。
「実家はもらうけど、現金がないから60万円の納税がきつい」
「じゃあ預金を少し多めに渡して、その分で納めてもらおうか」
こんなふうに、税額まで含めて分け方を話し合っておくと後で揉めにくくなります。
ちなみに片方の親が健在だった1回目の相続では、配偶者が受け取った分に配偶者の税額軽減が効きます。両親の相続を合わせてどう分けるかは配偶者と子3人で6,000万円を相続するケースで比べています。
0円にできる余地はある?
課税遺産総額が1,200万円なので、非課税枠や特例をうまく使えると0円まで下がるケースがあります。
| ケース | 課税価格の合計 | 相続税 | 申告 |
|---|---|---|---|
| 財産6,000万円のうち1,000万円が子ども受取の生命保険金 | 5,000万円 | 合計19万9,800円 | 必要 |
| 財産6,000万円のうち1,500万円が子ども受取の生命保険金 | 4,500万円 | 0円 | 不要(基礎控除以下) |
| 実家の土地2,000万円に小規模宅地等の特例を使う | 4,400万円 | 0円 | 必要(特例を使うため) |
生命保険金の非課税枠は「500万円 × 相続人の数」なので、3人なら1,500万円まで。受取人が相続人であることが条件です。
小規模宅地等の特例は、親と同居していた子どもが実家の土地を相続する場合などに、330㎡まで評価額を80%減らせます。使えるかどうかは税理士に確認を。
『0円になるなら申告しなくていいよね』と思いがちですが、特例で0円になった時は申告が必要です。期限は亡くなった日の翌日から10か月以内です。
生前の対策としては、暦年贈与(1人年110万円まで贈与税がかからない)もあります。ただ、相続人への贈与は亡くなる前7年以内の分が相続財産に足し戻されるので、早めに始めることが大事です。
きょうだい3人だと、書類集めや申告書の取りまとめを誰がやるかで手間取りがちです。実家の土地がある、特例を使いたい、きょうだいが離れて暮らしている、という場合は税理士にまとめて頼むと進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
人数ごとの基礎控除は相続人1人〜5人の基礎控除の早見表、一人っ子の場合は子1人で6,000万円を相続するケースで確認できます。
よくある質問
子ども3人で6,000万円を相続すると、相続税はいくらですか?
特例などを使わない場合、相続税の総額は120万円です。均等に2,000万円ずつ分ければ1人40万円になります。
きょうだいの1人が相続放棄したら、残りの2人の税金は増えますか?
家族全体の税額は120万円のままです。放棄した人も基礎控除の人数に数えるためです。ただ、受け取る額が増える分、残った2人の負担は各60万円に増えます。
実家を継いだ1人だけ税金が多いのは不公平ではありませんか?
相続税は受け取った財産の割合で分担するので、3,000万円を受け取った人が60万円、1,500万円ずつの2人が30万円ずつになります。納税資金が足りない場合は、預金の配分で調整するなど分け方そのものを話し合ってみてください。
まとめ
- 子ども3人なら基礎控除は4,800万円。6,000万円だと相続税の総額は120万円
- 分け方を変えても合計は120万円のまま。変わるのは各人の負担
- 生命保険金の非課税枠は1,500万円まで。使い切ると0円になるケースも
- 小規模宅地等の特例で0円になっても、10か月以内の申告が必要
自分の家族で試算したい方は相続税の計算を自分でやる手順も参考にしてみてください。