当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもが海外で働いていたり、結婚して向こうに住んでいたりすると、『日本に住んでいないのに、日本の相続税はかかるの?』と気になりますよね。
結論から言うと、親が日本に住んでいるなら、海外に住む子どもにも日本の相続税はかかります。しかも、多くのケースで国内と国外の財産がまとめて対象です。
この記事では、親子の住まいと国籍、海外暮らしの年数でどこが分かれるのかを、ケースで確かめていきます。
親が日本、子が海外。このケースで相続税はかかる?
親が日本に住んだまま亡くなった場合、海外に住む子どもも日本の相続税の対象になります。子どもが日本国籍なら、海外暮らしが何年であっても、日本と海外の両方の財産が課税されます。子どもが外国籍を取っていても、親が日本に住む日本人なら同じく両方が対象です。
国税庁のタックスアンサー(No.4138)では、外国に住んでいて日本に住所がない人は、原則として日本国内の財産だけが課税されると書かれています。
ただ、ここが大事なところです。その「原則」には例外がいくつもあって、親が日本に住んでいるケースはほぼ例外の側に入るんです。
『海外にいるから日本の税金は関係ない』と思っていた方も多いはずです。実は、判定の中心は子どもの住所より「亡くなった親がどこに住んでいたか」なんですね。
海外暮らしの年数や国籍で、どう変わる?
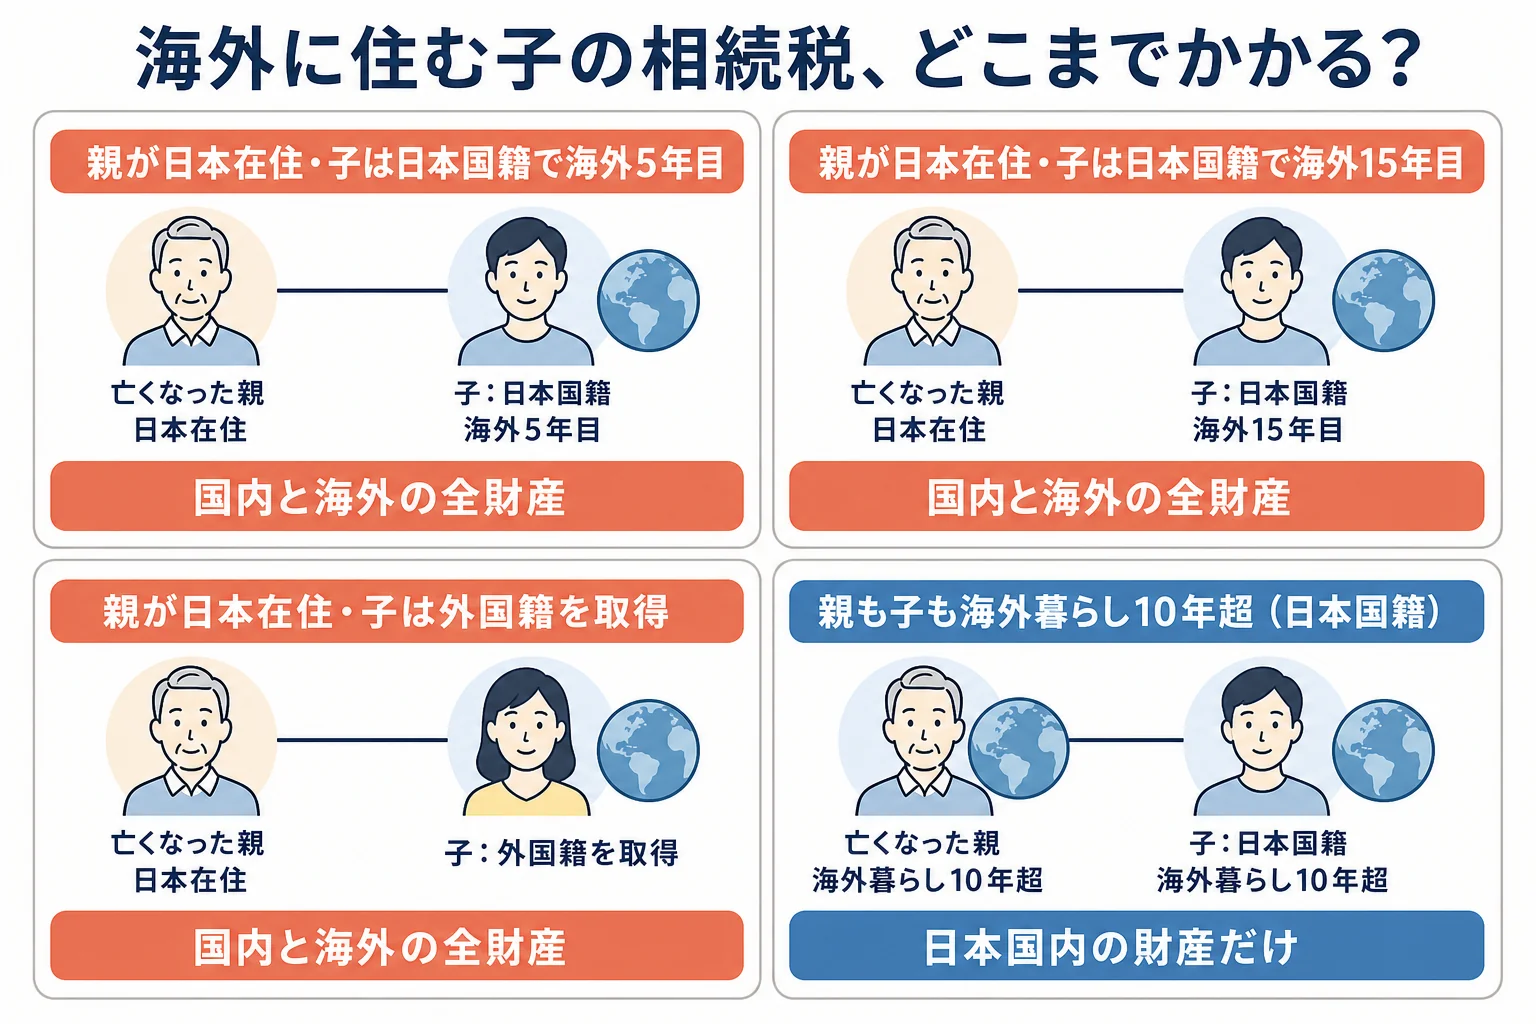
よくある4つのケースを並べてみます。国税庁の判定のしかたに沿うと、結論はこうなります。
| ケース | 課税される財産 | 理由・注意 |
|---|---|---|
| 親は日本在住、子は日本国籍で海外5年目 | 日本と海外の全部 | 子が亡くなる前10年以内に日本に住所があった |
| 親は日本在住、子は日本国籍で海外15年目 | 日本と海外の全部 | 親が日本に住んでいるので、子の年数に関係なく全部 |
| 親は日本在住、子は外国籍を取得して海外在住 | 日本と海外の全部 | 親が日本に住所のある日本人なので、子の国籍に関係なく全部 |
| 親も子も日本国籍、2人とも海外暮らしが10年を超える | 日本国内の財産だけ | 親も子も亡くなる前10年以内に日本の住所がない |
例えば、こんなやり取りはよくあります。
「もう20年アメリカに住んでるから、日本の相続税は関係ないよね?」
「お父さんが日本に住んでるなら、関係あるみたい」
この会話のとおりで、子どもが長く海外にいても、親が日本にいれば全部の財産が対象です。国内財産だけになるのは、親も子も長く海外にいる、というかなり限られた場合です。
もう1つ、留学や海外出張のように一時的に日本を離れているだけなら、日本に住所があるものとして扱われます。『留学中だから非居住者』とはならないので注意しておきましょう。
財産が日本にあるか海外にあるかは、どう決まる?
国内財産だけが対象になるケースでは、「どの財産が日本にあるか」の判定が大事になります。国税庁は財産の種類ごとに所在の決め方を定めています。
| 財産 | 所在の決まり方 |
|---|---|
| 土地・建物 | その不動産がある場所 |
| 預金 | 預けている銀行の営業所がある場所 |
| 生命保険金 | 保険会社の本店がある場所 |
| 株式 | 発行した会社の本店がある場所 |
| 国債・地方債 | 日本国内 |
例えば、日本の銀行の支店にある預金は、受け取る子どもが海外にいても国内財産です。反対に、海外の銀行口座にある預金は国外財産になります。
国内財産だけが対象になるケースでも、日本にある実家や日本の銀行の預金は課税されます。『全部が海外にある家族』は意外と少ないので、まずは財産の一覧を作って、日本にある分と海外にある分を分けてみてください。
『海外の口座なら日本の税務署には分からないのでは』と考える方もいるかもしれません。ただ、課税の範囲に入る財産を申告しないと、後から加算税がかかることがあります。
海外に住む子どもがいると、計算や手続きはどう変わる?
計算の仕組み自体は、国内に住む相続人と同じです。基礎控除の人数にも、海外に住む子どもはそのまま数えます。
例えば、夫が亡くなり、日本に住む妻と、日本と海外に1人ずつ住む子ども2人が相続するケースで考えてみます。課税価格の合計は8,000万円、法定相続分どおりに分けたとします。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(法定相続人3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 350万円 |
| 妻の納付額(配偶者の税額軽減で) | 0円 |
| 日本に住む子の納付額 | 87万5,000円 |
| 海外に住む子の納付額 | 87万5,000円 |
海外にいるからといって、税額が安くなるわけではないんですね。妻は0円ですが、配偶者の税額軽減を使うには申告が要ります。
手続きの面では、変わる点がいくつかあります。
- 日本に住所がない相続人が申告する時は、納税管理人を決めて「納税管理人届出書」を出す
- 申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内で、海外在住でも同じ
- 遺産分割協議書には全員の署名と押印が要るので、海外の相続人の書類のやり取りに時間がかかる
- 住んでいる国でも相続にかかる税金を払った場合は、日本の外国税額控除を使えることがある
特に時間がかかるのが、書類のやり取りです。海外に住む人は日本の印鑑証明書を取れないことがあり、代わりの書類を現地で用意してもらう流れになります。
全体の流れは亡くなった日から遺産を分けるまでのケース別の流れで確かめてみてください。
実家の特例や、相続した株はどうなる?
海外に住む子どもが実家を相続する場合、小規模宅地等の特例を使えるかどうかは要件しだいです。同居していない親族が使える要件もありますが、細かい条件があります。
このあたりは親と同居していない子が実家を相続した時の特例で詳しく書いています。要件を満たすかは税理士に確認しておきましょう。
日本の証券口座の株を相続する場合も、国内財産として扱われます。売るタイミングの考え方は相続した株はいつ売るのが得?が参考になります。
海外に相続人がいると、納税管理人の手配や書類の取り寄せで、期限の10か月が思った以上に短く感じるものです。海外の財産もある、相続人が日本と海外に分かれている、という家族は、早めに専門家へ相談しておくと楽ですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
海外に住む子どもも、基礎控除の人数に数えますか?
はい、数えます。基礎控除は「3,000万円+600万円×法定相続人の数」で、住んでいる国に関係なく法定相続人であれば人数に入ります。
外国籍を取った子どもには、日本の相続税はかかりませんか?
亡くなった親が日本に住所のある日本人であれば、外国籍の子どもでも日本と海外の両方の財産が課税されます。親も海外に住んでいたなど事情によって変わるので、判定は税理士に確認してみてください。
住んでいる国でも相続の税金を払うと、二重にかかりますか?
日本の相続税には外国税額控除があり、海外で同じ種類の税金を払った場合は一定の範囲で差し引けることがあります。使えるかどうかは国や財産によって変わるので、早めに確認しておきましょう。
まとめ
- 親が日本に住んでいれば、海外に住む子どもにも日本の相続税がかかる
- 子が日本国籍でも外国籍でも、親が日本在住の日本人なら国内外の財産が両方とも対象
- 国内財産だけになるのは、親も子も長く海外にいるなど限られたケース
- 留学や出張で一時的に海外にいる人は、日本に住所がある扱いになる
- 海外在住の相続人は納税管理人を決めて申告し、期限は国内と同じ10か月