当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産をざっと数えてみて、『うちは相続税がかかるほどあるのかな』と気になっている方も多いはずです。
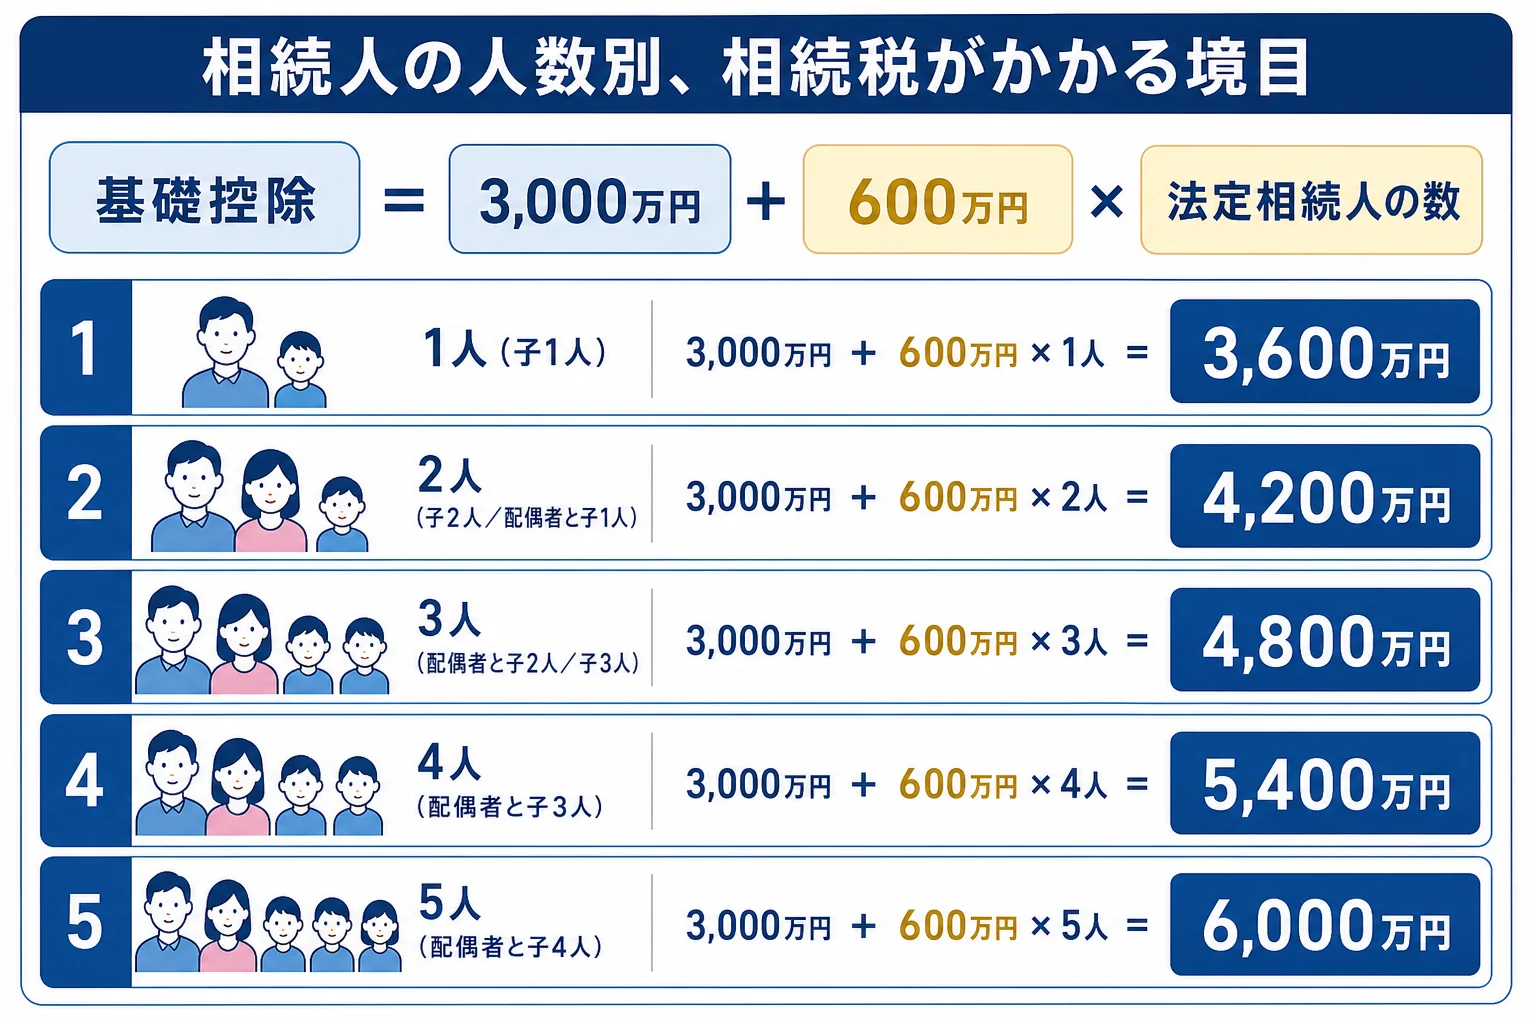
結論から言うと、相続税がかかるかどうかの境目は「3,000万円 + 600万円 × 法定相続人の数」です。相続人が2人なら4,200万円、3人なら4,800万円を超えた分に相続税がかかります。
この記事では、人数別の境目と、境目を少し超えた時に実際いくらになるかを、ケースで確かめられます。
相続人の人数別、相続税がかかる境目
遺産(課税価格の合計)が基礎控除以下なら相続税はかからず、申告もいりません。境目は相続人1人で3,600万円、2人で4,200万円、3人で4,800万円です。例えば子2人で遺産5,000万円なら納付額は合計80万円、配偶者と子2人で同じ5,000万円なら合計10万円になります。
境目になる金額を、基礎控除といいます。相続人が1人増えるごとに600万円上がります。
| 法定相続人の数 | よくある家族構成 | 相続税がかかる境目(基礎控除) |
|---|---|---|
| 1人 | 子1人だけ | 3,600万円 |
| 2人 | 子2人、または配偶者と子1人 | 4,200万円 |
| 3人 | 配偶者と子2人、または子3人 | 4,800万円 |
| 4人 | 配偶者と子3人 | 5,400万円 |
| 5人 | 配偶者と子4人 | 6,000万円 |
『うちの財産、ぎりぎりかも』という家は多いですよね。実際、国税庁の公表では、令和5年分で亡くなった人のうち相続税がかかったのは9.9%です。
ただ、都市部に自宅がある家は、土地の評価だけで境目に近づくことも。まずは人数を確かめるところから始めましょう。
人数の数え方で迷いやすいのが、相続放棄した人と養子です。放棄した人も人数に入れます。養子は、実子がいれば1人まで、実子がいなければ2人までです。
境目を少し超えると、いくらかかる?
『境目を超えたら、いきなり大きな税金がかかるの?』と不安になる方もいるはずです。実際は、超えた分にだけ税金がかかります。
財産を法定相続分どおりに分けたとして、ケース別に並べてみます。
| ケース | 遺産(課税価格の合計) | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人 | 4,000万円 | 3,600万円 | 40万円 | 超えたのは400万円 |
| 子1人 | 5,000万円 | 3,600万円 | 160万円 | 1人だと境目が低い |
| 子2人 | 5,000万円 | 4,200万円 | 80万円 | 1人40万円ずつ |
| 子3人 | 5,400万円 | 4,800万円 | 60万円 | 1人20万円ずつ |
| 配偶者と子1人 | 4,500万円 | 4,200万円 | 15万円 | 配偶者の分は0円 |
| 配偶者と子2人 | 5,000万円 | 4,800万円 | 10万円 | 配偶者の分は0円 |
同じ遺産5,000万円でも、子1人なら160万円、配偶者と子2人なら10万円です。人数と、配偶者がいるかどうかで、ここまで変わるんです。
配偶者がいる家の納付額が小さいのは、配偶者の税額軽減があるからです。配偶者が取得した財産は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
計算の流れを1つのケースで見てみる
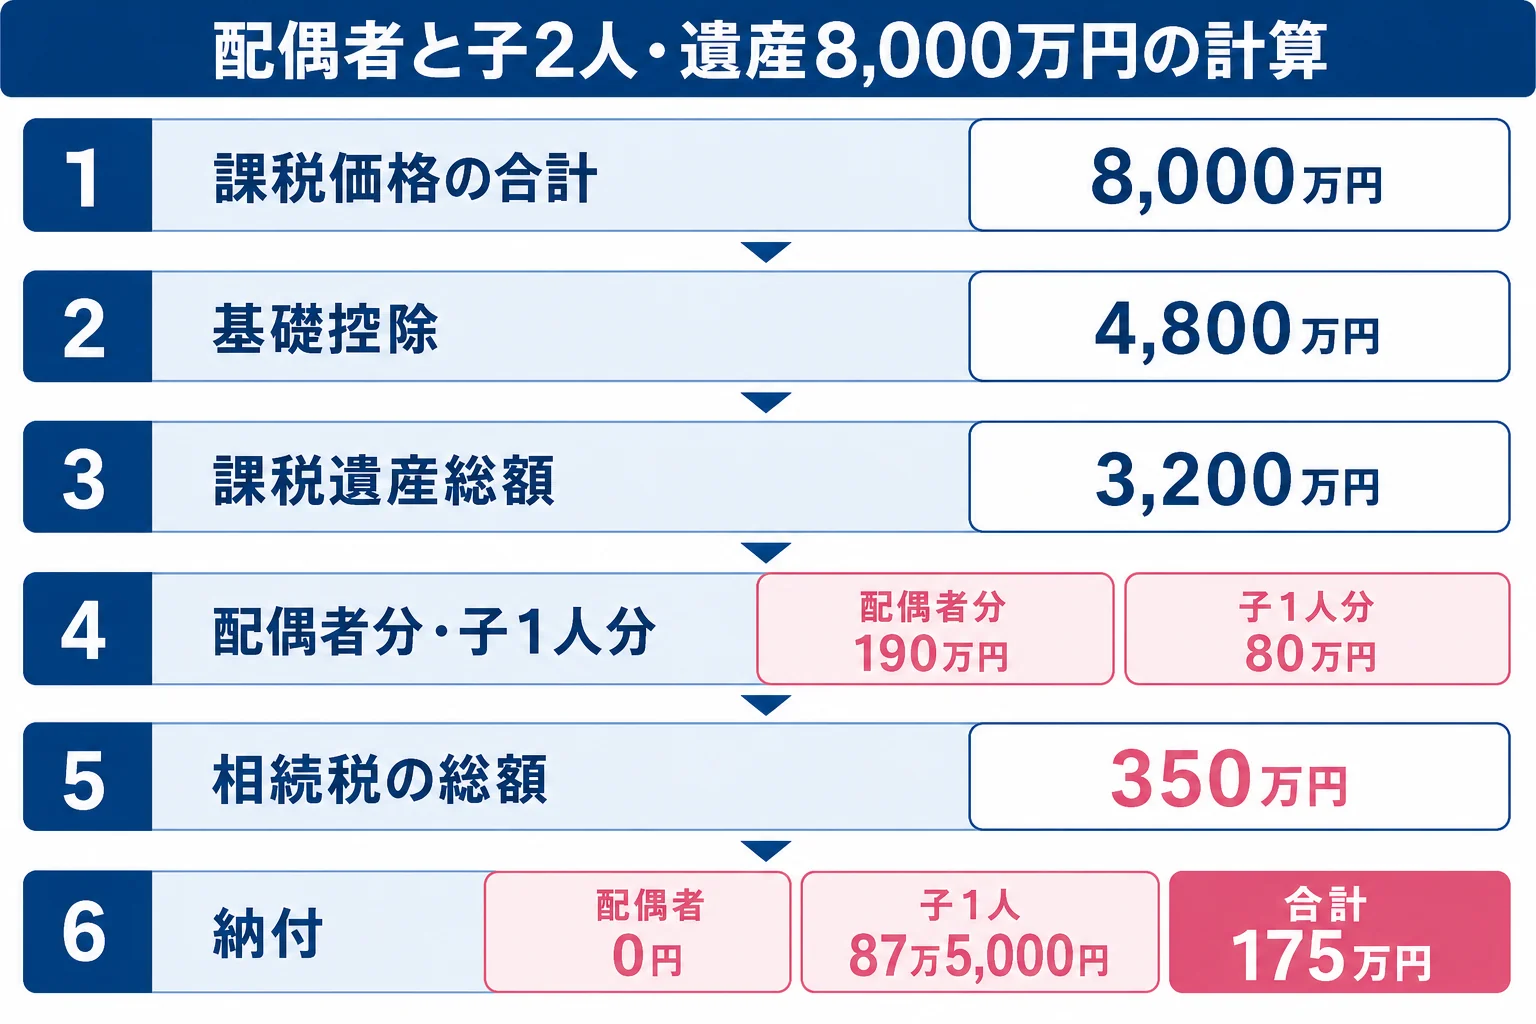
ここで、配偶者と子2人が遺産8,000万円を法定相続分どおりに相続するケースを、順番に計算してみます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 遺産から借入金・葬式費用などを引いた額 | 8,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 3人 | 4,800万円 |
| 3. 課税遺産総額 | 8,000万円 − 4,800万円 | 3,200万円 |
| 4. 配偶者の分(1/2) | 1,600万円 × 15% − 50万円 | 190万円 |
| 5. 子1人の分(1/4) | 800万円 × 10% | 80万円(2人で160万円) |
| 6. 相続税の総額 | 190万円 + 160万円 | 350万円 |
| 7. 実際に納める額 | 配偶者は税額軽減で0円、子は1人87万5,000円 | 合計175万円 |
4と5は、課税遺産総額を法定相続分で分けたと仮定して、速算表で計算しています。実際に誰がいくら取得したかは、最後の7で反映させます。
同じ8,000万円でも、配偶者がすでに亡くなっていて子2人で相続するなら、基礎控除は4,200万円です。納付額は合計470万円になり、上のケースより295万円多くなります。
いま配偶者がいる家は、二次相続(配偶者が亡くなった時の相続)でこの計算になることも覚えておきましょう。
遺産の金額に入るもの・引けるもの
「遺産」と言っても、預金だけを数えると境目を見誤ります。相続税の計算に入るものと、差し引けるものを確かめておきましょう。
- 自宅などの土地・建物(市場価格ではなく路線価や固定資産税評価額で評価)
- 預貯金(死亡日の残高。家族名義でも実質は親のお金なら入る)
- 株式・投資信託
- 生命保険金・死亡退職金(それぞれ500万円 × 法定相続人の数までは非課税)
- 借入金・未払いの税金・葬式費用(差し引ける)
例えば、子2人が相続する家で生命保険金が1,000万円あるケース。非課税枠は500万円 × 2人で1,000万円なので、保険金は全額が非課税になります。
もう1つ、亡くなる前の贈与も忘れがちです。相続や遺贈で財産を受け取る人がもらった生前贈与は、一定の期間内の分が遺産に足し戻されます。2024年1月1日以降の贈与からは、この期間が3年から7年へ段階的に延びています。
一方で、家族名義の預金は見落としやすいところです。
「孫の名前の通帳、おじいちゃんが毎年入れてたよね」「でも孫のお金でしょ?」。こうした通帳は、実質が親のお金なら名義預金として遺産に入ります。
0円でも申告がいるケースに注意
基礎控除以下なら申告はいりません。ただ、特例を使って0円になる家は、申告書を出す必要があります。
| ケース | 相続税 | 申告 |
|---|---|---|
| 遺産が基礎控除以下 | 0円 | いらない |
| 配偶者の税額軽減で0円になった | 0円 | いる |
| 小規模宅地等の特例で自宅の土地を減額して0円になった | 0円 | いる |
例えば、自宅の土地は要件を満たせば330㎡まで評価を80%減らせます。この特例で境目を下回っても、申告しないと特例そのものが使えません。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。特例が使えるかどうかの判断は細かいので、要件を満たすかは税理士に確認しておきましょう。
境目の近くにいて土地がある家、特例を使って0円にしたい家は、税理士に計算してもらうと安心です。期限が近い時ほど、早めに相談しておくと慌てずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人が誰で何人になるかは、相続人を自分で確かめる方法で確認できます。誰が税金を払うのかは、相続税は誰が払うかにまとめています。
よくある質問
遺産が基礎控除より少なければ、何もしなくていいですか?
相続税の申告はいりません。ただ、預金の解約や相続登記など、相続そのものの手続きは別に必要です。
相続放棄した人がいると、境目は下がりますか?
下がりません。基礎控除の人数には、相続放棄した人も数えます。
家を売るつもりなら、売れる値段で遺産を数えればいいですか?
相続税の計算では、土地は路線価や固定資産税評価額をもとに評価します。売れる値段とは違うことが多いので、評価の仕方で計算してみてください。
まとめ
- 相続税がかかる境目は、3,000万円 + 600万円 × 法定相続人の数
- 相続人1人で3,600万円、2人で4,200万円、3人で4,800万円
- 境目を超えた分にだけかかり、配偶者がいると納付額は小さくなりやすい
- 特例を使って0円になる時は、申告が必要