当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の葬儀が終わり、引き出しから保険証券が出てきた。『これって、遺産の話し合いが終わるまで請求できないの?』と手が止まってしまう方は多いですよね。
結論から言うと、受取人が決まっている生命保険は、遺産分割を待たずに先に請求できます。この記事では、受取人の決まり方ごとに請求の順番と、一緒に動かしておきたい手続きを見ていきます。
受取人が自分なら、話し合いより先に請求していい?
例えば、父が亡くなり、受取人が長男と指定された生命保険があるケースです。この保険金は受取人固有の財産なので、長男が単独で、遺産分割の前に請求できます。
受取人が指定された保険金は、民法上の遺産とは別に扱われます。ほかの相続人の同意や遺産分割協議書は要らないんです。
ただ、相続税の計算では「みなし相続財産」として課税価格に入ります。相続人が受け取った分は、500万円 × 法定相続人の数までが非課税です。
例えば、相続人が母と子2人なら、非課税枠は1,500万円です。保険金を受け取ったら、金額の分かる支払明細はなくさずに取っておきましょう。
もう1つ気にしたいのが、保険料を誰が払っていたかです。親が払っていた保険なら相続税の対象ですが、受取人自身が払っていた場合は、かかる税金の種類が変わることがあります。
どちらに当たるか迷う時は、契約者と保険料の引き落とし口座を確かめたうえで、税理士に確認してみてください。
受取人の決まり方で順番はどう変わる?
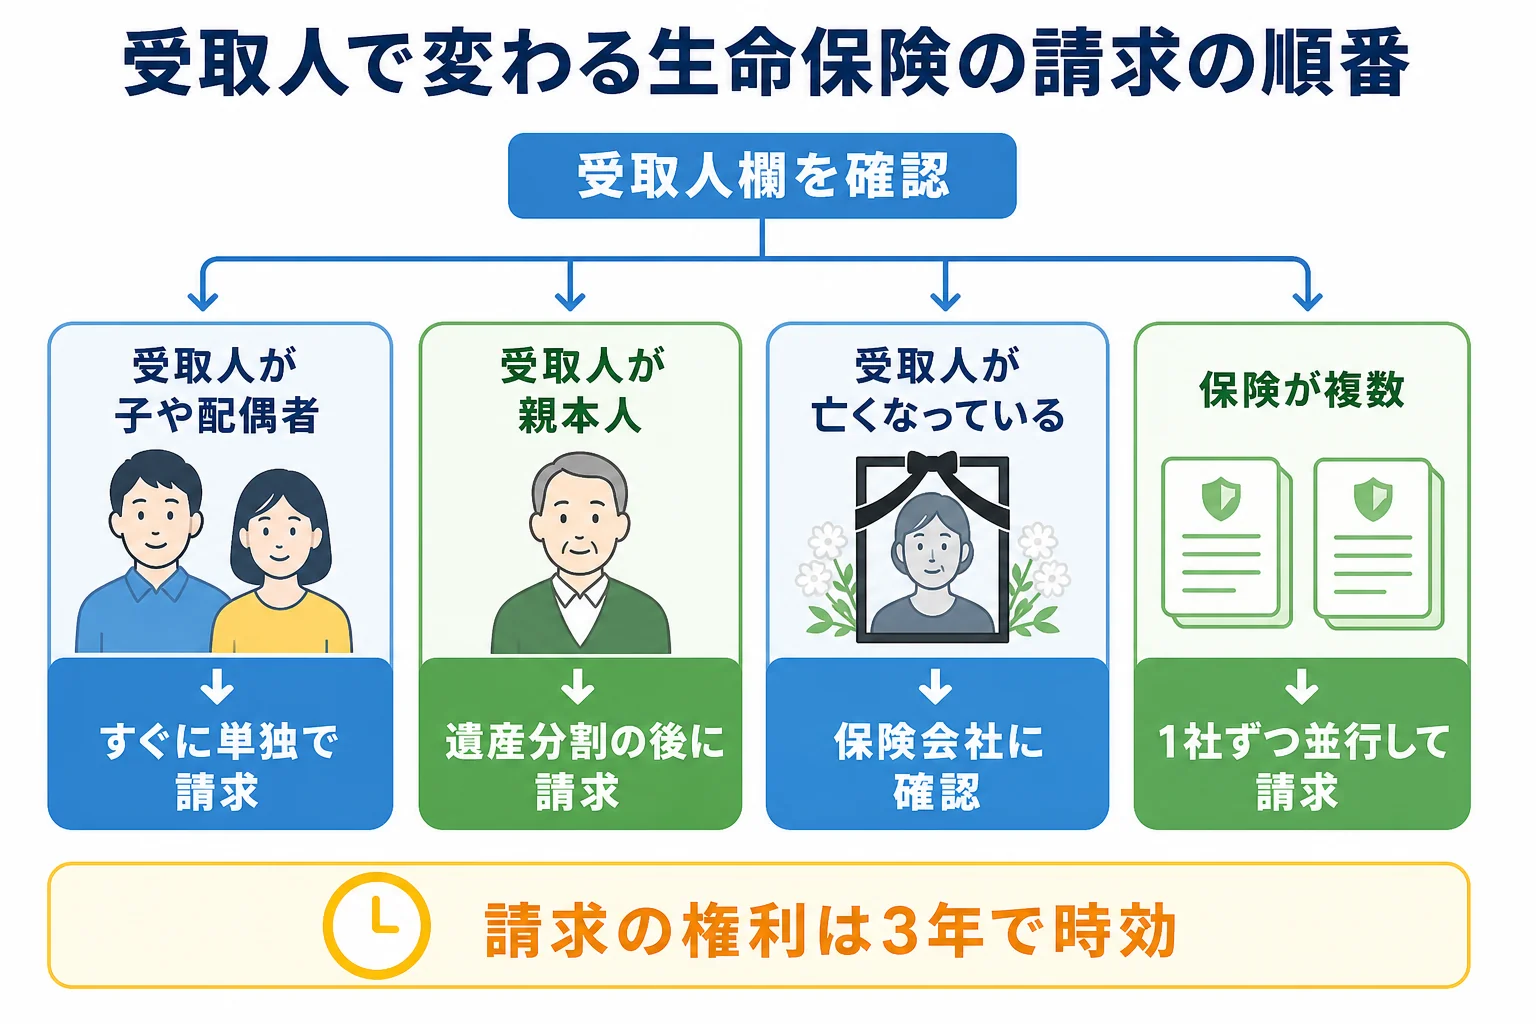
同じ「親の保険」でも、受取人が誰かで請求のタイミングが大きく変わります。手元の保険証券で受取人の欄を最初に見てみてください。
| ケース | 請求の順番 | 理由・注意 |
|---|---|---|
| 受取人が子や配偶者 | すぐに単独で請求できる | 受取人固有の財産。相続放棄しても受け取れる(非課税枠は使えない) |
| 受取人が亡くなった親本人 | 遺産分割が決まってから | 親の財産として遺産分割の対象になる |
| 受取人がすでに亡くなっている | 保険会社に確認してから | 誰が受取人になるかは約款の定めによる |
| 保険が複数ある | 1社ずつ並行して請求 | 会社ごとに書類が別。期限も別々に進む |
『受取人が父本人になっている保険』は、入院給付金などでよく見かけるパターンです。この場合は預金と同じく遺産なので、相続人全員で分け方を決めてから請求します。
保険が複数あって、どこに入っていたか分からない時は?
「父は保険が好きで、何社も入っていたはず」という声もよく聞きます。通帳の引き落とし履歴と、郵便物の差出人を見ると、加入先の見当がつくことが多いです。
それでも分からない場合は、生命保険協会の生命保険契約照会制度で、加入の有無をまとめて調べる方法もあります。
請求の権利は、保険法で「行使できる時から3年間」行使しないと時効で消えると定められています(保険法 第95条)。複数ある時ほど、1社ずつ順番待ちにせず並行して進めるのが近道です。
- 保険証券(なければ証券番号の分かる郵便物)
- 死亡の事実が分かる書類(保険会社の指定どおり)
- 受取人の本人確認書類と振込先の口座
- 受取人と親の関係が分かる戸籍
必要書類は会社ごとに違うので、まず保険会社に連絡して請求書類を送ってもらうのが確実な順番です。
保険の請求と同時に進めたい手続きは?
保険の請求は、それだけで終わりではありませんよね。期限のある手続きと並べてみると、どこから手を付ければいいかが見えてきます。
| 手続き | 期限 | 保険の請求との関係 |
|---|---|---|
| 年金の受給停止 | 厚生年金は10日以内、国民年金は14日以内 | 保険より先に済ませる |
| 相続放棄の申述 | 知った時から3か月以内 | 受取人指定の保険金は放棄しても受け取れる |
| 準確定申告 | 知った日の翌日から4か月以内 | 保険とは別に動かす |
| 相続税の申告・納付 | 知った日の翌日から10か月以内 | 受け取った保険金を納税資金に回せる |
実は、受取人が決まった保険金は、相続税の納税資金として役立つことが多いんです。預金は分け方が決まるまで動かしにくいので、先に請求できる保険が頼りになります。
不動産の名義変更も並行して考えておきたいところです。相続登記の流れは相続登記は誰がいつやるかで、税金の払い方は相続税の納付方法の選び方で確認できます。
保険金と土地や預金を合わせると基礎控除を超えそう、という場合は計算が一気に複雑になります。非課税枠の使い方や申告の要否で迷うなら、早めに税理士へ相談しておくと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
受取人が自分なら、ほかの兄弟に知らせずに請求してもいいですか?
請求自体は受取人だけでできます。ただ、相続税の申告では保険金も財産に含めて計算するので、相続人の間では金額を共有しておくと後でもめにくいです。
保険金の請求期限の3年はいつから数えますか?
保険法では「権利を行使できる時から3年」とされています。具体的な起算点は保険会社の約款と案内で確認してみてください。
相続放棄をしたら生命保険金は受け取れませんか?
受取人に指定されている保険金は受取人固有の財産なので、放棄しても受け取れます。ただし、相続税の計算で500万円 × 法定相続人の数の非課税枠は使えません。
まとめ
- 受取人が指定された保険金は、遺産分割を待たずに受取人が単独で請求できる
- 受取人が親本人の保険は遺産なので、分け方が決まってから請求する
- 保険が複数あれば並行して請求し、時効の3年を意識しておく
- 年金停止や相続放棄、相続税の期限と並べて段取りを組む