当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『割合は分かったけど、うちの場合に金額で何円になるのか知りたい』。計算ツールに入れる前に、自分で一度解いてみたい方も多いですよね。
結論から言うと、法定相続分の計算は「グループの割合」を「同じ立場の人数」で割るだけです。この記事では、遺産8,000万円の家族ケースを6つ並べ、実際に手を動かしながら確かめていきます。
法定相続分の計算は、どんな順番で解けばいい?
まず誰が相続人かを決め、配偶者と相手グループの割合を当てはめます。次に、相手グループの割合を人数で割り、最後に遺産額を掛ければ1人あたりの金額が出ます。遺産8,000万円で配偶者と子2人なら、配偶者4,000万円、子は2,000万円ずつです。
計算の手順は次の4つです。どのケースでも、この順番で解けば迷いません。
- 相続人を決める(配偶者と、子・親・兄弟姉妹のどのグループか)
- グループの割合を当てはめる(子なら2分の1、親なら3分の1、兄弟姉妹なら4分の1)
- グループの割合を、同じ立場の人数で割る
- 1人あたりの割合に遺産額を掛ける
グループの割合は、配偶者がいる時の数字です。配偶者がいなければ、そのグループが全部を人数で分けます。
誰が相続人になるかで迷う時は、先に相続順位を家系図で確認する記事で当てはめておきましょう。
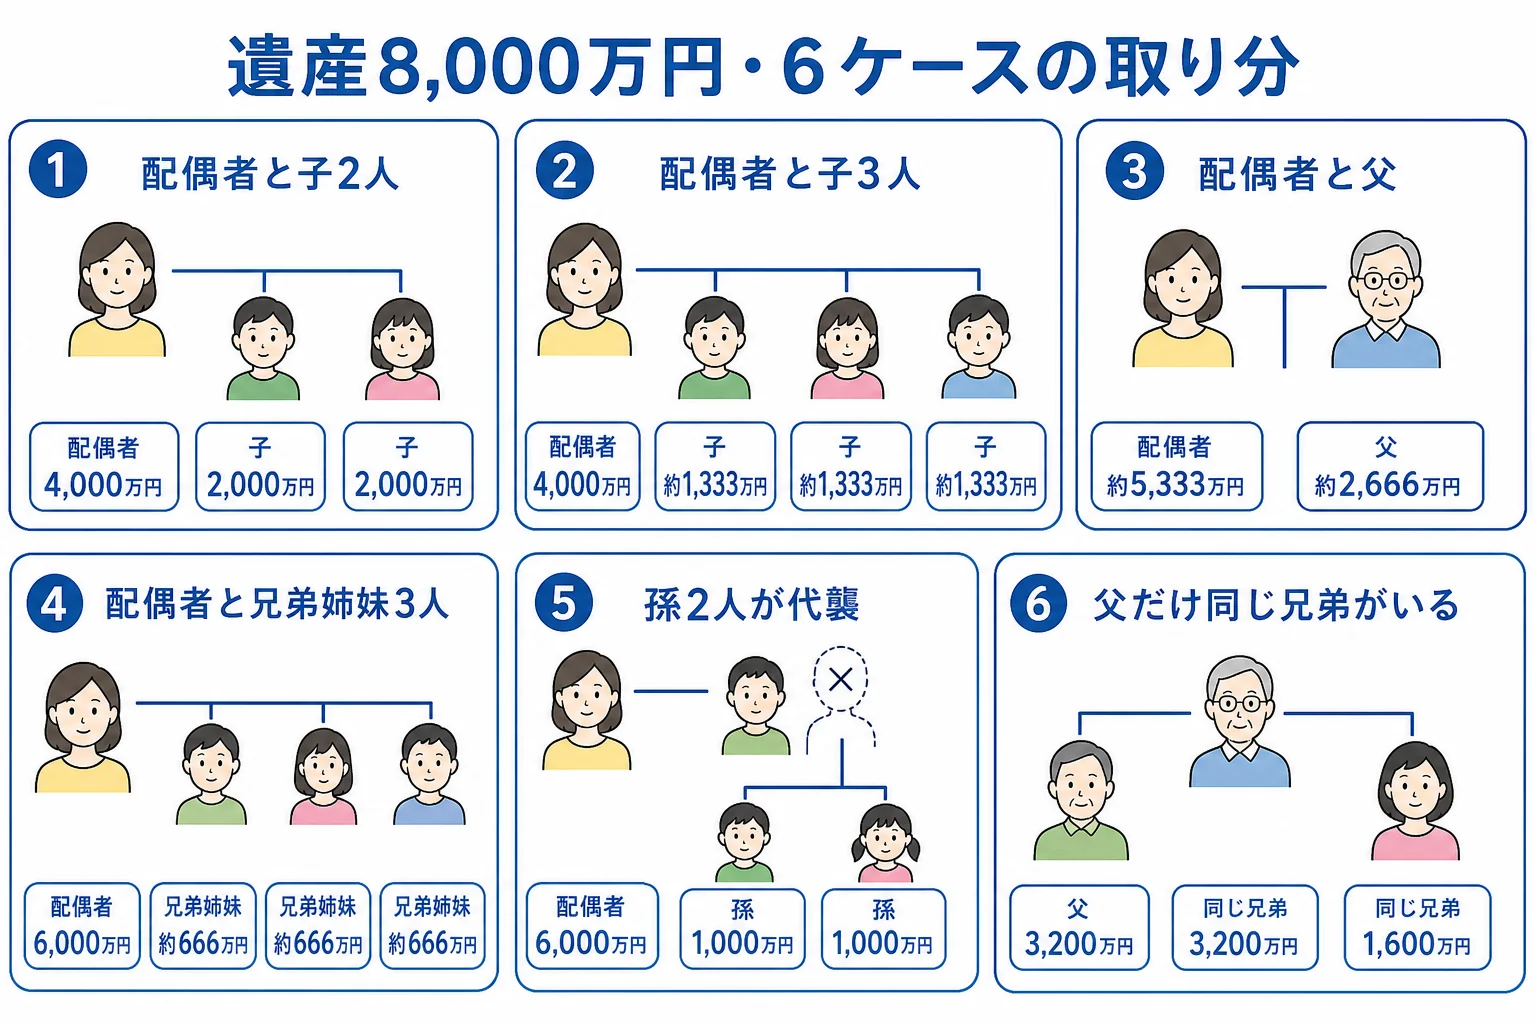
遺産8,000万円の6ケースを実際に解くと?
では、同じ8,000万円で家族の形だけを変えて解いてみます。
| ケース | 1人あたりの割合の出し方 | 1人あたりの金額 |
|---|---|---|
| 1 配偶者と子2人 | 子: 2分の1÷2人=4分の1 | 配偶者4,000万円・子2,000万円 |
| 2 配偶者と子3人 | 子: 2分の1÷3人=6分の1 | 配偶者4,000万円・子約1,333万円 |
| 3 配偶者と父だけ | 父: 3分の1÷1人=3分の1 | 配偶者約5,333万円・父約2,666万円 |
| 4 配偶者と兄弟姉妹3人 | 兄弟姉妹: 4分の1÷3人=12分の1 | 配偶者6,000万円・兄弟姉妹約666万円 |
| 5 配偶者と子1人と孫2人(子1人が先に死亡) | 孫: 4分の1÷2人=8分の1 | 配偶者4,000万円・子2,000万円・孫1,000万円 |
| 6 兄弟姉妹3人だけ(うち1人は父だけ同じ) | 両親とも同じ2人と、父だけ同じ1人を2対2対1で分ける | 3,200万円・3,200万円・1,600万円 |
『ケース3で親が1人だけの時は?』と迷いますよね。親のグループの3分の1を、1人で受け取ります。もう1人の親が先に亡くなっていても、祖父母には回りません。
ケース5は、亡くなった子の4分の1を孫2人で分けています。孫は、親である子の取り分をそのまま引き継ぐんです。
ケース6は少し難しいので、次で解き方を見ておきます。
計算に慣れないうちは、最後に全員の金額を足してみるのがおすすめです。合計が遺産額と同じになれば、割合の当てはめは合っています。ずれていたら、人数の数え方か、グループの割合を見直してみてください。
父母の片方だけ同じ兄弟姉妹がいる時の解き方
父母の片方だけが同じ兄弟姉妹の取り分は、両親とも同じ兄弟姉妹の2分の1です。そこで、両親とも同じ兄弟を「2」、片方だけ同じ兄弟を「1」として数えます。
ケース6なら、2+2+1=5です。両親とも同じ2人は5分の2ずつ、父だけ同じ1人は5分の1になります。
8,000万円に当てはめると、3,200万円、3,200万円、1,600万円です。足して8,000万円になれば、計算は合っています。
相続税まで計算すると、ケースごとにいくら?
法定相続分は、相続税の計算でも使います。相続税の総額は、法定相続分どおりに分けたと仮定して出すからです。
ケース1から4を、法定相続分どおりに取得した時の相続税で並べてみます。
| ケース | 基礎控除 | 課税遺産総額 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|---|
| 1 配偶者と子2人 | 4,800万円 | 3,200万円 | 350万円 | 175万円 |
| 2 配偶者と子3人 | 5,400万円 | 2,600万円 | 274万9,900円 | 137万4,900円 |
| 3 配偶者と父だけ | 4,200万円 | 3,800万円 | 469万9,800円 | 156万6,600円 |
| 4 配偶者と兄弟姉妹3人 | 5,400万円 | 2,600万円 | 307万4,800円 | 92万2,200円 |
どのケースも、配偶者の納付額は0円です。配偶者の税額軽減で、法定相続分相当額までは税金がかからないためです。
実は、ここで差が出るのは「相手グループ1人あたりの金額」です。ケース1の子1人は87万5,000円、ケース2の子1人は45万8,300円になります。
ケース4の兄弟姉妹1人は30万7,400円です。兄弟姉妹は2割加算の対象なので、この金額は加算後の数字になっています。
計算で使う式を、ケース1で書き出しておきます。
| 計算の段階 | ケース1の数字 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 配偶者の法定相続分(2分の1)に応じた税額 | 1,600万円×15%から50万円を引いて190万円 |
| 子1人の法定相続分(4分の1)に応じた税額 | 800万円×10%=80万円 |
| 相続税の総額(190万円+80万円×2人) | 350万円 |
金額の組み合わせ別の取り分をもっと見たい方は、遺産1億円で組み合わせ別に計算した記事も参考にしてみてください。
計算どおりに分けないといけないの?
ここで、よくある会話を1つ。
「計算したら、私の取り分は2,000万円だった。でも家は母が住み続けたいって」
「話し合いで決めれば、計算どおりじゃなくても大丈夫だよ」
法定相続分は、遺言がない時に話し合いの出発点になる割合です。相続人全員が合意すれば、違う割合で分けても問題ありません。
ただし、分け方を変えると相続税の各人の負担も変わります。総額は法定相続分で出しますが、それを実際に取得した割合で分けるからです。
『配偶者が多めに取れば税金が安くなるのでは』と考える方もいますよね。今回の相続だけならそうなりやすいものの、配偶者が亡くなる次の相続で税額が増えやすくなります。
自宅の土地がある、相続人が兄弟姉妹まで広がる、配偶者と子でどう分けるか迷っている。こんなケースでは、次の相続まで含めた試算を税理士に頼むと、話し合いの材料がそろって楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続放棄した人がいる時は、どう計算し直しますか?
放棄した人は、はじめから相続人でなかったものとして数え直します。例えば配偶者と子2人のうち1人が放棄したら、残った子1人が2分の1を受け取ります。ただし相続税の基礎控除の人数には、放棄した人も含めます。
養子がいる時の法定相続分はどう計算しますか?
民法の相続分では、養子も実子と同じ1人として数えます。相続税の基礎控除で数える養子の人数には、実子がいれば1人、いなければ2人までという上限があります。
計算結果に端数が出た時はどうすればいいですか?
法定相続分は割合なので、端数は話し合いで調整して大丈夫です。預金を円単位で分ける、端数を誰か1人にまとめるなど、全員が納得する形を選びましょう。
まとめ
- 法定相続分は、グループの割合を同じ立場の人数で割り、遺産額を掛けて出す
- 遺産8,000万円で配偶者と子2人なら、配偶者4,000万円・子2,000万円ずつ
- 孫が代わりに相続する時は、亡くなった子の取り分を孫の人数で割る
- 父母の片方だけ同じ兄弟姉妹は、両親とも同じ兄弟姉妹の2分の1として数える
- 相続税の総額も法定相続分で計算し、ケース1なら総額350万円・納付額の合計175万円