当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が地主で、昔から人に土地を貸して家を建ててもらっていた。そんな底地を相続することになって、『地代は少ないのに、相続税は高いの?』と不安になっている方も多いはずです。
結論から言うと、底地は借地権の分だけ評価が下がります。ただ、売りにくく分けにくい財産なので、税金より「誰が持つか」で揉めやすいんです。
この記事では、底地の評価と相続税のケース比較、兄弟で揉めやすい点と借地人への対応が分かります。
底地を相続すると、相続税はいくらになる?
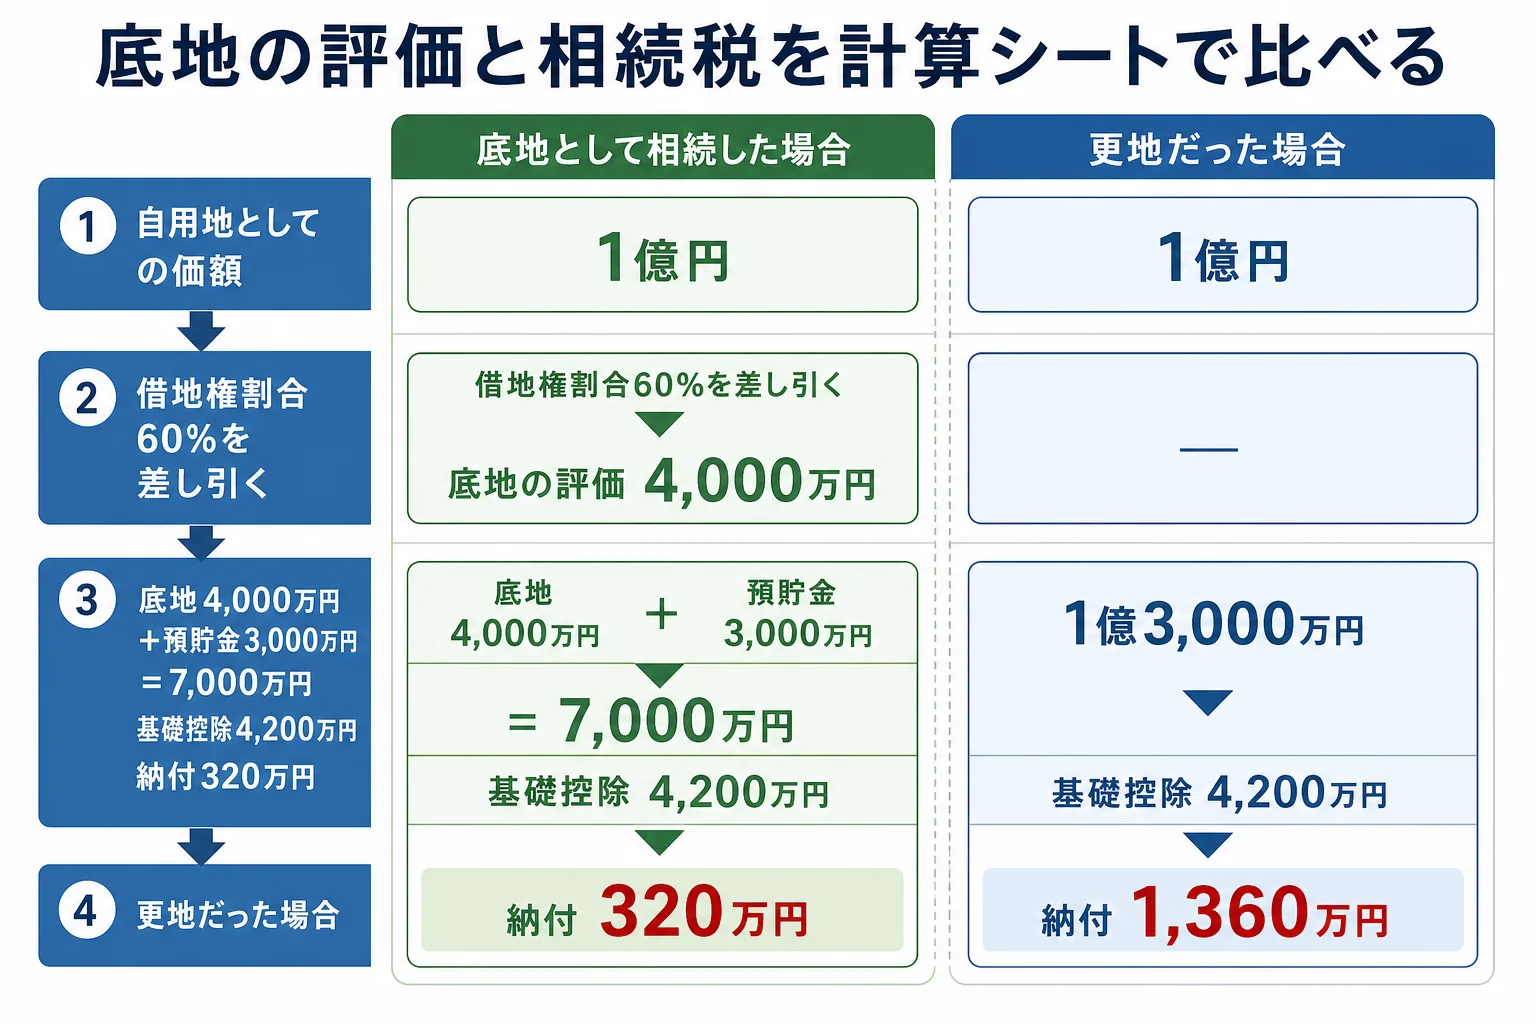
底地(貸宅地)の評価は「自用地としての価額 − 自用地としての価額 × 借地権割合」です。自用地評価1億円・借地権割合60%の底地なら評価は4,000万円。預貯金3,000万円と合わせて子2人で相続すると、納付額は合計320万円です。
例えば、母が先に亡くなっていて、父の財産を子2人で相続するケースで考えてみます。父は自宅とは別に、借地人に家を建ててもらっている土地を1か所持っていたとします。
借地権割合は、国税庁の路線価図・評価倍率表で確認できます。ここでは仮に60%の地域として計算します。
| ケース | 土地の評価額 | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 底地として相続(子2人) | 4,000万円 | 7,000万円 | 4,200万円 | 320万円 | 借地権の分(60%)を差し引ける |
| 同じ土地が更地だった場合(子2人) | 1億円 | 1億3,000万円 | 4,200万円 | 1,360万円 | 自用地としてそのまま評価 |
金額はどちらも、預貯金3,000万円を足した法定相続分どおりの計算です。自宅など他の財産は入れていません。
『評価が6割も下がるなら得なのでは?』と思いますよね。ただ、底地は地代しか生まず、自由に使えない土地です。評価が下がっても、手元に現金が残りにくいのが悩みどころなんです。
借地権の取引慣行がない地域では、借地権割合を20%として計算します。地方の貸地は、思ったほど評価が下がらないこともあります。
配偶者がいる場合も見ておきます。同じ底地と預貯金(合計7,000万円)を配偶者と子2人で法定相続分どおりに分けると、基礎控除は4,800万円です。相続税の総額は225万円、配偶者の分は配偶者の税額軽減で0円になり、納付額は子1人あたり56万2,500円、2人で合計112万5,000円です。
ただ、配偶者が底地を取得すると、配偶者が亡くなった時にもう一度相続の対象になります。底地は売りにくいので、最終的に誰が持つかまで考えて決めておきましょう。
定期借地権で貸している土地は、計算の仕方が変わります。残りの契約期間に応じて差し引く割合が決まるので、契約書で期間を確認しておいてください。
地代をもらっていた底地に特例は使える?
地代を受け取って貸していた土地は、要件を満たせば小規模宅地等の特例の「貸付事業用宅地等」に当たる可能性があります。200㎡まで評価を50%減らせる特例です。
ただ、相続開始前3年以内に新しく貸し始めた土地は、原則として対象外になります。昔から貸している底地なら、この点で外れることは少ないはずです。
ここが大事なところです。特例は相続人の誰が取得し、申告期限まで貸付を続けるかで使えるかが変わります。自宅の敷地にも特例を使う場合は、面積の調整も必要です。要件を満たすかは税理士に確認してみてください。
個人で事業をしていた親の財産を引き継ぐ流れ全体は、個人事業主の親が亡くなった時の手続きと期限の一覧で確認できます。
兄弟で底地を相続すると、どこで揉めやすい?
底地は評価額のわりに売りにくい財産です。だから「評価額どおりの価値がある」と考える人と、「実際には売れない」と考える人で、話が食い違いやすいんです。
例えば、こんな会話になりがちです。
「底地は評価4,000万円なんだから、預貯金は私が多めにもらうね」
「でも、底地なんて誰も買ってくれないよ。それで同じ扱いは納得できない」
よく揉めるのは、次の3つのパターンです。
| ケース | 起きやすいこと | 理由・注意 |
|---|---|---|
| 底地を1人が取得し、他の兄弟が預貯金を取得 | 評価額と実際の価値の差で不満が出る | 相続税は評価額で計算するので、取得した人の税負担も重くなる |
| 底地を兄弟で共有にする | 地代の分け方や売るかどうかで意見が割れる | 売却や建替えの承諾など、大事な判断に共有者の合意が要る |
| 底地を売って現金で分ける | 買い手が見つからない、値段がつかない | 買主は借地人か専門の業者に限られやすい |
『とりあえず共有にしておけば公平では?』と考える方もいます。ただ、共有は次の相続でさらに持ち主が増え、話がまとまらなくなる原因になりがちです。
遺産分割に法律上の期限はありません。それでも、相続開始から10年を過ぎると特別受益・寄与分を主張できなくなります。長年地代を管理してきた兄弟がいる場合などは、早めに話し合っておきましょう。
借地人にはいつ、何を伝えればいい?
借地人にとっても、地主が亡くなるのは大きな出来事ですよね。地代の振込先が凍結した口座のままだと、支払いが止まってしまうこともあります。
借地契約は、地主が亡くなっても終わりません。相続した人が地主の立場を引き継ぎます。
- 借地契約書(期間・地代・更新の取り決め)
- 地代の振込先口座と、直近の入金状況
- 借地人の連絡先と、建物の登記名義
- 路線価図に載っている借地権割合
- 固定資産税の課税明細書と、地代とのバランス
- 相続登記の期限(取得を知った日から3年以内)
遺産分割が終わるまでの地代は、相続人全員のものとして扱われます。分割前にどう受け取り、どう分けるかは、アパート経営の親が亡くなった時の家賃の受け取り方と同じ考え方です。
相続した底地を売るなら、相続税の申告期限の翌日から3年以内の売却は、取得費加算の特例の対象になります。借地人が買い取りを希望するケースもあるので、まずは話を聞いてみてください。
底地の相続を専門家に頼んだ方がいいのはどんな時?
底地の評価は、借地権割合をかけるだけでは終わらないことがあります。土地の形や道路との関係、定期借地権かどうかで、評価の出し方が変わるからです。
自宅や預貯金と合わせて基礎控除を超えそう、底地が複数ある、兄弟で分け方がまとまらない、というケースは税理士に頼むと楽です。土地評価の経験がある税理士なら、特例を使えるかも合わせて見てもらえます。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。底地は現金化しにくいので、納税資金をどう用意するかも早めに相談しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
底地の評価額はどこで調べられますか?
市街地なら国税庁の路線価図で、路線価と借地権割合の記号を確認できます。土地の形などの補正があるので、正確な金額は税理士に計算してもらうと安心です。
借地人が亡くなった場合、地主は何かする必要がありますか?
借地権は借地人の相続人に引き継がれます。地主の承諾は原則として要りませんが、地代の支払い者や連絡先が変わるので、新しい借地人と書面で確認しておきましょう。
底地を相続しても相続税がかからないなら、申告は不要ですか?
課税価格の合計が基礎控除以下なら申告は要りません。ただし、小規模宅地等の特例を使って0円になる場合は申告が必要です。
まとめ
- 底地の評価は「自用地としての価額 − 自用地としての価額 × 借地権割合」
- 自用地評価1億円・借地権割合60%の底地と預貯金3,000万円なら、子2人で納付320万円
- 同じ土地が更地なら納付1,360万円。評価は下がるが現金を生みにくい
- 兄弟での共有は、売却や次の相続で揉めやすい
- 借地契約は地主が亡くなっても続き、相続人が地主の立場を引き継ぐ