当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
葬儀に集まった親族を見ながら、『この中で、相続人になるのは誰なんだろう』と考えた方もいるかもしれません。おじ・おば・いとこまで関係あるのか、気になりますよね。
結論から言うと、相続人になるのは配偶者と、子・親・兄弟姉妹のうち順位が一番上の人だけです。広がっても甥・姪までで、いとこやおじ・おばは相続人になりません。
この記事では、家族構成ごとの相続人の範囲を、図と表で確かめられます。
どこまでの親族が相続人?家族構成で変わる範囲
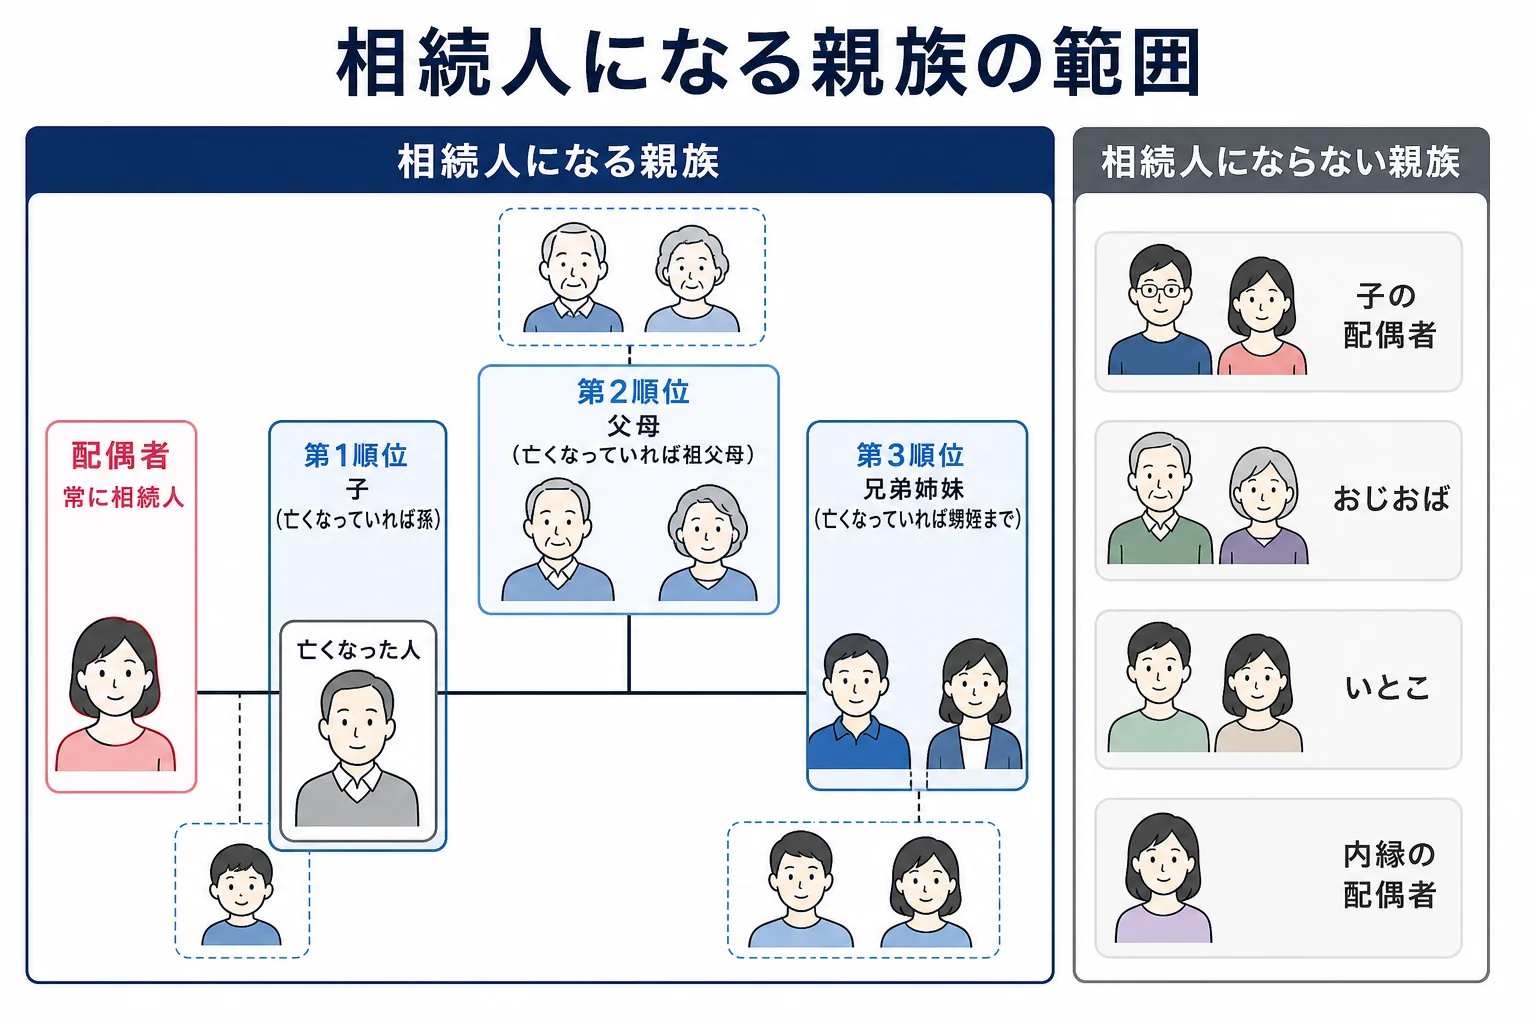
相続人の範囲は「配偶者+順位が一番上のグループ」で決まります。子がいれば子(亡くなっていれば孫)まで、子がいなければ父母、父母もいなければ兄弟姉妹(亡くなっていれば甥姪)までです。何親等かで決まるのではなく順位で決まるので、同じ遺族でも家族構成によって相続人の顔ぶれは大きく変わります。
順位は次のとおりです。配偶者はどの順位の人とも一緒に相続人になります。
| 順位 | 相続人になる人 | 亡くなっている時 |
|---|---|---|
| 常に | 配偶者 | 先に亡くなっていれば、配偶者なしで考える |
| 第1順位 | 子 | 孫が代わりに相続する(代襲相続) |
| 第2順位 | 父母 | 父母とも亡くなっていれば祖父母 |
| 第3順位 | 兄弟姉妹 | 甥・姪が代わりに相続する(甥姪の子は代わらない) |
『順位が下の人は、全くもらえないの?』と思いますよね。そうなんです。上の順位の人が1人でもいれば、下の順位の人に相続権はありません。
ケースで見る:この家族なら相続人は誰?
同じ「遺族」でも、家族構成で相続人はまったく違ってきます。よくある4つのケースを並べてみます。
| ケース | 相続人 | 取り分 | 理由・注意 |
|---|---|---|---|
| 夫が亡くなり、妻と子2人がいる | 妻・子2人 | 妻1/2、子1/4ずつ | 夫の親・兄弟は相続人にならない |
| 父が亡くなり、母は他界。長男と、先に亡くなった次男の子2人 | 長男・次男の子2人 | 長男1/2、孫1/4ずつ | 孫が次男の分を代わりに受け継ぐ |
| 子のいない夫が亡くなり、夫の父母は他界。夫に姉1人 | 妻・夫の姉 | 妻3/4、姉1/4 | 妻だけが相続するわけではない |
| 独身で子も親もいない人が亡くなり、兄は他界。兄の子(甥)2人 | 甥2人 | 1/2ずつ | 甥が亡くなっていても、その子は相続しない |
2行目の代襲相続は、見落としやすいケースです。
「次男はもう亡くなってるから、相続人は長男だけだよね」「いや、次男の子どもたちが代わりに入るんだよ」。こんな会話は、相続の場面でよくあります。
3行目のように子のいない夫婦は、配偶者と兄弟姉妹が一緒に相続人になります。遺言書がないと、妻は夫の兄弟姉妹と遺産の分け方を話し合うことになるんです。
ただ、兄弟姉妹には遺留分(最低限もらえる取り分)がありません。夫が「全部を妻に」という遺言書を残しておけば、妻がすべてを受け継げます。
子のいない夫婦で、配偶者に家を残したいなら、元気なうちに遺言書を用意しておくと安心です。
もう1つ、相続人の範囲が動くのが相続放棄です。例えば1行目で子2人が2人とも放棄すると、第1順位がいなくなり、夫の父母(いなければ兄弟姉妹)が妻と一緒に相続人になります。
放棄する時は、次に相続人になる親族にも一声かけておきましょう。知らないうちに相続人になっていた、という行き違いを防げます。
相続は何親等まで?甥姪で止まる理由
「相続は何親等まで」と聞かれることがありますが、実は相続人は親等の数ではなく順位で決まります。
参考までに親等を並べると、子と父母は1親等、孫・祖父母・兄弟姉妹は2親等、甥姪・おじおばは3親等です。
| 親族 | 親等 | 相続人になる? |
|---|---|---|
| 子・父母 | 1親等 | なる(子が第1順位、父母が第2順位) |
| 孫 | 2親等 | 子が亡くなっている時に代わりになる |
| 兄弟姉妹 | 2親等 | 子も父母もいない時になる |
| 甥・姪 | 3親等 | 兄弟姉妹が亡くなっている時に代わりになる |
| おじ・おば | 3親等 | ならない |
| いとこ | 4親等 | ならない |
甥姪とおじおばは同じ3親等ですが、相続人になるのは甥姪だけです。兄弟姉妹の代わりになれるのは甥姪までで、甥姪の子はなれません。
『遠い親戚にまで連絡しないといけないの?』と心配な方もいるはずです。でも、相続人が広がるのは子も父母もいない時だけで、そこでも甥姪で止まります。
相続人にならない「遺族」もいる
身近にいて、ずっと支えてきた人でも、相続人にならない人がいます。ここが意外と知られていないところです。
- 子の配偶者(長男の妻など)
- 内縁の夫・妻
- 離婚した元の配偶者
- おじ・おば・いとこ
- 再婚相手の連れ子(養子縁組をしていない場合)
『義父の介護をずっとしてきたのに、何ももらえないの?』と感じる方もいるはずです。
この場合、相続人でない親族が介護などで貢献した分を「特別寄与料」として相続人に請求できる制度があります。相続の開始と相続人を知った時から6か月以内、相続開始から1年以内という短い期限があるので注意しておきましょう。
内縁の配偶者は、相続人がいない場合に、家庭裁判所へ特別縁故者として財産分与を申し立てる道があります。
一方、離婚した元の配偶者は相続人になりませんが、その人との間の子は相続人です。
再婚相手の連れ子も、養子縁組をすれば実子と同じ取り分の相続人になります。一緒に暮らしているだけでは相続人にならないので、ここは見落とさないようにしておきたいところです。
なお、相続税の基礎控除で数える養子の人数には上限があります。実子がいれば1人まで、実子がいなければ2人までです。
兄弟姉妹や甥姪が相続すると、相続税はどうなる?
相続人の範囲は、相続税にも関わります。兄弟姉妹や甥姪が財産を取得すると、相続税が2割増しになるからです。
例えば、夫の財産5,000万円を、法定相続分どおりに分けるケースで比べてみます。
| ケース | 法定相続人 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 妻と子2人 | 3人 | 4,800万円 | 10万円 | 妻の分は配偶者の税額軽減で0円 |
| 子のいない夫婦で、妻と夫の兄弟姉妹2人 | 3人 | 4,800万円 | 6万円 | 兄弟姉妹の分は2割加算 |
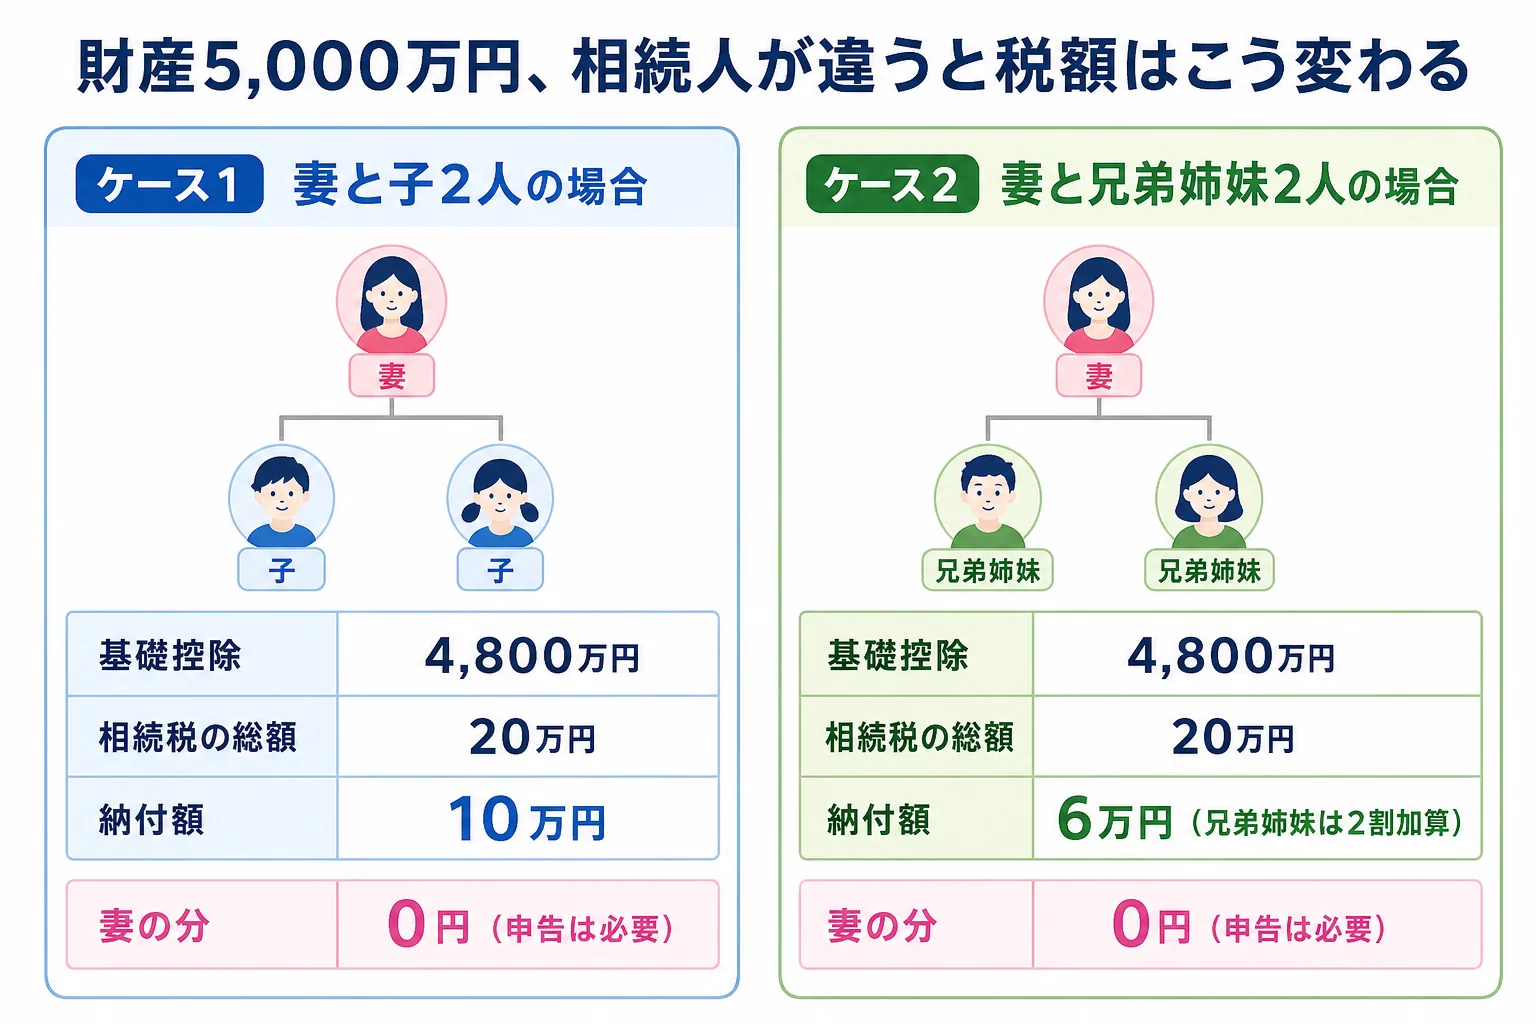
どちらも相続税の総額は20万円です。2行目は兄弟姉妹の取り分が小さいので合計は少なく見えますが、兄弟姉妹1人の税額には2割加算が入っています。
なお、妻の分が配偶者の税額軽減で0円になっても、軽減を使うには申告が必要です。
相続人に兄弟姉妹や甥姪が入るケース、代襲相続で相続人が多いケースは、戸籍集めも税額の計算も複雑になりがちです。相続人の確かめ方は相続人を自分で確かめる方法、取り分の計算は家族構成から取り分を計算する方法で見られます。
申告まで見通したい時は、相続に詳しい税理士に一度相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫は相続人になりますか?
子が生きていれば、孫は相続人になりません。子が先に亡くなっている時は、その子の子(孫)が代わりに相続人になります。
長男の妻は、義父の遺産を相続できますか?
相続人ではないので、そのままでは相続できません。介護などで貢献した場合は特別寄与料を請求できることがあり、遺言書で財産を残してもらう方法もあります。
父母の片方だけが同じ兄弟姉妹も相続人になりますか?
なります。ただし取り分は、父母の両方が同じ兄弟姉妹の半分です。
まとめ
- 相続人は配偶者と、子・父母・兄弟姉妹のうち順位が一番上の人
- 代わりに相続できるのは、子の代わりの孫と、兄弟姉妹の代わりの甥姪まで
- 何親等かではなく順位で決まる。おじおば・いとこは相続人にならない
- 子の配偶者や内縁の配偶者は相続人ではないが、特別寄与料などの道がある