当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、生命保険金と会社からの退職金が振り込まれた。『これって遺産なの?相続税の計算に入れるの?』と迷いますよね。
結論から言うと、どちらも本来の遺産ではありませんが、相続税の計算では財産として扱われます。これを「みなし相続財産」と言います。この記事では、受け取った物ごとに判定していきます。
受け取った保険金や退職金は、相続税の対象になる?
夫が保険料を払っていた生命保険の死亡保険金や、亡くなった後3年以内に支給が決まった死亡退職金は、みなし相続財産として相続税の対象です。ただし相続人が受け取った分には、それぞれ「500万円 × 法定相続人の数」の非課税枠があります。遺族年金は相続税の対象になりません。
みなし相続財産とは、亡くなった人が持っていた財産ではないのに、亡くなったことをきっかけに家族が受け取るため、相続税の上では相続で取得したとみなされる財産のことです。相続税法の第3条に決められています。
本来の相続財産との違いは、「誰の財産か」です。預金や自宅は亡くなった人の財産で、相続人全員で分け方を話し合います。
一方、死亡保険金は受取人に指定された人の財産なんです。遺産分割の話し合いをしなくても、受取人がそのまま受け取れます。
| 比べる点 | 本来の相続財産 | みなし相続財産 |
|---|---|---|
| 例 | 預金・自宅・株式 | 死亡保険金・死亡退職金 |
| 誰の財産か | 亡くなった人の財産 | 受け取った人の財産 |
| 遺産分割の話し合い | 必要 | 原則いらない |
| 相続税 | かかる | かかる(非課税枠あり) |
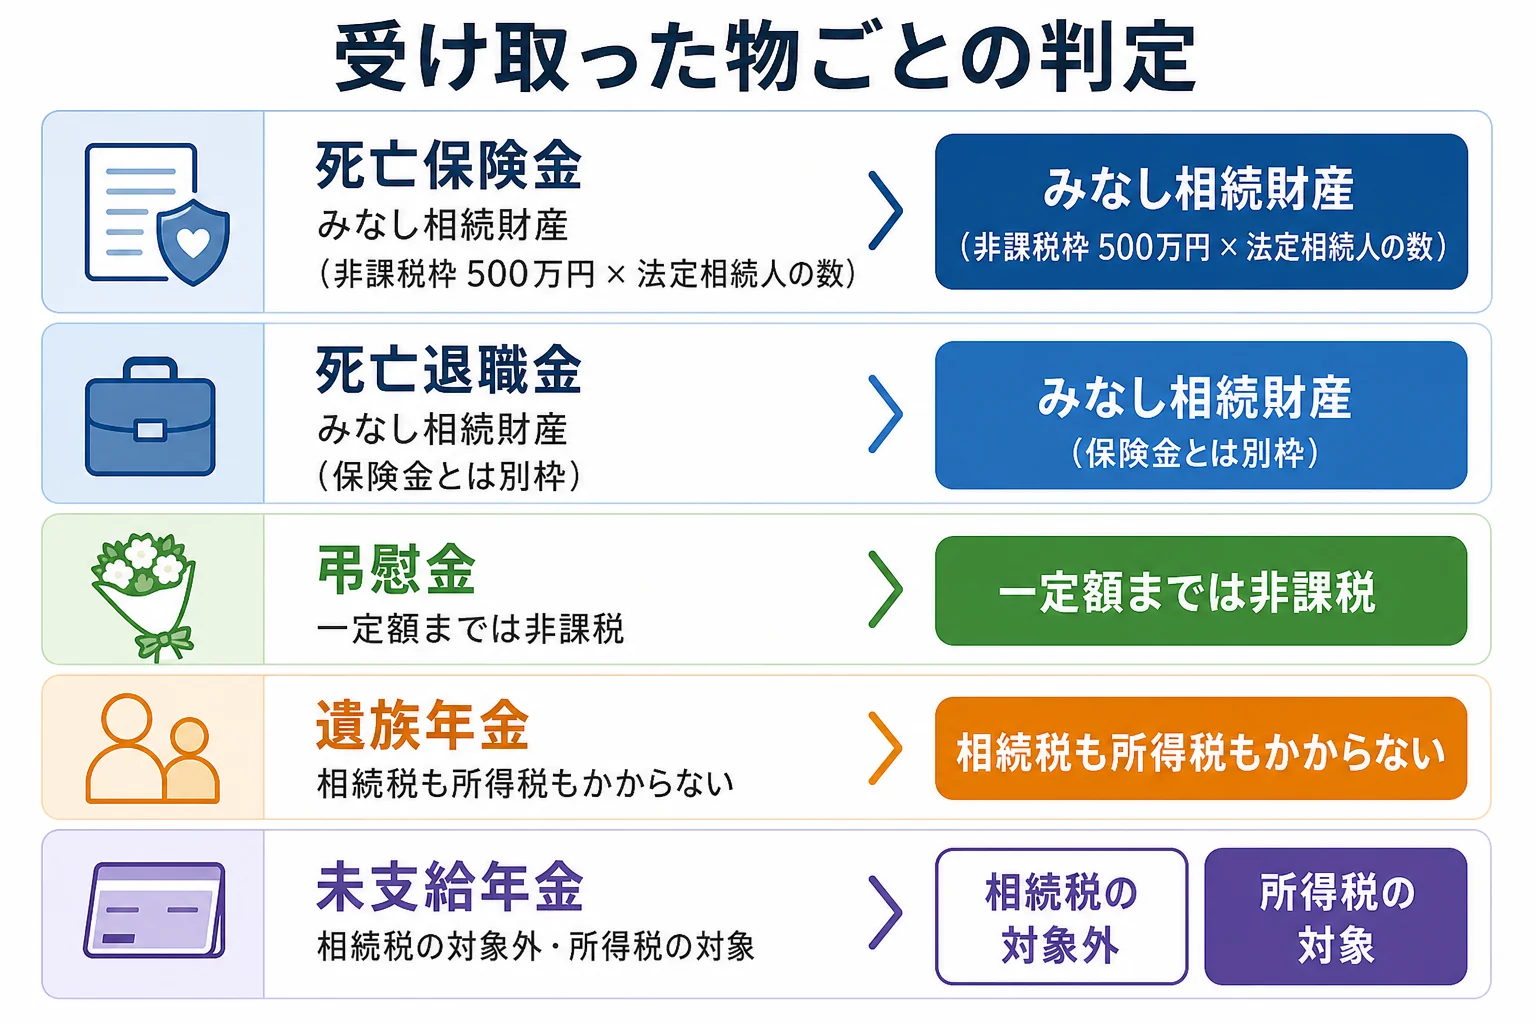
受け取った物ごとに判定すると?
家族が受け取るお金はいろいろあります。みなし相続財産になるかどうかは、受け取った物ごとに違うんです。
| 受け取った物 | 相続税の扱い | 非課税枠・注意 |
|---|---|---|
| 死亡保険金(亡くなった人が保険料を負担) | みなし相続財産 | 500万円 × 法定相続人の数 |
| 死亡退職金(死亡後3年以内に支給が確定) | みなし相続財産 | 500万円 × 法定相続人の数(保険金とは別枠) |
| 弔慰金 | 一定額までは非課税 | 業務上の死亡は普通給与の3年分、それ以外は半年分を超える部分が対象 |
| 遺族年金 | 相続税の対象外 | 所得税もかからない |
| 未支給年金 | 相続税の対象外 | 受け取った遺族の一時所得として所得税の対象 |
| まだ保険事故が起きていない保険の権利(契約者が家族で、保険料は亡くなった人が負担) | みなし相続財産 | 生命保険契約に関する権利として評価する |
『保険金なら全部みなし相続財産でしょ?』と思うかもしれません。実は、誰が保険料を払っていたかで税金の種類が変わります。
例えば、夫が亡くなって妻が受け取った保険金でも、保険料を払っていたのが妻自身なら、相続税ではなく所得税の対象です。保険料を払った人も、亡くなった人も、受取人もすべて違う場合は贈与税になります。
妻と子2人で、保険金2,000万円を受け取ったら?
ここからは、非課税枠がどう効くかを2つのケースで見てみます。
ケース1は、夫が亡くなり、相続人が妻と子2人。夫が保険料を払っていた死亡保険金2,000万円を妻が受け取ったケースです。非課税枠は500万円 × 3人で1,500万円です。
ケース2は、同じ家族で、子の一人が相続放棄をして、その子が保険金1,000万円を受け取ったケースです。
| ケース | 受け取った保険金 | 非課税になる額 | 相続税の計算に入る額 | 理由・注意 |
|---|---|---|---|---|
| ケース1:妻が受け取る | 2,000万円 | 1,500万円 | 500万円 | 非課税枠は法定相続人3人分 |
| ケース2:相続放棄した子が受け取る | 1,000万円 | 0円 | 1,000万円 | 放棄した人は非課税枠を使えない |
相続放棄をしても、保険金は受取人の財産なので受け取れます。ただし、放棄した人は相続人ではないので、非課税枠は使えないんです。
一方で、非課税枠を計算する時の「法定相続人の数」には、放棄した人も数えます。放棄した人がいても、枠の大きさそのものは減りません。
「保険金は放棄しても受け取れるって聞いたけど、税金はかかるの?」
「受け取れるけど、非課税の枠は使えないんだって。だから全額が計算に入るみたい」
みなし相続財産を足すと基礎控除を超えるかどうかが変わり、申告が必要になることもあります。保険金や退職金が多いケース、相続放棄をする人がいるケースは、税理士に一度計算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人の数え方は被相続人と相続人の違い、条文の読み方は相続税法の条文をケースで読むで確かめられます。
よくある質問
みなし相続財産は遺産分割協議書に書く必要がありますか?
受取人が決まっている死亡保険金は受取人の財産なので、原則として遺産分割の対象ではありません。ただし相続税の申告では、受け取った人の財産として計算に入れます。
死亡保険金と死亡退職金の非課税枠は合算ですか?
別々です。保険金に「500万円 × 法定相続人の数」、退職金にも同じ額の枠があり、それぞれに使えます。
遺族年金を受け取ったら、相続税の申告に入れますか?
入れません。遺族年金は相続税の対象外で、所得税もかかりません。未支給年金も相続税の対象外ですが、受け取った人の一時所得として所得税の対象になります。
まとめ
- みなし相続財産は、遺産ではないのに相続税の上では相続で取得したとみなされる財産
- 死亡保険金と死亡退職金は、それぞれ「500万円 × 法定相続人の数」の非課税枠がある
- 弔慰金は一定額まで非課税、遺族年金と未支給年金は相続税の対象外
- 保険料を誰が払ったかで、相続税・所得税・贈与税のどれになるかが変わる
- 相続放棄した人も保険金は受け取れるが、非課税枠は使えない