当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母と子で遺産を分けることになった。『母に多めに渡せば税金は安くなるはず』と考える方も多いはずです。
結論から言うと、一次相続だけを見て母に全部渡すと、母が亡くなった時の二次相続を足した合計はむしろ増えることがあります。この記事では、二次相続まで含めた相続税を、子供2人・3人のケースで早見表にします。
父の遺産2億円を母と子2人で分けたら、二次相続まででいくら?
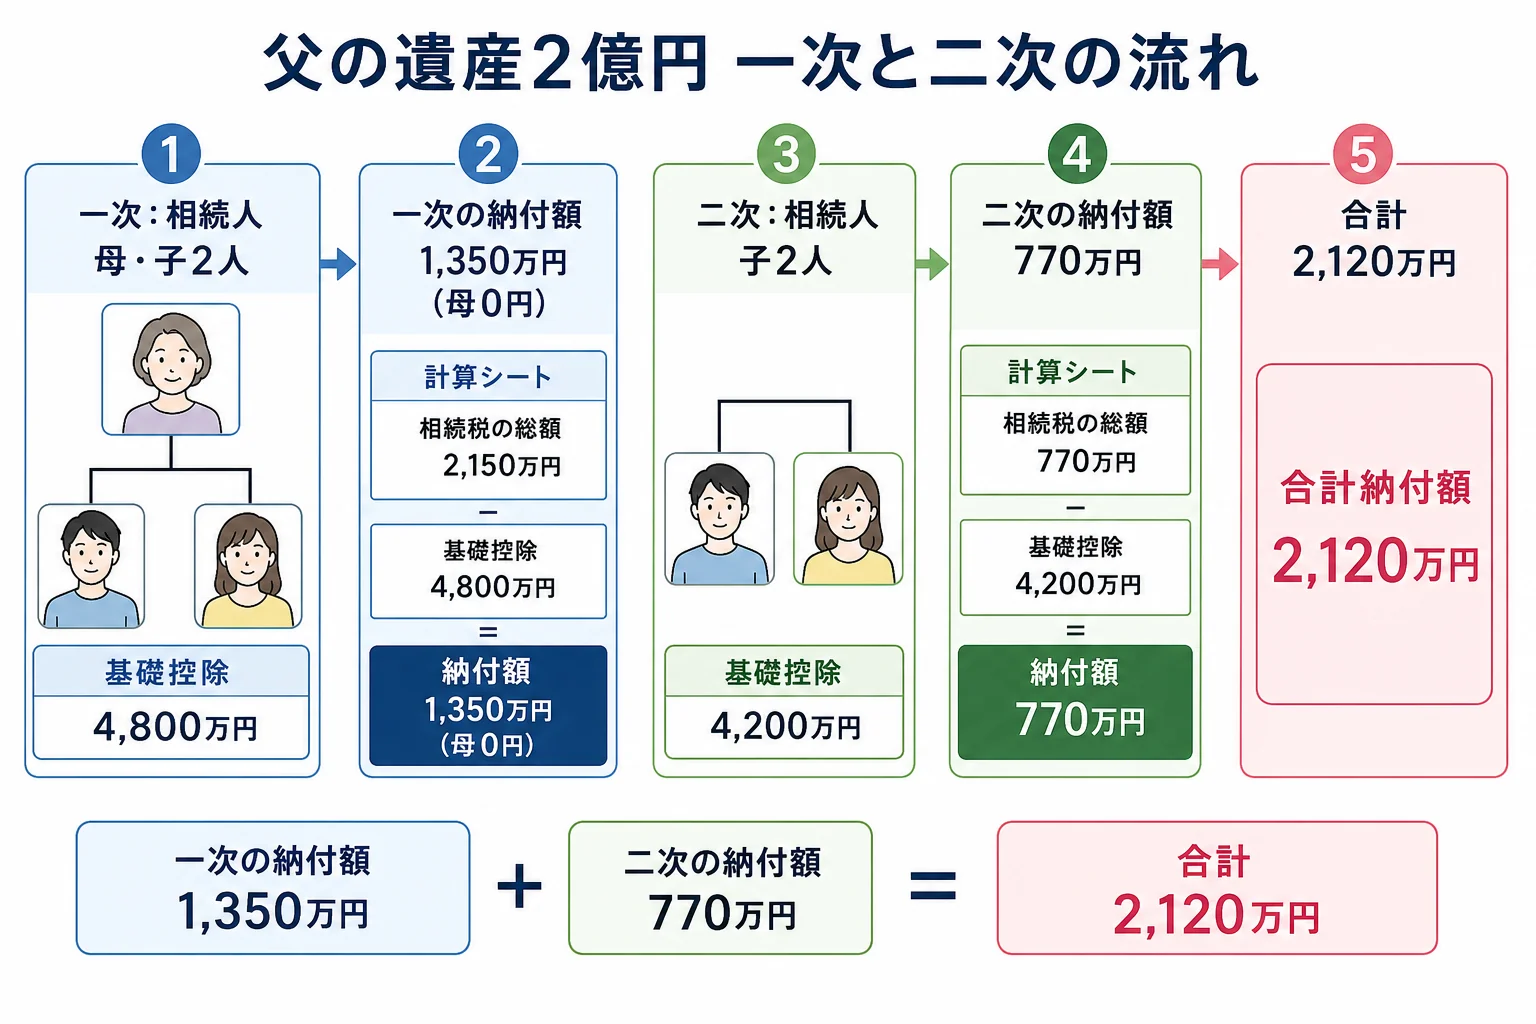
父の遺産2億円を母と子2人が法定相続分どおりに相続すると、一次相続の納付額は1,350万円です。その後に母が亡くなり、母が受け取った1億円を子2人が相続すると二次相続は770万円。合計は2,120万円です。
ここでは、母自身の財産は0円で、母が受け取った財産は増えも減りもせずに子へ渡る、という前提で計算します。相次相続控除などの控除は入れていません。
一次と二次の計算の流れを並べてみますね。
| 計算の段階 | 一次相続(父が亡くなる) | 二次相続(母が亡くなる) |
|---|---|---|
| 相続人 | 母・子2人 | 子2人 |
| 課税価格の合計 | 2億円 | 1億円 |
| 基礎控除 | 4,800万円(3人) | 4,200万円(2人) |
| 課税遺産総額 | 1億5,200万円 | 5,800万円 |
| 法定相続分で分けた額 | 母7,600万円・子各3,800万円 | 子各2,900万円 |
| 速算表の税額 | 母1,580万円・子各560万円 | 子各385万円 |
| 相続税の総額 | 2,700万円 | 770万円 |
| 各人の納付額 | 母0円・子各675万円 | 子各385万円 |
| 納付額の合計 | 1,350万円 | 770万円 |
二次相続では、配偶者の税額軽減が使えません。さらに相続人が1人減るので、基礎控除も600万円小さくなります。
同じ1億円でも、二次相続の方が税金がかかりやすいんです。ここが二次相続の考え方の出発点です。
子供2人・3人で、一次と二次の合計はどう変わる?
では、父の遺産額と母の取り分を変えると、合計はどう動くのでしょうか。母が「何も受け取らない」「法定相続分の半分」「全部」の3通りで比べた早見表です。
まずは子供が2人のケースです。
| 父の遺産 | 母は受け取らない | 母が半分(法定相続分) | 母が全部 |
|---|---|---|---|
| 1億円 | 630万円(一次のみ) | 395万円(一次315万円+二次80万円) | 770万円(一次0円+二次770万円) |
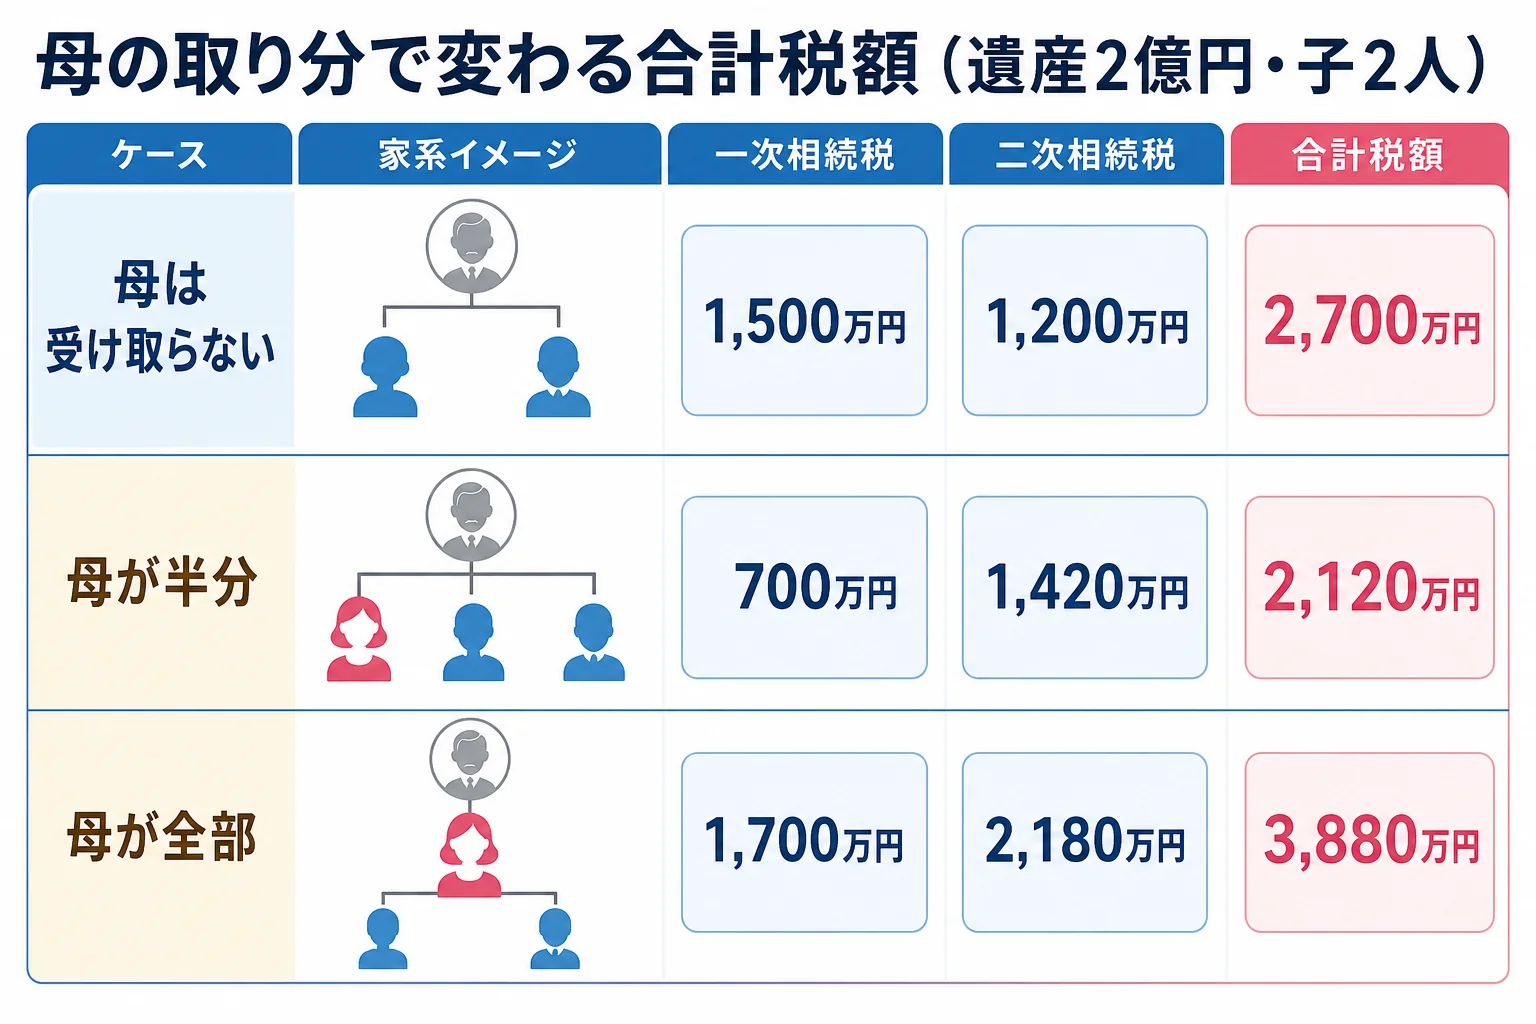
| 2億円 | 2,700万円(一次のみ) | 2,120万円(一次1,350万円+二次770万円) | 3,880万円(一次540万円+二次3,340万円) |
| 3億円 | 5,720万円(一次のみ) | 4,700万円(一次2,860万円+二次1,840万円) | 9,589万3,300円(一次2,669万3,300円+二次6,920万円) |
次に、子供が3人のケースです。
| 父の遺産 | 母は受け取らない | 母が半分(法定相続分) | 母が全部 |
|---|---|---|---|
| 1億円 | 524万9,700円(一次のみ) | 282万4,500円(一次262万4,700円+二次19万9,800円) | 629万9,700円(一次0円+二次629万9,700円) |
| 2億円 | 2,434万9,800円(一次のみ) | 1,847万4,600円(一次1,217万4,900円+二次629万9,700円) | 2,946万9,300円(一次486万9,900円+二次2,459万9,400円) |
| 3億円 | 5,079万9,900円(一次のみ) | 3,979万9,800円(一次2,539万9,800円+二次1,440万円) | 7,830万6,600円(一次2,370万6,600円+二次5,460万円) |
この前提では、どの金額でも「母が半分」の合計が最も小さくなっています。ただ、これは母自身の財産が0円の場合の話です。
『母にも預金があるけど、どうなるの?』という方もいますよね。母自身の財産がある場合は、二次相続の課税価格がその分だけ大きくなり、母の取り分は少なめにした方が合計が下がることも。
子供の人数が3人だと、どのケースも2人より合計が小さくなります。二次相続の基礎控除が4,800万円になり、1人分の金額も小さくなるからです。
人数ごとの基礎控除は、相続人1人〜5人の基礎控除の早見表で確かめられます。
母に全部渡すと、なぜ合計が増えるの?
「父さんの分は全部母さんに。税金もかからないし」
「でも、母さんの時に僕らが全部払うことになるよね」
こんな会話をした家族もいるかもしれません。実は、一次相続で母に全部渡しても、税金がかからないとは限らないんです。
配偶者の税額軽減で0円になるのは、1億6,000万円か法定相続分のどちらか多い金額までです。遺産2億円なら0円の枠は1億6,000万円なので、母が全部受け取ると540万円かかります。
| ケース(子2人) | 結論 | 理由・注意 |
|---|---|---|
| 遺産1億円・母が全部受け取る | 一次は0円、二次は770万円 | 一次で使える子の基礎控除や低い税率を使わずに終わる |
| 遺産2億円・母が全部受け取る | 一次540万円、二次3,340万円 | 1億6,000万円を超えた分は母にも課税。二次は2億円に課税される |
| 遺産3億円・母が全部受け取る | 合計9,589万3,300円 | 二次は法定相続分で分けた1人分が1億2,900万円になり、40%の税率がかかる |
母が全部受け取ると、二次相続で子2人が2億円や3億円をまとめて相続することになります。1人分の金額が大きくなり、高い税率がかかるんです。
反対に、一次相続で子にも分けておくと、一次と二次の両方で基礎控除と低い税率を使えます。合計が下がるのはこのためです。
ただ、税金だけで決めるのはおすすめしません。母の生活費や住まい、介護の費用も考えて、手元に残すお金を決めてみてください。
金額別の一次相続の計算は、7000万円の相続税の人数別試算や5億円の相続税の人数別計算でも確かめられます。
二次相続の試算で見落としやすいことは?
『早見表のとおりに分ければ安心?』と思うかもしれません。ただ、早見表は前提をそろえた目安です。実際の試算では、次の点で結果が変わります。
- 母自身の預金や不動産がいくらあるか
- 母が受け取った財産を、二次相続までに使ったり贈与したりする予定があるか
- 一次相続から10年以内に二次相続が起きた時の相次相続控除
- 自宅の土地で、二次相続でも小規模宅地等の特例を使える子がいるか(同居か、持ち家のない別居の子か)
- 一次相続で配偶者の税額軽減を使う場合の申告(0円でも申告が必要)
特に自宅は要注意です。一次相続では母が継げば特例を使えても、二次相続では同居している子がいないと使えないことがあります。
子が全員持ち家に住んでいる家庭では、二次相続で自宅の評価が下がらず、税額が大きくなりやすいんです。
母の財産や自宅の扱いまで入れて一次と二次の合計を比べたい、子の人数が多く分け方がまとまりにくい。こうしたケースは試算のパターンが多くなるので、相続税に詳しい税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
二次相続の相続税は、一次相続より高くなりますか?
同じ金額なら高くなりやすいです。二次相続では配偶者の税額軽減が使えず、相続人が1人減って基礎控除も600万円小さくなるからです。
子供2人で、母から1億円を二次相続するといくらですか?
基礎控除4,200万円を引いた5,800万円に課税され、相続税は合計770万円(1人385万円)です。
一次相続と二次相続が近い時期に続いた場合はどうなりますか?
10年以内に続けて相続があった場合は、相次相続控除で二次相続の税額が軽くなる制度があります。使えるかどうかと金額は税理士に確認してみてください。
まとめ
- 二次相続は配偶者の税額軽減が使えず、基礎控除も小さくなる
- 父の遺産2億円・子2人なら、母が半分で一次と二次の合計2,120万円
- 同じ2億円で母が全部受け取ると、合計は3,880万円に増える
- 母自身の財産がある時は、母の取り分を少なめにした方がよいことも
- 自宅の特例が二次相続で使えるかも合わせて確かめる