当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
第11表に財産を書き終えて、次は第15表。『種類別に並べ直すだけなのに、どの数字をどこへ写せばいいの?』と手が止まっていませんか。
結論から言うと、第15表は新しく計算する表ではなく、ほかの表の数字を種類ごとに集めて合計する「まとめの表」です。この記事では、財産の中身が違う2つのケースで記入例を見ていきます。
自宅と預金だけなら、第15表はどう埋まる?
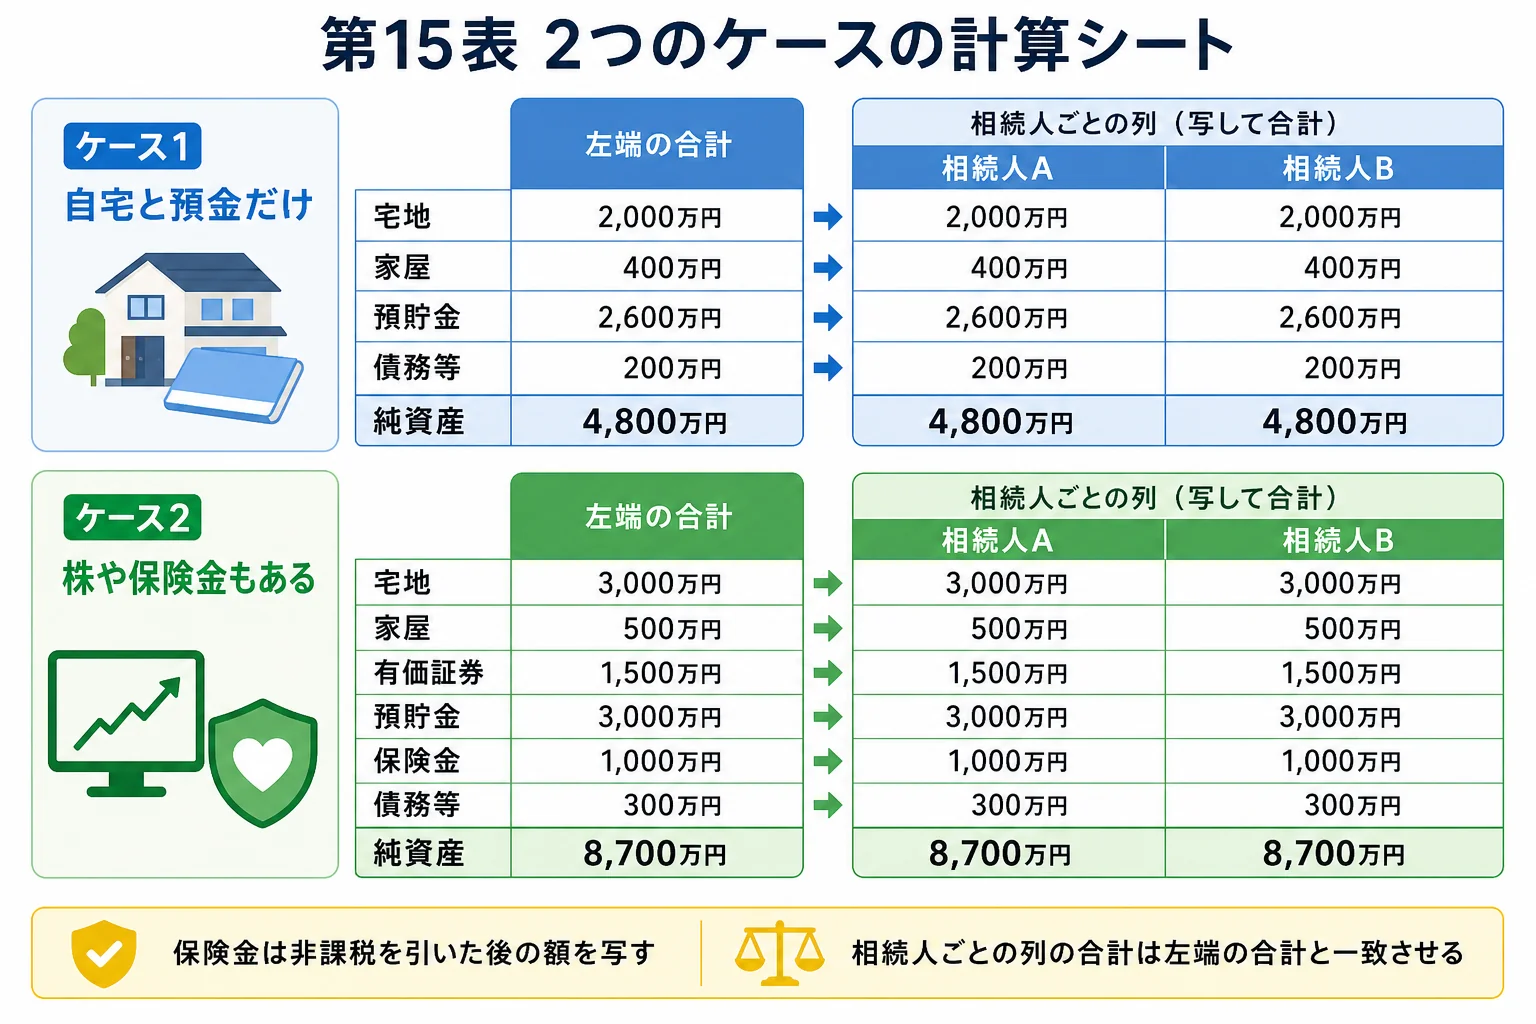
夫が亡くなり、妻と子2人が自宅と預金を相続するケースなら、第15表で数字が入るのは「宅地」「家屋」「現金・預貯金」「債務・葬式費用」くらいです。空欄が多くても問題ありません。
第15表には、左端に全員の合計、その右に相続人ごとの列があります。財産の種類は土地・家屋・事業用財産・有価証券・現金預貯金・家庭用財産・その他の財産に分かれています。
それぞれの数字は、第11表(財産の明細)と第13表(債務・葬式費用)からそのまま写します。第15表で新しく評価し直すことはありません。
例えば、自宅の土地が小規模宅地等の特例を使った後で2,000万円、建物が400万円、預金が2,600万円。葬儀費用などが200万円というケースを考えてみます。
| 第15表の項目 | 合計欄 | 写してくる元 |
|---|---|---|
| 宅地 | 2,000万円 | 第11表(特例を使った後の額) |
| 家屋 | 400万円 | 第11表 |
| 現金・預貯金 | 2,600万円 | 第11表 |
| 財産の合計 | 5,000万円 | 上の合計 |
| 債務・葬式費用 | 200万円 | 第13表 |
| 差引の純資産価額 | 4,800万円 | 5,000万円 − 200万円 |
純資産価額は4,800万円で、妻と子2人の基礎控除4,800万円とちょうど同じです。『じゃあ申告しなくていいのでは?』と思いますよね。
実はここが大事なところです。宅地の2,000万円は小規模宅地等の特例を使った後の数字です。特例を使って基礎控除以下になる時は、申告しないと特例そのものが使えません。
株や生命保険金、借入金もある時はどう書く?
財産の種類が増えても、やることは同じです。ただ、写し間違えやすい欄がいくつか出てきます。
例えば、夫が亡くなり妻と子2人が相続するケースで、財産が次のような内訳だったとします。
| 第15表の項目 | 合計欄 | 迷いやすい点 |
|---|---|---|
| 宅地 | 3,000万円 | 特例を使った後の額 |
| 家屋 | 500万円 | 固定資産税評価額 |
| 有価証券 | 1,500万円 | 上場株式は評価額 |
| 現金・預貯金 | 3,000万円 | 亡くなった日の残高 |
| その他の財産(生命保険金等) | 1,000万円 | 受取額2,500万円から非課税1,500万円を引いた後 |
| 財産の合計 | 9,000万円 | |
| 債務・葬式費用 | 300万円 | 第13表から |
| 差引の純資産価額 | 8,700万円 |
特に間違えやすいのが生命保険金です。受け取った2,500万円をそのまま書くと、非課税枠の分だけ税金が多くなってしまいます。
非課税枠は500万円×法定相続人の数で、このケースは1,500万円です。計算は第9表で済ませ、引いた後の1,000万円を写します。書き方は生命保険金を第9表に書く時の書き方で詳しく見ています。
借入金や葬儀費用も同じで、第13表で集計した数字を写すだけです。香典返しや四十九日の費用は葬式費用に入らないので、第13表の段階で外しておきましょう。
相続人ごとの列は何を基準に書く?
『合計欄はできたけど、右側の相続人ごとの列は?』という方も多いはずです。相続人ごとの列には、遺産分割で実際にその人が取得した財産を書きます。
先ほどの8,700万円のケースで、法定相続分どおりに分けたとします。妻の列の純資産価額は4,350万円、子2人はそれぞれ2,175万円です。
この数字は第1表の課税価格へつながり、相続税の総額は437万5,000円になります。妻は配偶者の税額軽減で0円、子2人の納付税額はそれぞれ109万3,700円です(実際の取得割合で按分した場合)。
| ケース | 純資産価額 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 自宅と預金だけ(特例あり) | 4,800万円 | 0円 | 0円(ただし申告は必要) |
| 株・保険金・借入金もある | 8,700万円 | 437万5,000円 | 218万7,400円 |
相続人ごとの列の合計が、左端の合計欄と一致するかも確認しておきましょう。1円でもずれていたら、どこかの写し間違いです。
「列ごとに足したら合計と合わないんだけど」
「保険金を受け取った人の列に、非課税後の額を書いているか見てみて」
生前贈与の加算がある時は、純資産価額の下の欄に第14表の数字が入ります。こちらは生前贈与を第14表に書く時の書き方で確認してみてください。
財産の種類が多い、土地の評価に自信がない、相続人ごとの取得額がまだ決まっていない。こんなケースは、第15表の前の段階から税理士に見てもらうと、表どうしの数字のずれを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
第15表の数字は第11表と違っていてもいいですか?
違っていてはいけません。第15表は第11表・第13表などの数字を種類ごとに集めた表なので、種類ごとの合計は元の表と一致します。合わない時は写し間違いを疑ってみてください。
該当しない財産の欄は空欄でいいですか?
空欄で大丈夫です。自宅と預金だけのケースなら、事業用財産や有価証券の欄は何も書かないまま提出することになります。
生命保険金は受け取った額を書くのですか?
非課税枠を引いた後の額を書きます。非課税枠は500万円×法定相続人の数で、計算は第9表で行います。相続人でない人が受け取った保険金には非課税枠がない点にも注意しておきましょう。
まとめ
- 第15表は第11表・第13表などの数字を種類ごとに集めて合計する表
- 土地は小規模宅地等の特例を使った後の額、保険金は非課税を引いた後の額を写す
- 特例を使って基礎控除以下になる時も申告は必要
- 相続人ごとの列は実際の取得額で書き、合計欄と一致するか確かめる
- 純資産価額8,700万円・妻と子2人なら、相続税の総額は437万5,000円
戸籍の束を何度も集めたくない時は、法定相続情報一覧図を取るケースもあわせて見てみてください。