当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺品を片づけていたら、固定資産税の通知に見覚えのない「山林」が載っていた。『場所も分からないし、価値もなさそう。放っておいてもいい?』と思いますよね。
結論から言うと、山林を相続したら、相続登記に加えて市町村への「森林の土地の所有者届出」が要ります。相続税の計算でも、山林は場所によって評価のしかたが変わります。
この記事では、届出の期限と、山林がある時の相続税の考え方、山林を手放したい時の選択肢がケース別に分かります。
親の山林を相続したら、何を届け出る?
山林を相続した人は、所有者になった日から90日以内に、山林のある市町村長へ「森林の土地の所有者届出」を出します。面積の大小は関係ありません。これとは別に、相続を知った日から3年以内の相続登記も義務です。
森林の土地の所有者届出は、森林法にもとづく届出です。売買だけでなく、相続で取得した場合も対象になります。
『ほんの小さな山なのに?』という方も多いはずです。実は面積の要件はなく、どんなに狭くても届け出る必要があるんです。
届出先は、自分の住所地ではなく、山林がある市町村です。実家と山林が別の町にある時は気をつけておきましょう。
添付するのは、登記事項証明書など権利を取得したことが分かる書類と、土地の位置を示す図面です。
| ケース | 必要な手続き | 期限 | 理由・注意 |
|---|---|---|---|
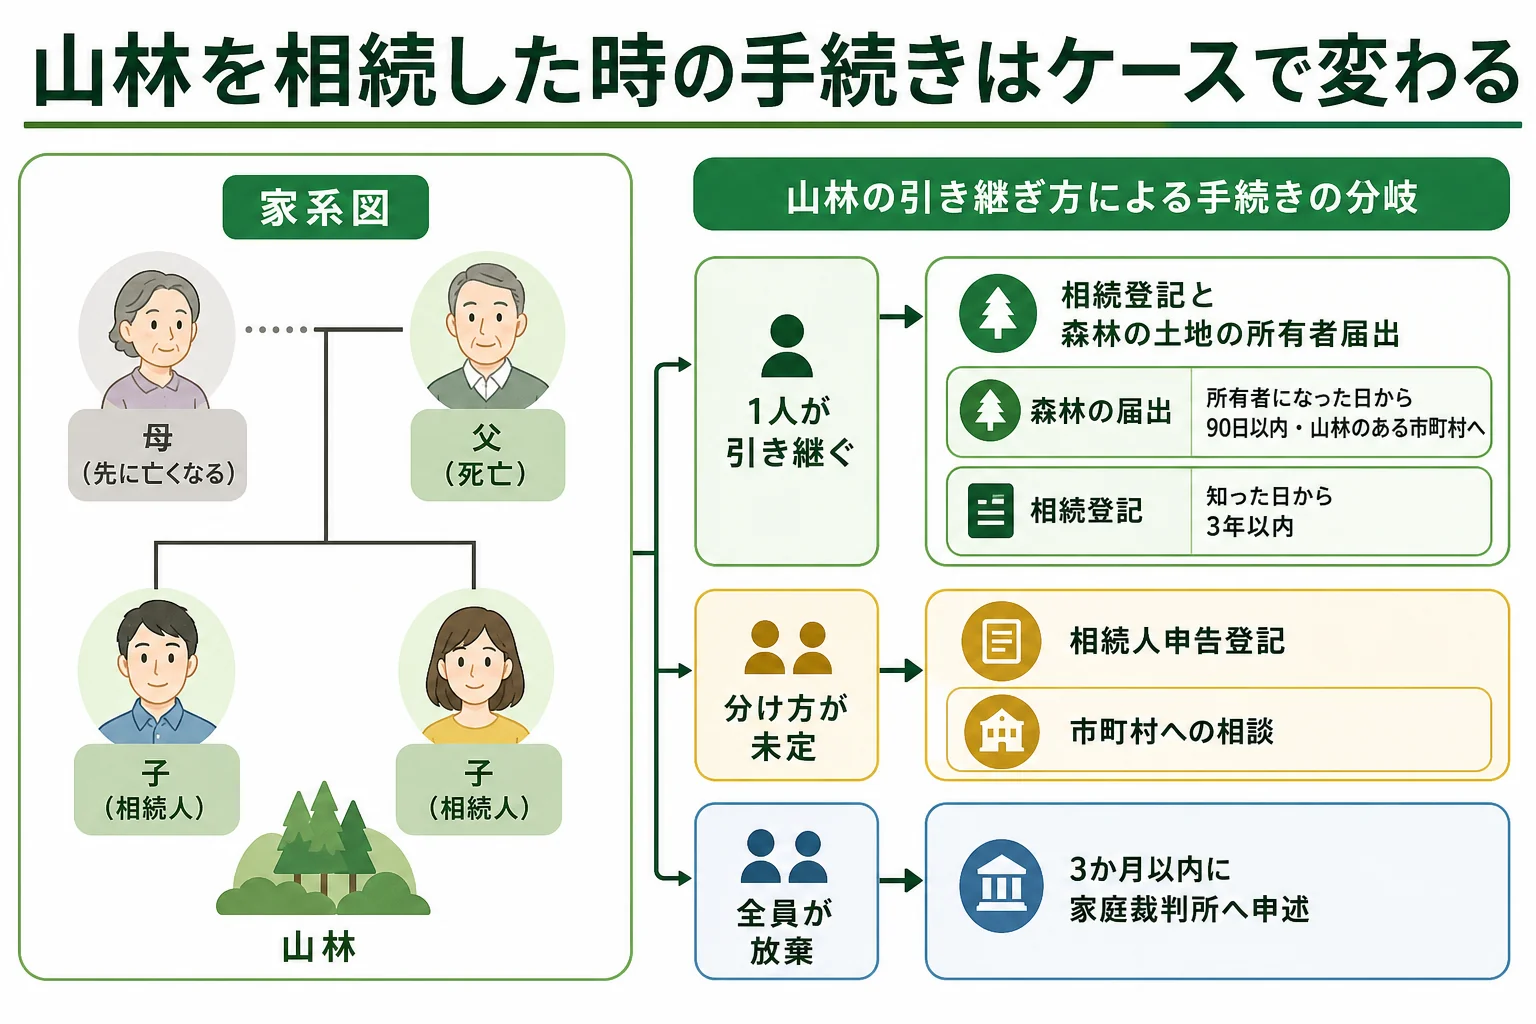
| 子の1人が山林を引き継ぐと決まった | 相続登記と森林の土地の所有者届出 | 届出は所有者になった日から90日以内、登記は知った日から3年以内 | 2つは別の手続きなので両方出す |
| 遺産の分け方がまだ決まらない | 相続人申告登記と、市町村への相談 | 登記は知った日から3年以内 | 誰が届け出るかは窓口に確認してみてください |
| 相続人全員が相続放棄した | 家庭裁判所への相続放棄の申述 | 相続の開始を知った時から3か月以内 | 放棄した人は届出の対象にならないが、保存義務が残ることがある |
山林の相続税は、どうやって評価する?
相続税の計算では、山林も土地として評価します。ここが大事なところで、同じ「山林」でも場所によって評価のしかたが違うんです。
国税庁の財産評価基本通達では、山林を大きく3つに分けています。
| 山林の種類 | 評価のしかた | ポイント |
|---|---|---|
| 純山林(ふつうの山の中の山林) | 固定資産税評価額 × 国税局長が定める倍率 | 評価額は低めになりやすい |
| 中間山林(市街地の近くの山林) | 固定資産税評価額 × 国税局長が定める倍率 | 地価の影響を受ける |
| 市街地山林(住宅地の中の山林) | 宅地とした場合の価額から造成費を引く(倍率方式の地域もある) | 宅地並みに評価されることがある |
倍率は、国税庁が毎年公表する「路線価図・評価倍率表」で確認できます。
山林の上に生えている杉やひのきなどの木(立木)は、土地とは別の財産として評価します。手入れされた人工林だと、立木の評価が意外と大きくなることも。
また、保安林のように法令で伐採が制限されている山林は、その制限を考えて評価を下げる扱いがあります。
『固定資産税が年に数千円だから、相続税には関係ない』と思いがちです。ただ、市街地山林や立木の評価で、ほかの財産と合わせると基礎控除を超えることもあります。
山林がある家では、相続税はいくらになる?
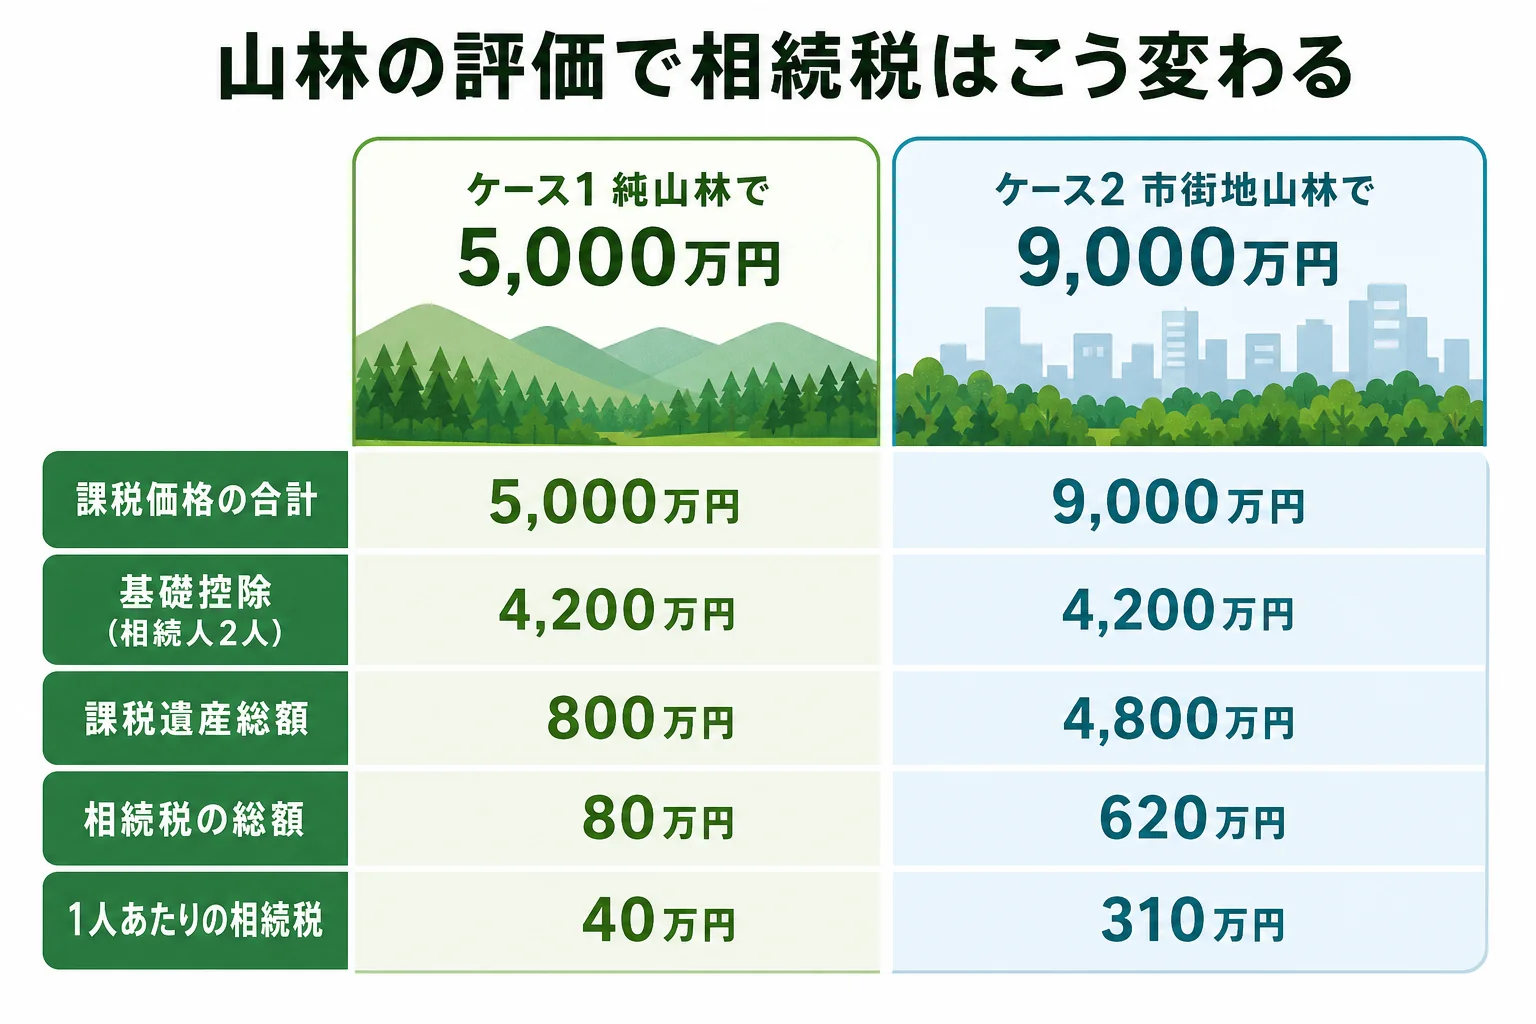
例えば、母が先に亡くなり、父が亡くなって子2人が相続するケースで考えます。法定相続人は2人なので、基礎控除は4,200万円です。
ここでは、自宅・預金・山林をすべて合わせた課税価格の合計で比べます。
| ケース | 課税価格の合計 | 課税遺産総額 | 相続税の総額 | 子1人あたり(法定相続分どおり) |
|---|---|---|---|---|
| 山奥の純山林で評価が低い | 5,000万円 | 800万円 | 80万円 | 40万円 |
| 住宅地の市街地山林で評価が高い | 9,000万円 | 4,800万円 | 620万円 | 310万円 |
計算の流れはこうです。5,000万円のケースなら、5,000万円から基礎控除4,200万円を引いて課税遺産総額は800万円です。
800万円を2人で分けると1人400万円で、税率10%をかけて40万円ずつ。総額は80万円になります。
9,000万円のケースでは、課税遺産総額4,800万円を2人で分けて1人2,400万円です。税率15%で控除額50万円を引くと310万円で、総額620万円です。
山林の場所と評価のしかたで、納める額がここまで変わるんですね。
山林は、売ろうとしてもすぐ買い手がつかないことがあります。相続税は原則として現金一括で、申告と納付の期限は死亡を知った日の翌日から10か月以内です。
- 固定資産税の課税明細書や名寄帳で、山林の地番と面積を洗い出す
- 評価倍率表で、その地域が純山林・中間山林・市街地山林のどれに当たるかを見る
- 杉やひのきの人工林か、雑木林かを確認する(立木の評価に関わる)
- 保安林などの指定がないかを市町村や都道府県に問い合わせる
- 預金だけで相続税を払えるかを試算しておく
山林の評価は、倍率表の読み方や立木の計算など、慣れていないと迷う所が多いです。
山林が複数の市町村にまたがる、立木のある人工林が含まれる、ほかに自宅や賃貸物件もある、という家は、土地評価の経験がある税理士に一度見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
山林だけ相続放棄することはできる?
『家と預金はほしいけど、山林だけはいらない』という声はよく聞きます。結論から言うと、相続放棄は財産の一部だけを選んですることはできません。
放棄すると、初めから相続人でなかったことになり、預金も自宅も受け取れなくなります。
そこで考えたいのが、次のような選択肢です。
| ケース | 選択肢 | 結論 | 理由・注意 |
|---|---|---|---|
| 兄弟の1人が山林を引き受けてもいい | 遺産分割協議で山林を1人に集める | 共有を避けられる | その人の取り分を預金で調整することが多い |
| 誰も山林を持ちたくない | 相続したうえで相続土地国庫帰属制度を使う | 国に引き取ってもらえる場合がある | 審査手数料は1筆14,000円、承認後に負担金(原則20万円・土地の種類によっては面積で計算) |
| 借金のほうが多い | 相続人全員がそれぞれ相続放棄する | 山林も含めてすべて引き継がない | 次順位の親族が相続人になる |
国庫帰属制度は、建物がある土地や担保権がついた土地などは申請できません。境界が分からない山林も、通りにくいことがあります。
例えば、兄弟でこんな話になることがあります。
「山は兄さんが持っててよ。そのぶん預金は多めでいいから」
「でも、届出も管理も全部こっちなんだよな」
山林を引き受ける人の手間も考えて、取り分で調整しておくと後からもめにくくなります。
山林以外にも農地や事業用の財産がある家は、農業を継がない子が農地を相続した時の選択肢や、個人事業主の親が亡くなった時の手続きと期限の一覧も合わせて見てみてください。
山林を相続した後、どんな順番で進める?
山林がある相続は、届出や登記が増えるぶん、期限の管理が大事です。順番を目安にしておきましょう。
- 固定資産税の通知や名寄帳で、山林の場所と面積を確認する
- 相続放棄を考えるなら、相続の開始を知った時から3か月以内に判断する
- 遺産分割協議で、山林を誰が引き継ぐかを決める
- 相続税がかかりそうなら、山林と立木を評価して10か月以内に申告・納付する
- 相続登記をする(知った日から3年以内)
- 森林の土地の所有者届出を、山林のある市町村へ出す(所有者になった日から90日以内)
届出の書式は、2026年4月から国籍などを書く欄が加わりました。最新の様式は市町村の窓口か林野庁のページで確認してみてください。
相続登記をしないまま10年、20年たつと、相続人が増えて話がまとまりにくくなります。不動産全体の進め方は実家・空き地・賃貸物件のケース別にやることで確認できます。
よくある質問
相続登記をしたら、森林の届出はしなくてもいいですか?
いいえ、別の手続きなので両方必要です。登記は法務局、森林の土地の所有者届出は山林のある市町村へ出します。
山林の評価額はどこで調べられますか?
固定資産税評価額は市町村の課税明細書や名寄帳で、倍率は国税庁の「路線価図・評価倍率表」で確認できます。立木の評価は別に計算します。
相続税がかからない場合も、森林の届出は必要ですか?
はい。届出は相続税とは関係なく、山林を相続で取得した人が出すものです。面積の大小も関係ありません。
まとめ
- 山林を相続したら、所有者になった日から90日以内に市町村へ森林の土地の所有者届出を出す
- 相続登記(知った日から3年以内)とは別の手続きなので両方必要
- 山林は純山林・中間山林・市街地山林で評価のしかたが違い、立木は別に評価する
- 子2人の例で、課税価格5,000万円なら相続税の総額80万円、9,000万円なら620万円
- 山林だけの相続放棄はできないので、分割協議か相続土地国庫帰属制度を考える