当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
本を書いていた親や、テレビや舞台に出ていた家族が亡くなった。その後も印税や出演料が振り込まれてきて、『これは誰のお金?税金はどうなるの?』と戸惑いますよね。
結論から言うと、いつ生まれたお金かで扱いが分かれます。この記事では、振り込まれるお金の種類ごとのケースと、著作権そのものの相続を見ていきます。
死亡後に振り込まれた印税や出演料は、誰のお金?
亡くなる前の仕事や販売の分で、まだ支払われていなかった印税・出演料は、亡くなった人の財産として相続財産になります。亡くなった後の販売や再放送などで新しく生まれる印税は、著作権を相続した人の収入です。そして著作権そのものも、相続財産として相続税の対象になります。
同じ口座に振り込まれても、中身は2種類あるんです。
1つは、生前の仕事の「受け取り忘れ」のようなお金です。原稿を書き終えていた、収録が終わっていた、という分の支払いが後から届くケースですね。
もう1つは、亡くなった後に本が売れたり、作品が使われたりして新しく生まれるお金です。こちらは著作権を引き継いだ人に入る収入になります。
『全部まとめて相続財産でいいんじゃないの?』と思うかもしれません。ただ、税金の種類が違うので、分けて記録しておくことが大事です。
作家の場合と出演者の場合。ケース別に整理すると?
職業とお金の種類ごとに、扱いを表にしました。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 作家が亡くなり、生前の販売分の印税が後から振り込まれた | 相続財産(未収の印税)になる | 亡くなった人の所得として準確定申告に入るかも確認します |
| 作家が亡くなり、その後の増刷で新しい印税が入った | 著作権を相続した人の収入 | 受け取った人の所得として確定申告します |
| 出演者が亡くなり、収録済みの出演料が後から支払われた | 相続財産(未収の報酬)になる | 準確定申告の期限は相続の開始を知った日の翌日から4か月以内です |
| 出演者の作品が亡くなった後に再放送・配信された | 権利を相続した人に入る収入として扱う | 実演の権利(著作隣接権)も、著作権と同じ方法で評価します |
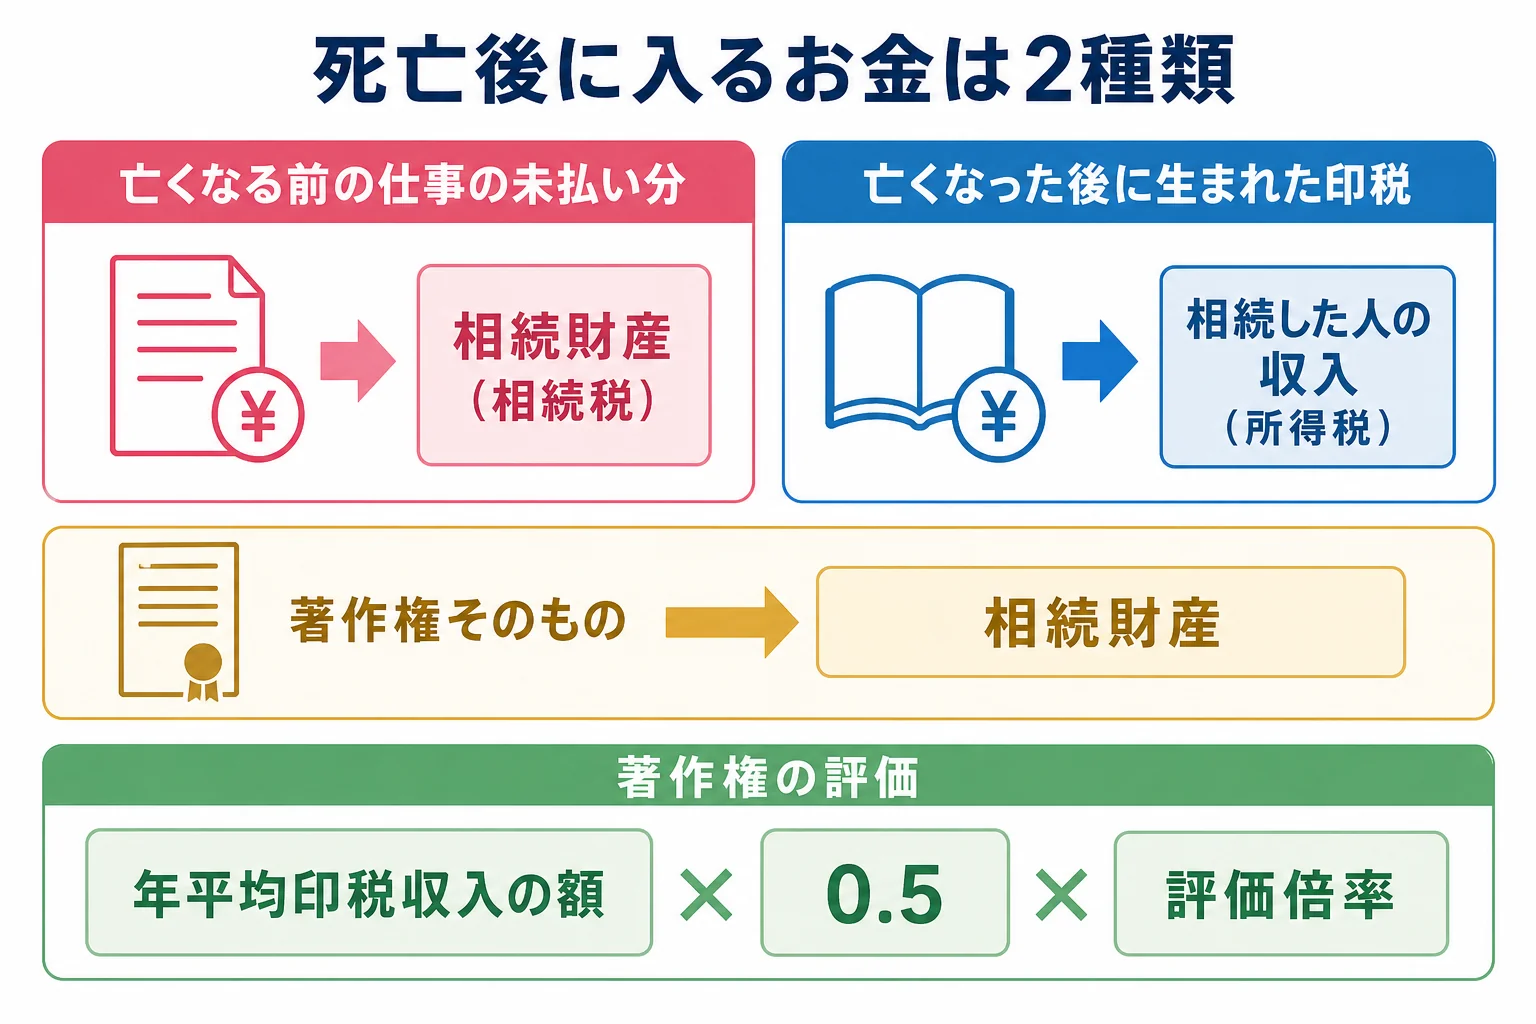
ここが大事なところです。生前の分は「相続税」、亡くなった後の分は「相続した人の所得税」と、かかる税金が違います。
どの支払いがどちらに当たるかは、契約の内容や計算期間の締め日で変わることも。出版社や事務所から届く支払明細を、亡くなった日の前後で分けておきましょう。
著作権はどう評価して、どう分ける?
著作権も、預金や家と同じく相続財産です。評価の方法は、国税庁の財産評価基本通達で決められています。
計算の形は「年平均印税収入の額 × 0.5 × 評価倍率」です。年平均印税収入は、亡くなった年の前年以前3年間の印税収入の平均を使います。
評価倍率は、これから印税が入る期間を見込んで決めます。見込みには専門家の意見などを使うので、家族だけで計算するのは難しいんです。
例えば、遺産が著作権も含めて8,000万円、相続人が配偶者と子1人のケースを考えます。
| 項目 | 金額 |
|---|---|
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 3,800万円 |
| 相続税の総額 | 470万円 |
| 配偶者(4,000万円取得) | 配偶者の税額軽減で0円 |
| 子(4,000万円取得) | 235万円 |
法定相続分どおりに分けた場合の数字です。著作権の評価額が変われば、遺産の合計も税額も変わります。
分け方にも注意があります。著作権を相続人の共有にすると、使い方を決める時に全員の合意が要ります。
家族の会話は、例えばこんな形になります。
「映像化の話が来たら、誰が窓口になる?」
「著作権は一人が相続して、印税をどう分けるかは別に決めておこうか。」
著作権の評価がある、生前分と死後分の印税が混ざっている、準確定申告の期限も近い。そんなケースは、相続税と所得税の両方を見られる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
個人事業としての廃業や届出は個人事業主の親が亡くなった時に事業を引き継ぐ手続きと期限の一覧で、ネットでの販売があった場合はネットショップを運営していた家族が亡くなった時の引き継ぎで確認できます。
よくある質問
相続放棄をしたら、亡くなった後の印税も受け取れませんか?
相続放棄をすると著作権も相続しないので、その後の印税も受け取れません。放棄の期限は、相続の開始を知った時から3か月以内です。
印税がほとんど入っていない作品も申告が要りますか?
著作権の評価は過去3年間の印税収入を基にするので、収入が少なければ評価額も小さくなります。遺産全体が基礎控除を超えるかで、申告が要るかを判断しましょう。
出版社への連絡は誰がすればいいですか?
支払先の口座を変える手続きがあるので、著作権を相続する人が窓口になるとスムーズです。遺産分割がまとまるまでは、相続人の代表者が連絡しておきましょう。
まとめ
- 亡くなる前の仕事の未払いの印税・出演料は、相続財産になる
- 亡くなった後に生まれる印税は、著作権を相続した人の収入
- 著作権は「年平均印税収入の額 × 0.5 × 評価倍率」で評価する
- 著作権を共有にすると、使い方を決める時に全員の合意が要る