当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が生前、孫の1人を養子にしていた。相続人は子2人と、その孫養子の3人になる。こういうケース、実は珍しくないんです。
結論から言うと、遺産1億5000万円を3人で等分すると、相続税は子が1人480万円、孫養子が2割加算で576万円、合計1,536万円です。
養子縁組をしていない場合より税額は下がりますが、孫養子ならではの注意もあります。この記事では、その差と分け方による違いを見ていきます。
子2人と孫養子1人で1億5000万円、相続税はいくら?
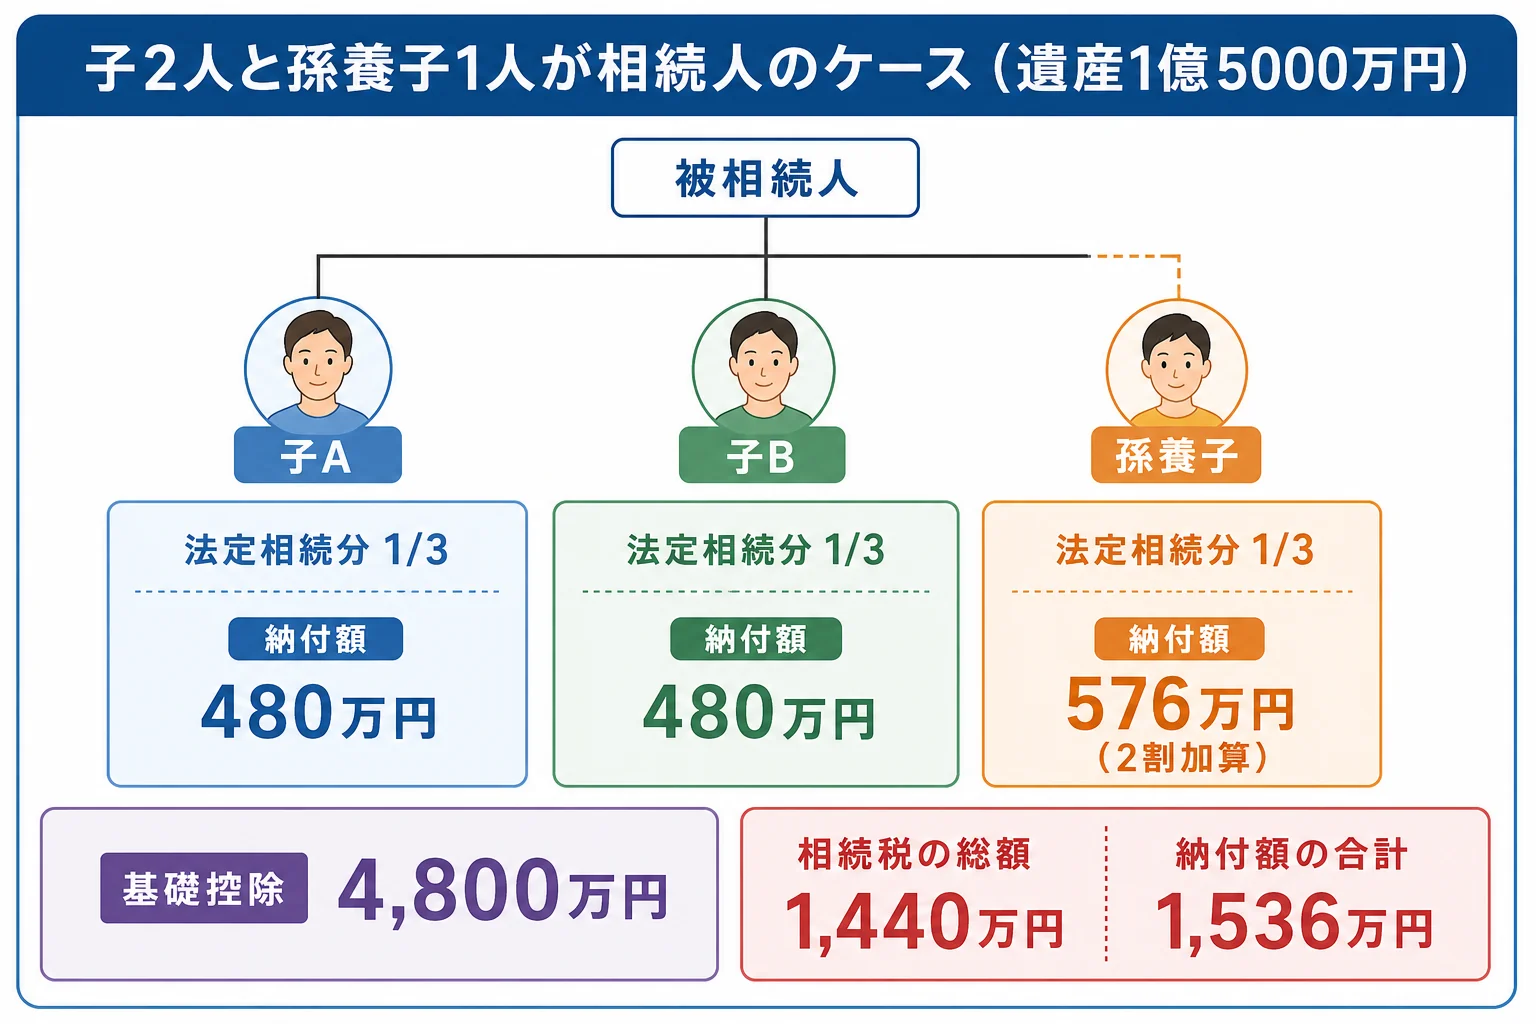
法定相続人は子2人と孫養子1人の3人で、基礎控除は4,800万円です。相続税の総額は1,440万円。等分なら子は1人480万円、孫養子は2割加算で576万円、合計1,536万円を納めます。
養子は実子と同じ相続分を持ちます。なので子2人と孫養子1人なら、法定相続分は1/3ずつです。
計算の流れを全部並べるとこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 1億5,000万円 | 債務・葬式費用などを引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円 + 600万円 × 3人 |
| 課税遺産総額 | 1億200万円 | 1億5,000万円 − 4,800万円 |
| 1人分の法定相続分 | 3,400万円 | 1億200万円 × 1/3 |
| 1人分の税額 | 480万円 | 3,400万円 × 20% − 200万円 |
| 相続税の総額 | 1,440万円 | 480万円 × 3人 |
| 子の納付額 | 480万円ずつ | 総額を取得割合1/3で按分 |
| 孫養子の納付額 | 576万円 | 480万円 × 1.2(2割加算) |
『同じ1/3をもらうのに、孫だけ高いの?』と思いますよね。
孫養子は法律上は子と同じ立場ですが、相続税では2割加算の対象と決められているんです。なお、親が先に亡くなっていて代わりに相続する孫(代襲相続人)は2割加算の対象外です。
孫を養子にしていない場合と比べると?
孫養子がいると、相続人が1人増えるので基礎控除も増えます。養子縁組がない場合と比べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 子2人だけ(養子縁組なし) | 2人 | 4,200万円 | 1,840万円 | 1,840万円 | 1人7,500万円ずつ・920万円ずつ |
| 子2人と孫養子1人・等分(この記事のケース) | 3人 | 4,800万円 | 1,440万円 | 1,536万円 | 孫養子は2割加算で576万円 |
| 子2人と孫養子1人・孫の取り分は2割 | 3人 | 4,800万円 | 1,440万円 | 1,497万6,000円 | 子は6,000万円ずつで576万円、孫養子は3,000万円で345万6,000円 |
養子縁組がない場合と比べると、等分でも合計は304万円下がります。孫養子の取り分を小さくすると、2割加算がかかる部分が減るので、合計はさらに下がります。
ここが大事なところです。総額が下がるのは、基礎控除が600万円増えることと、1人あたりの法定相続分が小さくなって低い税率が使えることの両方が効いているからです。
孫を2人養子にしたらもっと下がる?
『孫を2人とも養子にすれば、さらに下がるのでは』と考える方もいるはずです。
ただ、相続税の計算で法定相続人に数えられる養子は、実子がいる場合は1人までです。孫を2人養子にしても、このケースの基礎控除は4,800万円のまま増えません。
一世代飛ばせることの意味
孫が直接財産を取得すると、子を経由しない分だけ相続の回数が1回減ります。
例えば、子が取得した財産は、その子が亡くなった時にまた相続税の対象になる可能性があります。孫養子に渡った分は、その一段階を飛ばせるということなんです。
2割加算はかかりますが、次の相続まで含めて考えるとどうなるかは家庭ごとに違います。
孫養子のケースで気をつけたいこと
結論から言うと、税金以外の面も含めて事前に話しておくことが大事です。家族の中で、こんな会話が出ることもあります。
「なんで甥っ子だけ、私たちと同じ取り分なの?」
「おじいちゃんが養子にしていたから、法律上は子と同じなんだよ」
養子は実子と同じ相続分を持つので、ほかの子の取り分はそのぶん小さくなります。
- 孫養子の取得分には2割加算がかかる(代襲相続の孫は対象外)
- 孫養子は相続人なので、相続や遺贈で財産を取得すれば、生前贈与加算(段階的に延長中で、2031年1月以降の相続では相続開始前7年以内の贈与が加算)の対象になる
- 生命保険金の非課税枠は「500万円 × 法定相続人の数」で、このケースなら1,500万円
- 孫養子が未成年なら未成年者控除(18歳 − 相続時の年齢)× 10万円がある
- 申告と納付は亡くなったことを知った日の翌日から10か月以内
生前贈与加算は、2024年1月1日以降の贈与から、加算期間が3年から7年へ段階的に延びています。孫養子へ生前に贈与していた場合は、相続でも財産を取得するかどうかで扱いが変わるので注意が必要です。
自宅の土地があるなら、小規模宅地等の特例が使えるかも確認してみてください。要件を満たすかは税理士に確認を。
孫養子がいて、生前贈与もしていた、土地もある、というケースは計算の組み合わせが増えます。そんな時は早めに税理士へ相談しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子2人だけの計算は子2人で1億5000万円を相続するケース、子3人の計算は子3人で1億5000万円を相続するケースで見られます。
よくある質問
子2人と孫養子1人で1億5000万円を相続すると、相続税はいくらですか?
基礎控除4,800万円を引いた1億200万円に課税され、相続税の総額は1,440万円です。等分なら子は1人480万円、孫養子は2割加算で576万円、合計1,536万円です。
孫養子にすると相続税はいくら下がりますか?
このケースでは、養子縁組がない子2人だけの場合の1,840万円と比べて、等分なら合計1,536万円で304万円下がります。
孫養子は何人まで基礎控除の人数に入りますか?
実子がいる場合は1人までです。実子がいない場合は2人までが法定相続人の数に含まれます。
まとめ
- 子2人と孫養子1人・遺産1億5000万円なら基礎控除4,800万円、相続税の総額は1,440万円
- 等分なら子は1人480万円、孫養子は2割加算で576万円、合計1,536万円
- 養子縁組なしの1,840万円より304万円少ない。孫の取り分を小さくするとさらに下がる
- 実子がいれば基礎控除に数える養子は1人まで
- 孫養子は生前贈与加算の対象になりうる点に注意