当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、きょうだい3人で遺産を分けることになった。財産を足してみたら1億5000万円くらいありそう、という方も多いはずです。
結論から言うと、相続人が子3人だけで遺産1億5000万円なら、相続税の総額は1,440万円です。3人で等分すれば1人480万円になります。
この記事では、その数字が出るまでの計算と、分け方を変えた時に誰がいくら払うのかを、ケースごとに見ていきます。
子3人で1億5000万円なら相続税はいくら?
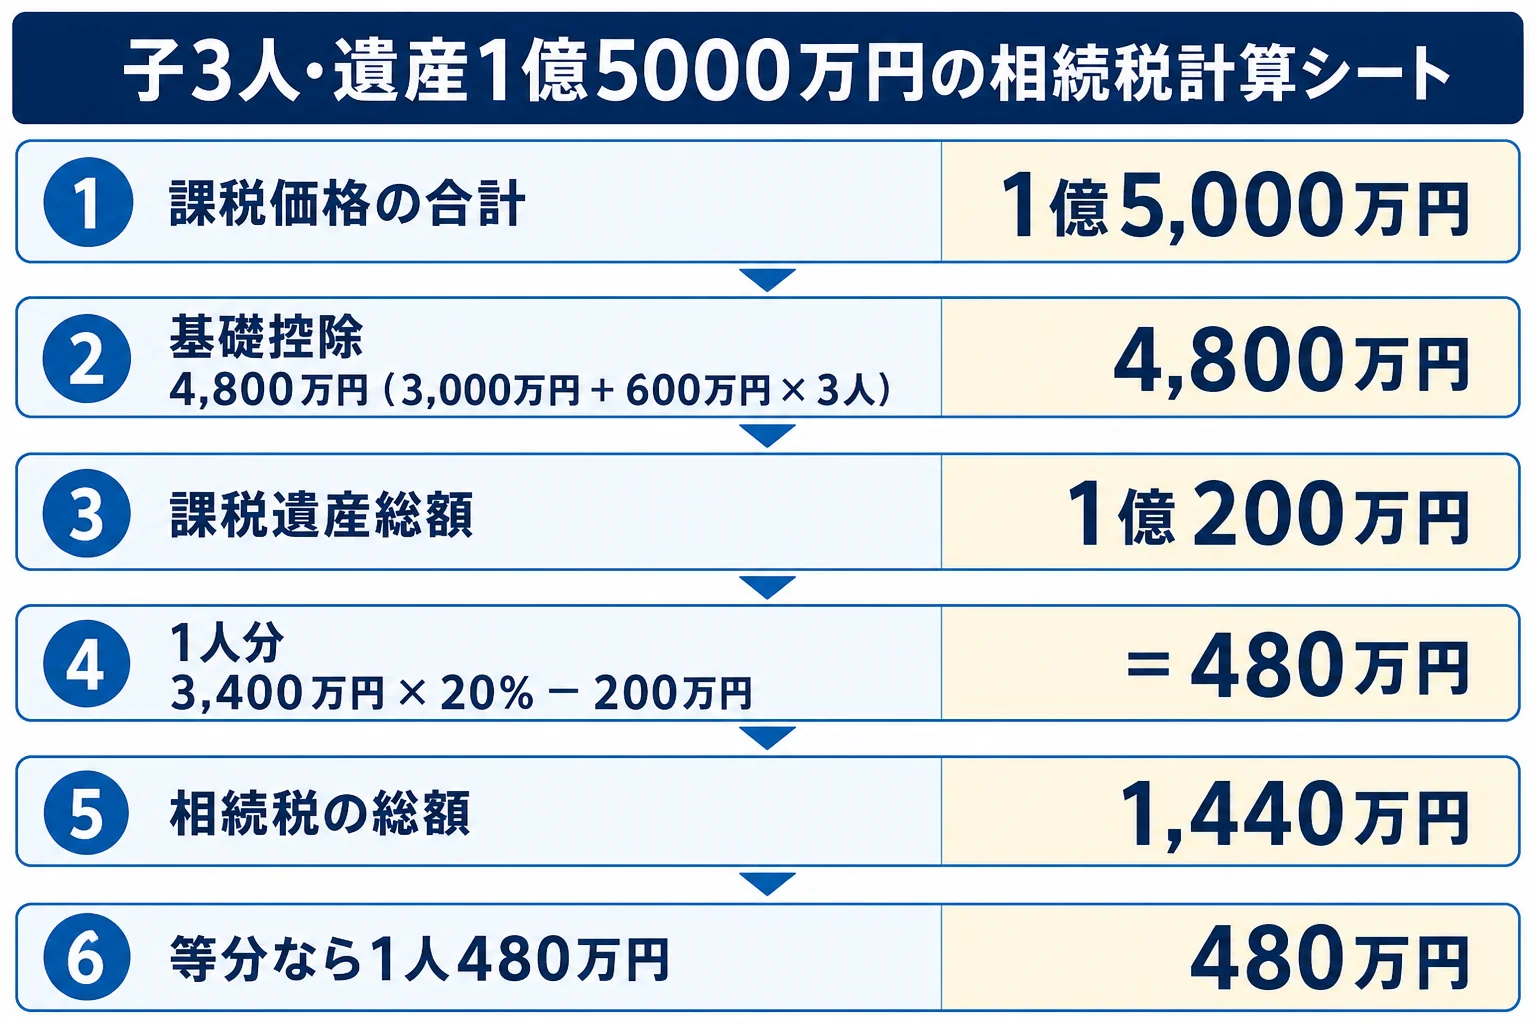
法定相続人は子3人、基礎控除は4,800万円です。課税遺産総額は1億200万円で、相続税の総額は1,440万円。3人が5,000万円ずつ取得すれば、1人あたりの納付額は480万円です。
『親が残してくれたのに、そんなにかかるの?』と感じるかもしれません。
ただ、子3人のケースは基礎控除が4,800万円あるので、残り1億200万円にだけ税金がかかります。計算の流れを全部並べるとこうなります。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 1億5,000万円 | 債務・葬式費用などを引いた後の金額 |
| 基礎控除 | 4,800万円 | 3,000万円 + 600万円 × 3人 |
| 課税遺産総額 | 1億200万円 | 1億5,000万円 − 4,800万円 |
| 1人分の法定相続分 | 3,400万円 | 1億200万円 × 1/3 |
| 1人分の税額 | 480万円 | 3,400万円 × 20% − 200万円 |
| 相続税の総額 | 1,440万円 | 480万円 × 3人 |
| 各人の納付額(等分の場合) | 480万円ずつ | 総額を取得割合1/3で按分 |
ここが大事なところです。相続税は「誰がどれだけもらったか」ではなく、まず法定相続分どおりに分けたと仮定して総額を出します。
そのあとで、実際に取得した割合に応じて総額を割り振ります。なので分け方を変えても、3人の合計は1,440万円のまま動きません。
計算の手順そのものを自分で確かめたい時は、相続税を自分でシミュレーションする手順も参考にしてみてください。
分け方を変えると、誰がいくら払う?
実際の相続では、きれいに3等分になることは少ないですよね。
例えば、長男が実家を継いで多めに取得するケースです。こんな会話になることもあります。
「家は俺が住むから、その分ほかの財産は2人で分けてほしい」
「いいけど、税金はどうなるの?」
答えは、多く取った人が多く払う、です。取り方を変えた場合を並べてみます。
| ケース | 各人の取得額 | 各人の納付額 | 理由・注意 |
|---|---|---|---|
| 3人で等分 | 5,000万円ずつ | 480万円ずつ | 総額1,440万円を1/3ずつ按分 |
| 1人が半分、残り2人で半分 | 7,500万円 / 3,750万円 / 3,750万円 | 720万円 / 360万円 / 360万円 | 合計は1,440万円で変わらない |
| 1人が6割、残り2人が2割ずつ | 9,000万円 / 3,000万円 / 3,000万円 | 864万円 / 288万円 / 288万円 | 実家を継ぐ人に税負担が集まる |
| 1人が全部取得 | 1億5,000万円 / 0円 / 0円 | 1,440万円 / 0円 / 0円 | 取得しない人は納付額0円 |
実は、子だけの相続では分け方で総額を減らすことはできません。配偶者の税額軽減のような仕組みが無いからです。
注意したいのは、実家を継ぐ人に現金が少ないケースです。不動産を多く取ったのに納税資金が無い、ということも。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。原則は現金一括なので、誰がどこから払うかも分け方と一緒に話しておきましょう。
親の一方が先に亡くなっていた場合と比べると
『父の時は母がいたから、そんなにかからなかったのに』という声もよく聞きます。
このケースが、いわゆる二次相続にあたることが多いんです。配偶者がいる時の相続と比べるとこう変わります。
| ケース | 相続人 | 基礎控除 | 納付額の合計 |
|---|---|---|---|
| 配偶者と子3人で1億5,000万円(法定相続分どおり) | 4人 | 5,400万円 | 664万9,800円 |
| 子3人だけで1億5,000万円(この記事のケース) | 3人 | 4,800万円 | 1,440万円 |
| 子3人だけで7,500万円 | 3人 | 4,800万円 | 270万円 |
配偶者がいると、配偶者の取得分に税額軽減が効くので、子の納付額の合計が大きく下がります。子だけになると、その軽減がありません。
もし一次相続で配偶者が7,500万円を取得し、そのまま残して亡くなったなら、二次相続は3行目の270万円が目安です。配偶者の固有の財産があれば、その分も上乗せになります。
配偶者がいる場合の計算は配偶者と子3人で1億5000万円を相続するケースで詳しく見られます。
子3人のケースで税額が下がる余地はある?
結論から言うと、自宅の土地がある場合は大きく変わる可能性があります。
自宅に小規模宅地等の特例が使えた場合
特定居住用宅地等なら、330㎡まで土地の評価が80%減額されます。例えば、自宅の土地の評価額が5,000万円で、全部が特例の対象になったとします。
この場合は4,000万円減って、課税価格は1億1,000万円です。
| ケース | 課税価格の合計 | 相続税の総額 |
|---|---|---|
| 特例を使わない | 1億5,000万円 | 1,440万円 |
| 自宅の土地5,000万円に80%減額が効いた | 1億1,000万円 | 779万9,700円 |
ただし、特例が使えるのは同居していた子や、持ち家のない別居の子(いわゆる家なき子)などが取得した場合です。要件を満たすかは税理士に確認を。
もう1つ大事なのは、特例を使う時は相続税が0円にならなくても申告が要件になっている点です。申告しないと減額は受けられません。
生命保険金がある場合
生命保険金には「500万円 × 法定相続人の数」の非課税枠があります。子3人なら1,500万円です。
受取人が相続人なら、この枠まで課税価格に入りません。保険金がある方は、計算の前に差し引いて考えてみてください。
子3人のケースで専門家に頼むと楽な人
自宅の土地に特例を使いたい人、きょうだいのうち誰かが遠方に住んでいる人、10か月の期限が近い人は、早めに税理士へ相談しておくと話が進みやすいです。
3人分の書類集めと分け方の調整を同時に進めるのは、思った以上に時間がかかります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子3人で1億5000万円を相続した場合、相続税はいくらですか?
基礎控除4,800万円を引いた1億200万円に課税され、相続税の総額は1,440万円です。3人で等分すれば1人480万円です。
きょうだいの1人が多く取ると、全体の相続税は増えますか?
増えません。子だけの相続では総額1,440万円は変わらず、多く取得した人の納付額が増えて、少ない人の納付額が減るだけです。
相続人のうち1人が相続放棄したら基礎控除は減りますか?
減りません。相続税の基礎控除では、相続放棄をした人も法定相続人の数に含めます。子3人なら放棄があっても4,800万円のままです。
まとめ
- 子3人・遺産1億5000万円なら基礎控除4,800万円、相続税の総額は1,440万円
- 等分なら1人480万円。分け方を変えても総額は同じで、多く取った人が多く払う
- 配偶者がいる時より税額は大きくなりやすい(二次相続の形)
- 自宅に小規模宅地等の特例が使えれば総額が下がる可能性がある。要件は税理士に確認を
- 申告と納付は亡くなったことを知った日の翌日から10か月以内