当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『妻の分は税金がかからないと聞いたのに、なぜ計算書を出すの?』。第5表を前にして、そう感じている方も多いはずです。
結論から言うと、配偶者の税額軽減は第5表を出して初めて使える制度です。この記事では、遺産の額と妻の取得額が違うケースごとに、第5表の数字の流れを見ていきます。
遺産1億円・妻が半分を取得したら、第5表はどうなる?
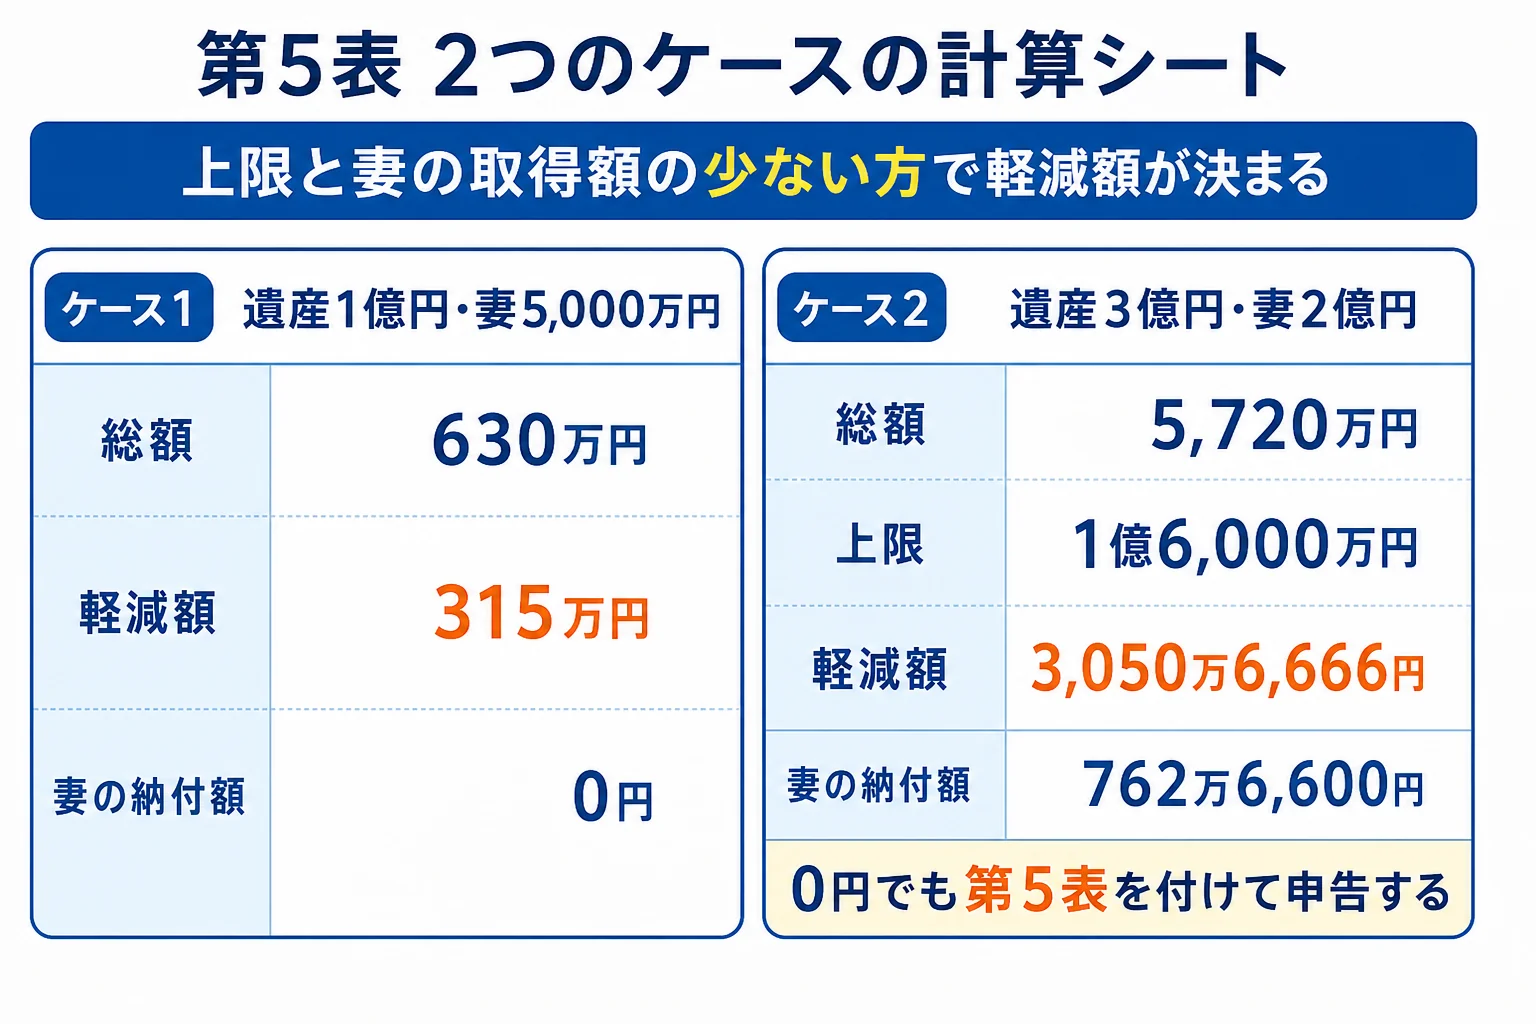
夫が亡くなり、妻と子2人が相続するケースで、課税価格の合計1億円のうち妻が5,000万円を取得したなら、妻の相続税は第5表の計算で0円になります。0円でも申告は必要です。
第5表でやることは3つです。
- 軽減の上限を出す(1億6,000万円と、課税価格の合計×配偶者の法定相続分のうち多い方)
- 妻が実際に取得した額(債務・葬式費用を引いた後)と上限の、少ない方を選ぶ
- 相続税の総額 × 選んだ額 ÷ 課税価格の合計 で、軽減額を出す
このケースは、相続税の総額が630万円です。上限は1億6,000万円(1億円×1/2の5,000万円より多い)なので、妻の取得額5,000万円が選ばれます。
軽減額は、630万円 × 5,000万円 ÷ 1億円 = 315万円。妻の按分した税額も315万円なので、差し引き0円です。子2人はそれぞれ157万5,000円を納めます。
妻が8,000万円を取得するように分け方を変えても、計算の流れは同じです。軽減額は630万円 × 8,000万円 ÷ 1億円 = 504万円で、妻の按分した税額504万円と同じなので0円になります。子2人は1,000万円ずつの取得で、それぞれ63万円です。
ここが大事なところです。第5表は、第1表の配偶者の欄にある「配偶者の税額軽減額」へつながります。第5表を付けずに出すと、軽減が受けられません。
妻が8割、遺産3億円で妻が2億円の時は?
『妻が多めに取れば、全部0円にできるのでは?』と思いますよね。1億円のケースならその通りで、妻が8割の8,000万円を取得しても、上限の1億6,000万円以内なので0円です。
ただ、遺産が大きくなると話が変わります。課税価格の合計3億円のうち、妻が2億円を取得したケースを見てみましょう。
上限は1億6,000万円と、3億円×1/2の1億5,000万円の多い方で、1億6,000万円です。妻の取得額2億円の方が多いので、計算には1億6,000万円を使います。
相続税の総額は5,720万円。軽減額は5,720万円 × 1億6,000万円 ÷ 3億円 = 3,050万6,666円です。妻の按分した税額から引いた残りの762万6,600円を、妻が納めることになります。
| ケース(妻と子2人) | 妻の取得 | 相続税の総額 | 妻の納付税額 | 納付税額の合計 |
|---|---|---|---|---|
| 1億円・法定相続分どおり | 5,000万円 | 630万円 | 0円 | 315万円 |
| 1億円・妻が8割 | 8,000万円 | 630万円 | 0円 | 126万円 |
| 3億円・法定相続分どおり | 1億5,000万円 | 5,720万円 | 0円 | 2,860万円 |
| 3億円・妻が2億円 | 2億円 | 5,720万円 | 762万6,600円 | 2,669万3,200円 |
一次相続だけ見れば、妻が多く取るほど納付税額の合計は減ります。ただ、妻が亡くなった時の二次相続では、相続人が子だけなら配偶者の軽減は使えません。今の税額だけで分け方を決めないようにしておきましょう。
遺産分割がまだ終わっていない時はどう書く?
第5表で使う「妻が実際に取得した額」は、遺産分割で決まった額です。期限の10か月以内に話し合いがまとまらないと、この欄が埋まりません。
その時は法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を一緒に出しておきます。分割がまとまった後に、更正の請求で軽減を受けられます。
「とりあえず軽減なしで出して、あとで取り戻せる?」
「見込書を出しておけばね。出していないと後から使えなくなるから気をつけて」
妻が取得した額は、財産から債務と葬式費用を引いた後の額です。第13表に書いた債務・葬式費用のうち妻が負担した分を引いて書き、生前贈与の加算がある時は第14表の加算額も含めます。
遺産が1億6,000万円を超えそう、分割がまとまりそうにない、二次相続まで見て分け方を決めたい。こんなケースは、第5表の前に分け方そのものを税理士と考えると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
妻の相続税が0円なら、第5表は出さなくていいですか?
出す必要があります。配偶者の税額軽減で0円になる場合も、第5表を付けて申告しないと軽減は受けられません。
内縁の妻にも第5表の軽減はありますか?
ありません。内縁の配偶者は相続人ではなく、配偶者の税額軽減の対象にもなりません。
妻が相続放棄をした場合、第5表は使えますか?
遺贈や生命保険金など妻が取得する財産があれば、使える場合があります。要件を満たすかは税理士に確認してみてください。
まとめ
- 第5表は配偶者の税額軽減額を計算する表で、0円になる時も提出が必要
- 上限は1億6,000万円と配偶者の法定相続分相当額の多い方
- 軽減額は相続税の総額×(妻の取得額と上限の少ない方)÷課税価格の合計
- 遺産3億円で妻が2億円を取得すると、妻は762万6,600円を納める
- 分割がまとまらない時は分割見込書を出しておく
戸籍の束を何度も出したくない時は、法定相続情報一覧図を取るケースもあわせて見てみてください。