当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で夫が亡くなった。夫の両親はまだ健在で、遺産は自宅と預金で7,000万円ほど。そんな時「夫の親にも相続税がかかるの?」と不安になりますよね。
結論から言うと、配偶者は0円で済みやすく、税金を納めるのは親の側です。親が1人か2人かで金額がかなり変わるので、両方を並べて見ていきます。
配偶者と夫の親で7,000万円を分けたら、誰がいくら払う?
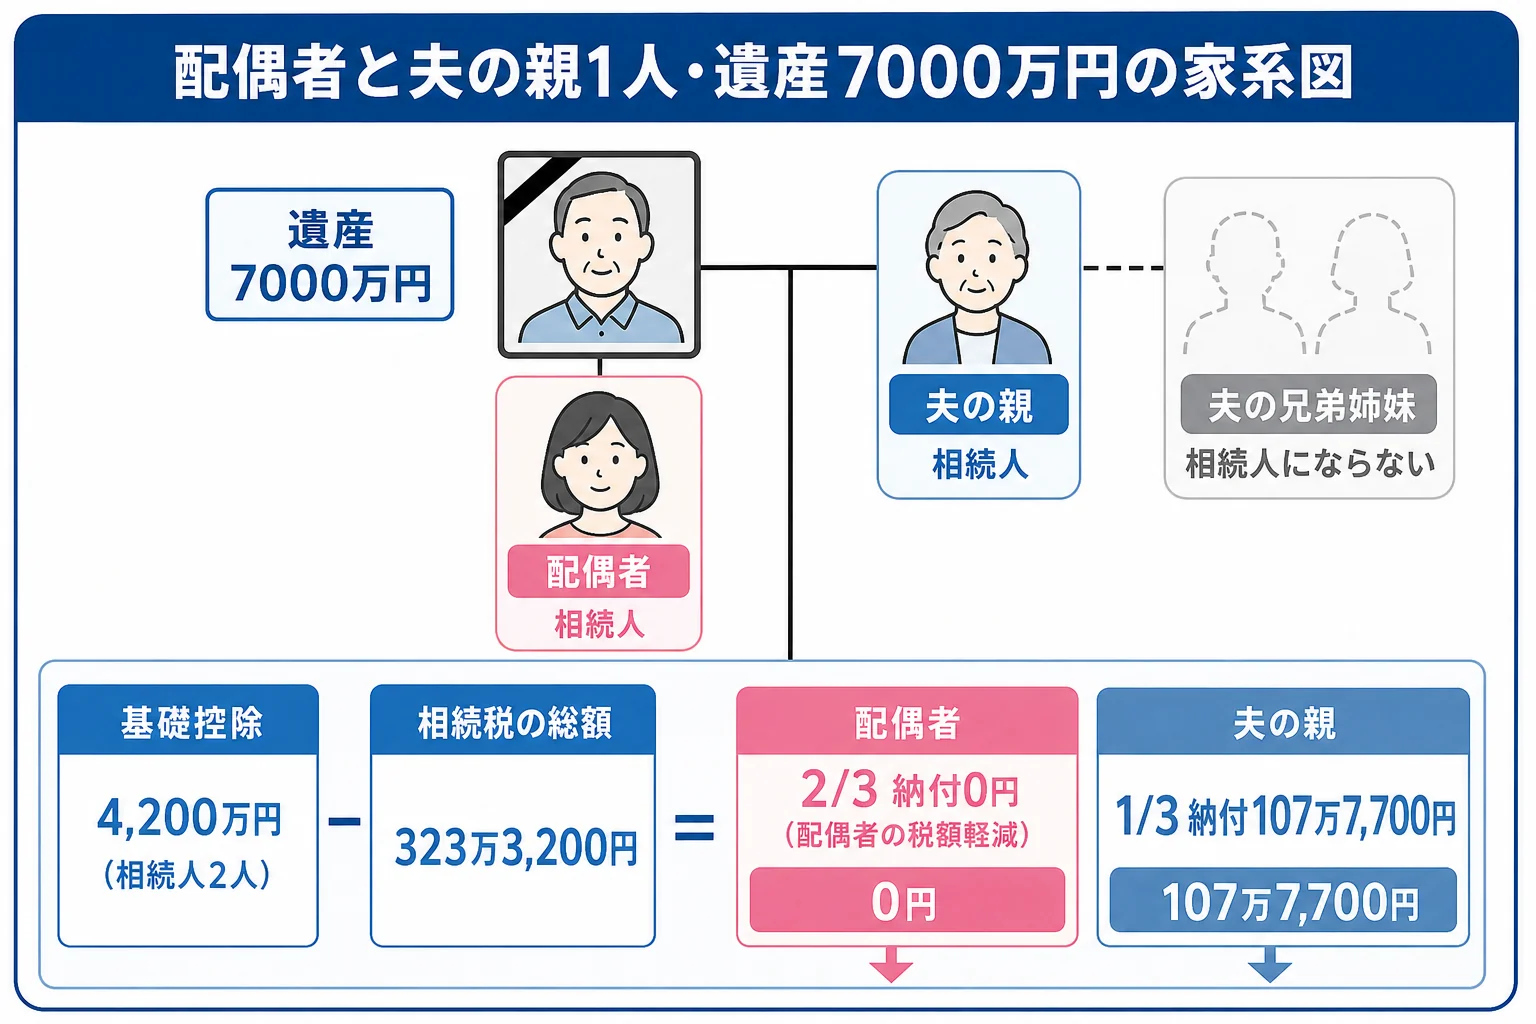
夫の親が1人なら基礎控除は4,200万円、相続税の総額は323万3,200円。法定相続分(配偶者2/3・親1/3)どおりなら、配偶者は0円、親が107万7,700円を納めます。親が2人とも健在なら基礎控除は4,800万円で、親の納付は1人40万5,500円(2人で81万1,000円)です。
子がいない場合、親が健在なら相続人は配偶者と親になります。この時、夫の兄弟姉妹は相続人になりません。
『義理の親と遺産を分けるなんて想像していなかった』という方も多いはずです。実は、配偶者と親の組み合わせだと、配偶者の取り分は2/3と大きめになるんです。
親が1人の場合と2人の場合の計算
7,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 手順 | 親が1人(相続人2人) | 親が2人(相続人3人) |
|---|---|---|
| 1. 課税価格の合計 | 7,000万円 | 7,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 2人 = 4,200万円 | 3,000万円 + 600万円 × 3人 = 4,800万円 |
| 3. 課税遺産総額 | 2,800万円 | 2,200万円 |
| 4. 配偶者の法定相続分(2/3)の税額 | 1,866万6,000円 × 15% − 50万円 = 229万9,900円 | 1,466万6,000円 × 15% − 50万円 = 169万9,900円 |
| 5. 親の法定相続分の税額 | 933万3,000円 × 10% = 93万3,300円 | 1人366万6,000円 × 10% = 36万6,600円 |
| 6. 相続税の総額 | 323万3,200円 | 243万3,100円 |
| 7. 納付額(法定相続分どおり) | 配偶者0円・親107万7,700円 | 配偶者0円・親各40万5,500円 |
手順4・5では、千円未満を切り捨ててから速算表を当てます。親の納付額は、総額に親の取得割合をかけたものです。
親が1人だと、総額が80万円ほど大きくなります。基礎控除が600万円減るうえ、配偶者の取り分が15%の段に深く入るためなんです。
『配偶者の分の税金は誰が払うの?』と気になりますよね。配偶者は、取得額が1億6,000万円までなら配偶者の税額軽減で0円になります。親は一親等の血族なので、2割加算はかかりません。
配偶者が全部受け取ったら?分け方で比べてみます
| ケース | 配偶者の取得 | 親の取得 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり(親1人) | 4,666万6,666円 | 2,333万3,333円 | 107万7,700円 | 親だけが納める |
| 配偶者が全部(親1人) | 7,000万円 | 0円 | 0円 | 配偶者の税額軽減の申告が要る。親の遺留分に注意 |
| 法定相続分どおり(親2人) | 4,666万6,666円 | 各1,166万6,666円 | 81万1,000円 | 親2人とも協議に加わる |
| 配偶者が受取人の生命保険金1,000万円を含む(親1人) | 課税価格6,000万円 | 法定相続分どおり | 63万3,300円 | 非課税枠は500万円 × 2人 |
税金だけ見れば、配偶者が全部受け取ると家族全体で0円になります。
ただ、親には遺留分があります。配偶者と親が相続人の場合、全体の遺留分は1/2。親1人ならその1/3なので、遺産の1/6が親の遺留分です。
例えば、こんなやり取りになることもあります。
「主人の遺言には、全部私にと書いてあるんです」
「遺言があっても、お義父さんが遺留分を求めれば、その分はお金で渡すことになります」
もう1つ考えておきたいのが、その後の相続です。高齢の親が受け取った財産は、親が亡くなった時に親の相続財産になります。親の相続人が夫のきょうだいなら、夫の財産が夫側の親族へ移っていく形になります。
逆に配偶者が全部受け取ると、配偶者が亡くなった時に、その財産は配偶者側の親族へ向かいます。どちらがいいかは家族の考え方次第なので、話し合いの材料にしてみてください。
0円でも申告が要るのはどんな時?
『税金が0円なら、何も出さなくていいのでは?』と思いますよね。配偶者が全部受け取って納付額が0円になっても、配偶者の税額軽減を使うには申告が必要です。期限は亡くなった日の翌日から10か月以内です。
配偶者が自宅の土地を相続するなら、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性もあります。こちらも申告が条件で、要件を満たすかは税理士に確認を。
義理の親との相続は、分け方を切り出しにくいものですよね。親が高齢で書類の手続きが難しい、遺留分の金額を確かめたい、自宅の評価が分からない。こんなケースは税理士に入ってもらうと、数字を見ながら落ち着いて話せます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
親がすでに亡くなっている場合は配偶者と兄弟姉妹で7,000万円を相続するケース、子どもがいる場合と比べたい方は配偶者と子2人で7,000万円を相続するケースを見てみてください。
よくある質問
夫の親が亡くなっていて、祖父母が健在な場合は?
父母がいなければ祖父母が相続人になります。法定相続分は配偶者2/3・祖父母1/3です。祖父母は一親等の血族ではないので、取得した分には2割加算がかかります。
夫の親が相続放棄をしたらどうなりますか?
親が全員放棄すると、次の順位の兄弟姉妹が相続人になります。基礎控除の人数は放棄した親で数えるので変わりません。
親が受け取った分に相次相続控除は使えますか?
今回親が相続税を納め、10年以内に親も亡くなった場合は、親の相続で相次相続控除により税額が軽くなることがあります。
まとめ
- 配偶者と親1人で7,000万円なら基礎控除4,200万円、相続税の総額は323万3,200円
- 法定相続分どおりなら配偶者0円・親107万7,700円。親が2人なら親の納付は合計81万1,000円
- 配偶者が全部受け取ると0円だが、申告が必要で、親には遺留分がある
- 親が受け取った財産は、その後の親の相続で夫側の親族へ移っていく
ほかの家族構成で試算したい方は相続税の計算シミュレーションを自分でやる手順も参考にしてみてください。