当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父が生前に孫を養子にしていて、亡くなった時の相続人は子2人と孫養子1人。『孫を養子にすると相続税が安くなるって聞いたけど、実際いくら違うの?』と気になっている方も多いはずです。
結論から言うと、遺産5000万円を3人で法定相続分どおりに分けた場合の納付税額は合計213,100円です。孫養子がいなければ800,000円なので、差は586,900円になります。この記事では、その内訳と、孫に渡す割合で税額がどう動くかを順番に見ていきます。
子2人と孫養子1人で5000万円なら、相続税はいくら?
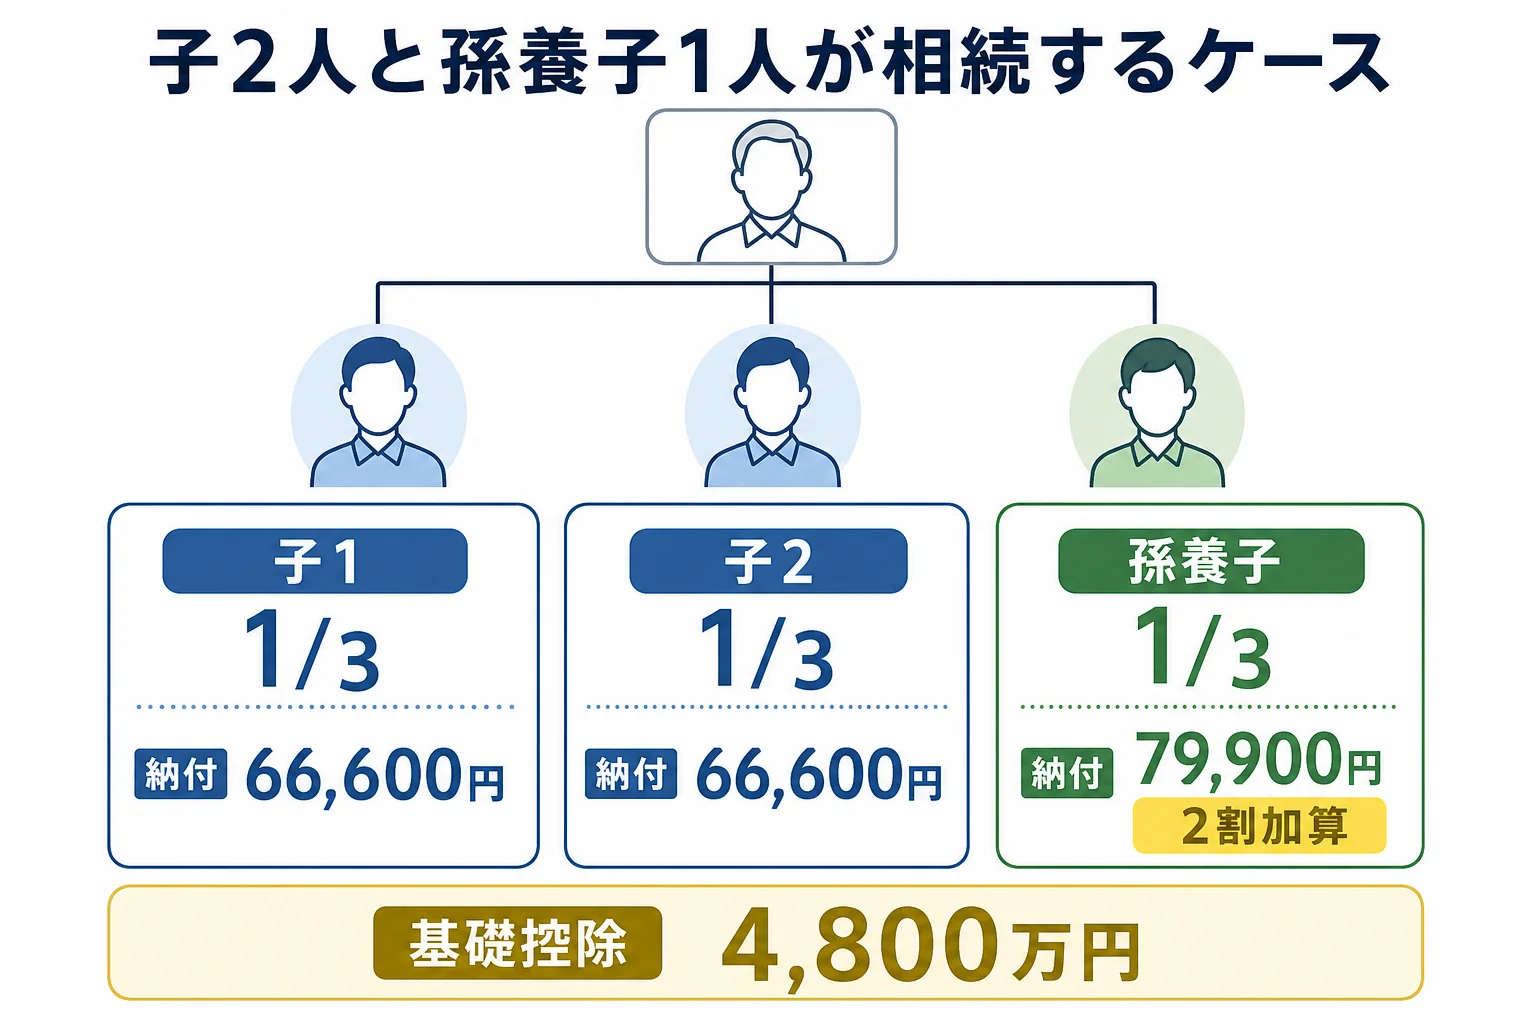
相続人が子2人と孫養子1人なら基礎控除は4,800万円。相続税の総額は199,800円です。3等分すると子は66,600円ずつ、孫養子は2割加算がついて79,900円、合計213,100円を納めます。
養子は実子と同じ相続分を持ちます。子2人と孫養子1人なら、3人とも1/3ずつです。
基礎控除の人数に数えられる養子は、実子がいる場合は1人までです。このケースは孫養子が1人なので、そのまま3人として数えられます。
ただ、孫養子には2割加算がかかります。代襲相続で相続人になった孫は対象外ですが、養子になった孫は対象なんです。
計算の流れを表で全部見てみましょう
課税価格の合計(借入金・葬式費用を差し引いた後)が5000万円の前提です。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務・葬式費用を引いた額 | 5,000万円 |
| 2. 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 3. 課税遺産総額 | 5,000万円から4,800万円を引く | 200万円 |
| 4. 法定相続分で分ける | 200万円×1/3 | 約66.6万円ずつ |
| 5. 速算表で税額 | 1人分×10%(千円未満切り捨て) | 66,600円ずつ |
| 6. 相続税の総額 | 66,600円×3人 | 199,800円 |
| 7. 子2人の納付額 | 総額×1/3 | 66,600円ずつ |
| 8. 孫養子の納付額 | 総額×1/3に2割加算 | 79,900円 |
| 9. 納付税額の合計 | 66,600円×2+79,900円 | 213,100円 |
手順8の2割加算で、孫養子の分だけ子より13,300円重くなっています。
それでも合計が大きく下がるのは、基礎控除が1人分(600万円)増えて、課税される部分が800万円から200万円に縮むからです。
孫養子がいる・いないで、どれくらい違う?
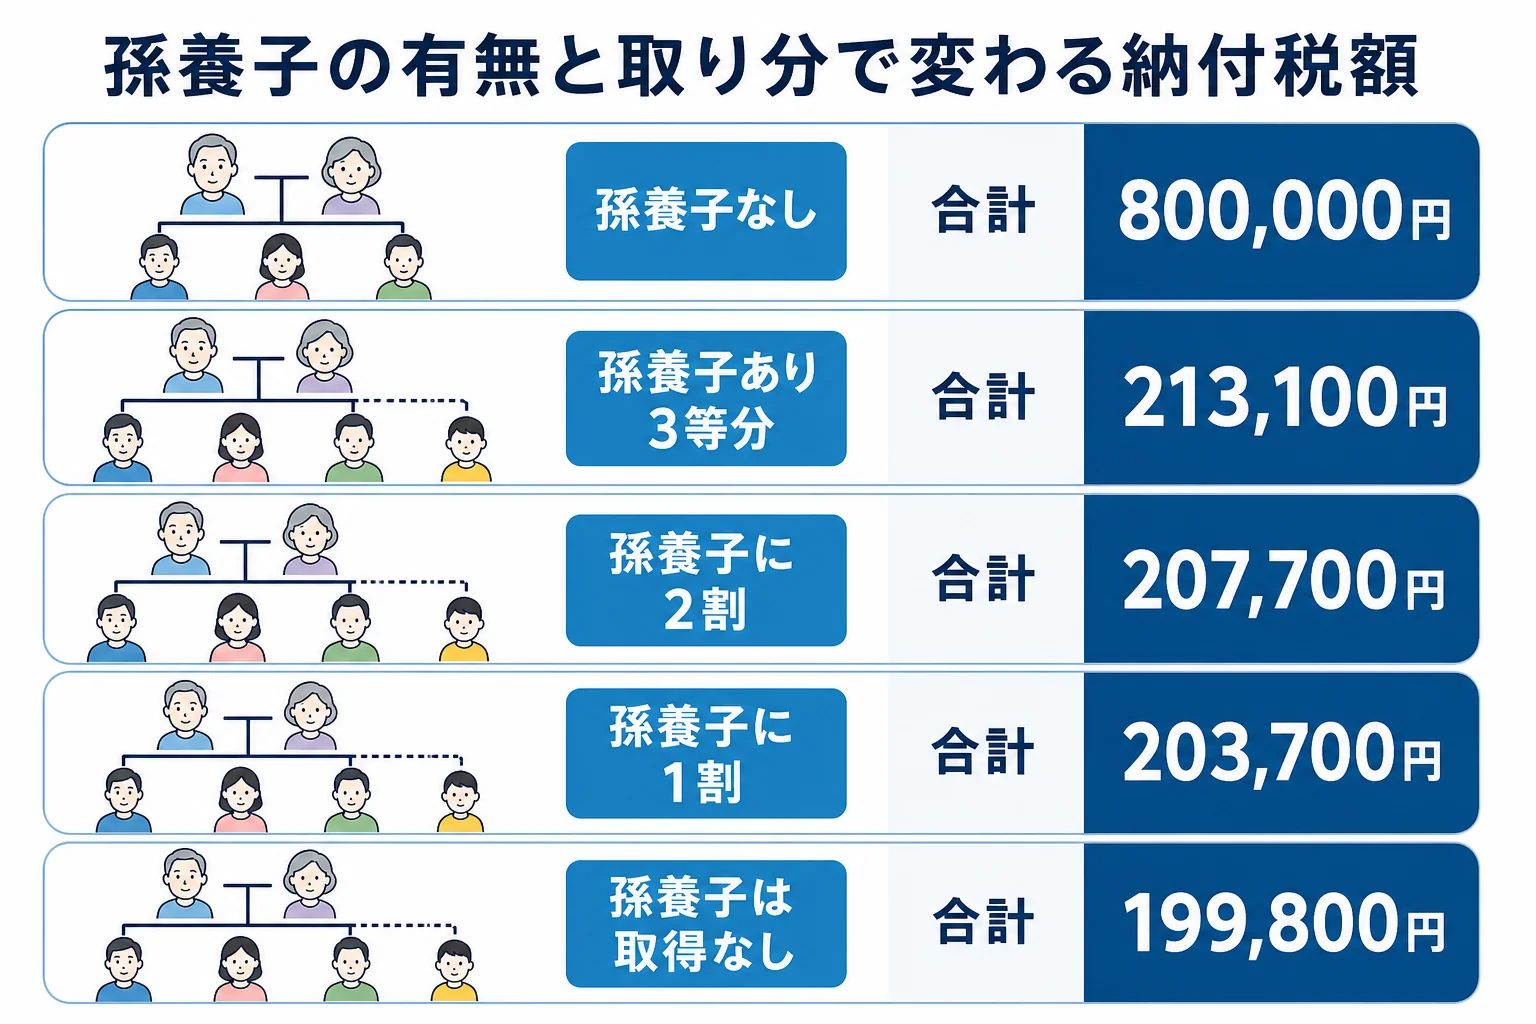
ここが大事なところです。同じ5000万円で、孫養子の有無と孫の取り分を変えて並べてみます。
| ケース | 取り方 | 納付額の内訳 | 合計 |
|---|---|---|---|
| ケース1 孫養子なし(子2人) | 子が半分ずつ | 子400,000円ずつ | 800,000円 |
| ケース2 孫養子あり・3等分 | 3人で1/3ずつ | 子66,600円ずつ、孫養子79,900円 | 213,100円 |
| ケース3 孫養子あり・孫に2割 | 子40%ずつ、孫養子20% | 子79,900円ずつ、孫養子47,900円 | 207,700円 |
| ケース4 孫養子あり・孫に1割 | 子45%ずつ、孫養子10% | 子89,900円ずつ、孫養子23,900円 | 203,700円 |
| ケース5 孫養子あり・孫は取得なし | 子が半分ずつ | 子99,900円ずつ | 199,800円 |
ケース5に注目してみてください。孫養子が何も受け取らなくても、法定相続人として基礎控除の人数には入ります。
そのため相続税の総額は199,800円のまま。2割加算がかかる人がいないので、合計は5つのケースで最も小さくなります。
逆に、孫に多く渡すほど2割加算の部分が増えて、合計も少しずつ上がっていきます。差は数千円から1万円台なので、税額よりも「孫に何を残したいか」で決めてよい範囲ですね。
孫養子のケースで見落としやすい3つの注意
『税金が安くなるならそれでいいじゃない』と思いがちですが、孫養子には税額以外の影響もあります。
1つ目は生前贈与の加算です。孫は普通は相続人ではないので、祖父からの生前贈与が相続財産に加算されないのが原則です。
ところが孫養子として相続で財産を取得すると、亡くなる前7年以内(2024年1月1日以降の贈与から。加算期間は段階的に伸びる)の贈与が加算の対象になります。孫への贈与を続けてきた家庭では、ここで計算が変わることも。
2つ目は遺留分です。子2人だけなら遺留分は1人1/4ですが、孫養子が加わると全体の1/2を3人で分けて1人1/6になります。
例えば、こんな声が出ることもあります。
「父さんが孫を養子にしていたなんて、聞いてなかったよ」
「取り分が減るなら、ちゃんと話し合いたい」
3つ目は人数の上限です。実子がいる場合、基礎控除の人数に入る養子は1人まで。孫を2人養子にしても、基礎控除は3人分のままです。
- 戸籍で養子縁組の届出日と、養子が何人いるかを確認したか
- 孫養子が財産を取得するか、取得しないか決めたか
- 孫養子が亡くなる前7年以内に祖父から贈与を受けていないか
- 孫養子が18歳未満なら、未成年者控除(18歳から相続時の年齢を引いた年数×10万円)を使えるか
- 生命保険金は500万円×3人=1,500万円まで非課税になるか
生命保険金も人数の影響を受けます。非課税枠は500万円×法定相続人の数なので、孫養子が加わると1,500万円まで広がります。
例えば、5000万円のうち1,500万円が子や孫養子が受け取る保険金なら、課税価格は3,500万円。基礎控除4,800万円を下回り、相続税はかかりません。特例を使わずに基礎控除以下なら申告も不要です。
ただし、非課税枠は相続人が受け取った保険金だけが対象です。受取人が誰になっているか、保険証券で確かめておきましょう。
『孫養子が何も受け取らないなら、手続きには関係ないのでは』と思うかもしれません。ただ、孫養子も相続人なので遺産分割協議には全員の合意が要ります。課税価格が基礎控除を超えているので、相続税の申告と納付も必要です。
孫養子がいる相続は、2割加算・生前贈与の加算・未成年者控除が重なって計算が細かくなります。孫への贈与を何年も続けてきた、孫養子が未成年、子の間で分け方の意見が割れそう、そんな場合は相続税に慣れた税理士に一度見てもらうと安心ですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫養子がいない場合は子2人が遺産5000万円を相続するケース、実子3人の場合は子3人で5000万円を相続するケースと比べてみてください。
よくある質問
孫養子は2割加算になるのに、なぜ合計の税額は下がるのですか?
孫養子が加わると法定相続人が1人増え、基礎控除が600万円増えるからです。5000万円のケースでは課税遺産総額が800万円から200万円に下がり、2割加算の上乗せより基礎控除の効果のほうが大きくなります。
孫を2人養子にしたら、基礎控除はさらに増えますか?
実子がいる場合、基礎控除の人数に数えられる養子は1人までです。子2人と孫養子2人でも、基礎控除は3人分の4,800万円です。
親が先に亡くなって孫が代わりに相続する場合も2割加算ですか?
いいえ。代襲相続人になった孫は2割加算の対象外です。2割加算がかかるのは、代襲ではなく養子として相続人になった孫です。
まとめ
- 子2人と孫養子1人で5000万円なら基礎控除4,800万円、相続税の総額は199,800円
- 3等分なら子66,600円ずつ、孫養子は2割加算で79,900円、合計213,100円
- 孫養子がいない子2人のケースは800,000円で、差は586,900円
- 孫養子が取得しなければ合計199,800円。孫に多く渡すほど2割加算で少し増える
- 孫養子は生前贈与の加算・遺留分・養子の人数上限にも影響する