当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が生前、長男の子(自分の孫)を養子にしていた。父が亡くなり、遺産7,000万円を子2人と孫養子の3人で相続することになった。こんな時『孫養子がいると税金は得なの?損なの?』と迷いますよね。
結論から言うと、家族全体では養子がいない場合より85万3,500円軽くなります。ただ、孫養子本人の分には2割加算がかかります。計算の中身と、取り分を変えた場合の違いを見ていきます。
子2人と孫養子1人で7,000万円を分けたら?
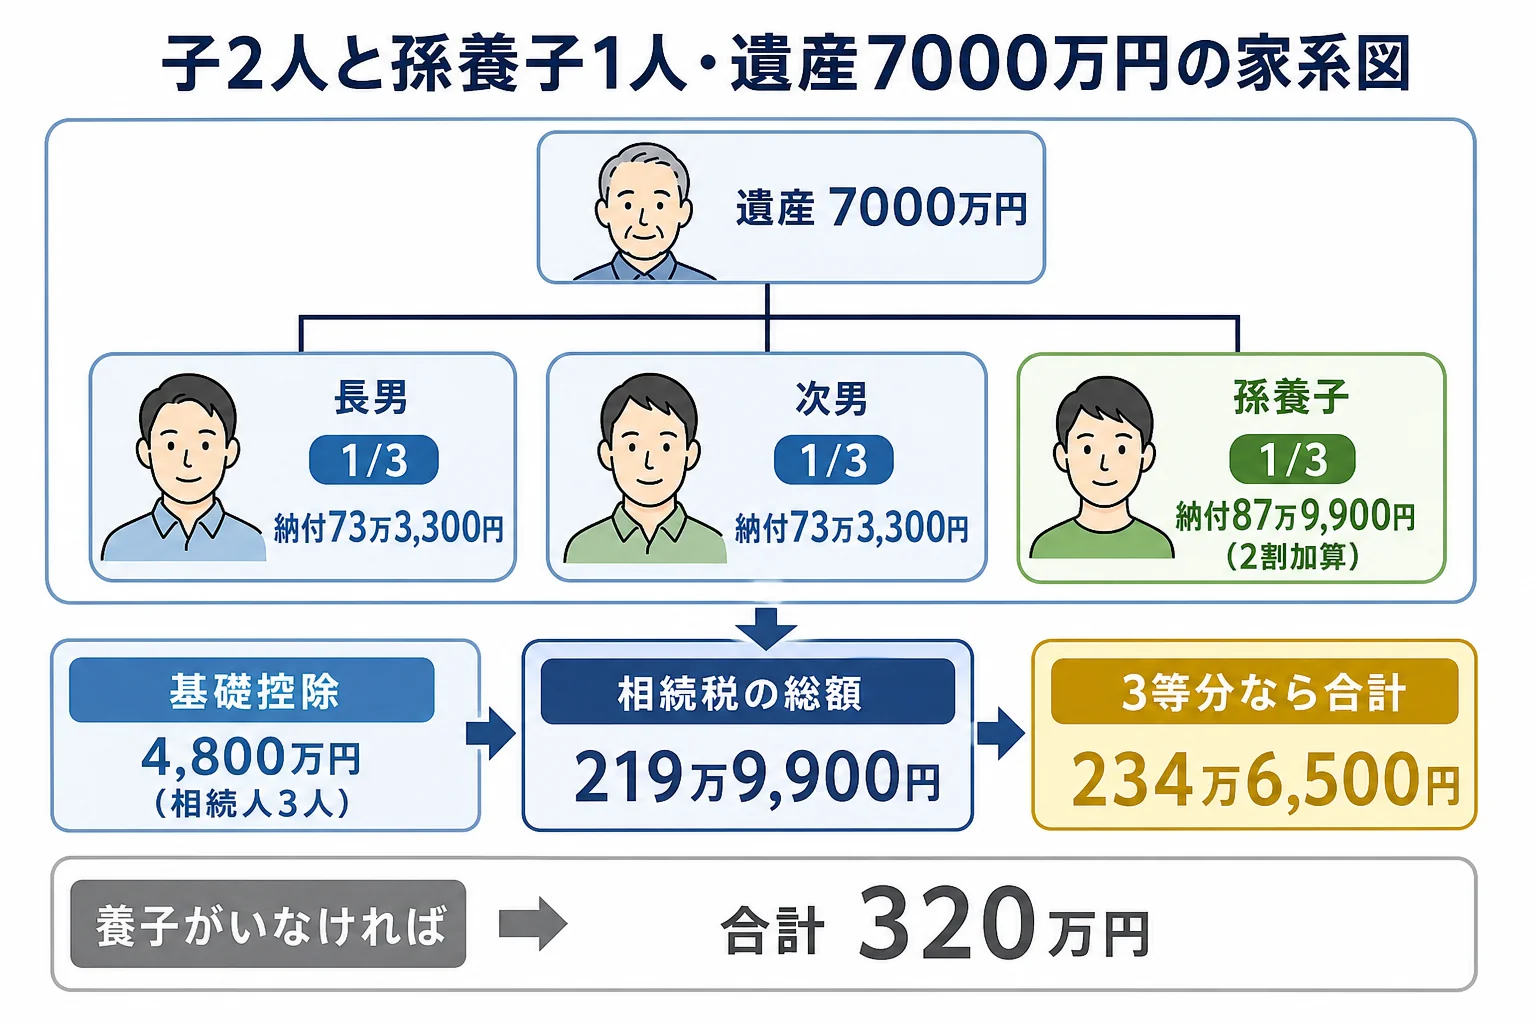
法定相続人は3人なので基礎控除は4,800万円。課税遺産総額は2,200万円で、相続税の総額は219万9,900円です。3等分なら子は1人73万3,300円、孫養子は2割加算込みで87万9,900円、合計234万6,500円を納めます。
養子は実子と同じ相続分を持ちます。孫養子も、子と同じ1/3ずつの法定相続分です。
ただ、基礎控除の人数に数えられる養子には上限があります。実子がいる場合は1人まで、実子がいない場合は2人までです。今回は孫養子が1人なので、そのまま3人で数えられます。
計算の流れと、養子がいない場合との差
7,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 手順 | 子2人+孫養子1人 | (参考)子2人だけ |
|---|---|---|
| 1. 課税価格の合計 | 7,000万円 | 7,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 3人 = 4,800万円 | 3,000万円 + 600万円 × 2人 = 4,200万円 |
| 3. 課税遺産総額 | 2,200万円 | 2,800万円 |
| 4. 1人分の税額(速算表) | 733万3,000円 × 10% = 73万3,300円 | 1,400万円 × 15% − 50万円 = 160万円 |
| 5. 相続税の総額 | 219万9,900円 | 320万円 |
| 6. 子の納付額 | 各73万3,300円 | 各160万円 |
| 7. 孫養子の納付額 | 73万3,300円 × 1.2 = 87万9,900円 | なし |
| 8. 納付額の合計 | 234万6,500円 | 320万円 |
手順4は、2,200万円を3人で分けた1人分(千円未満切捨て)に速算表を当てたものです。人数が増えると基礎控除が600万円増え、1人分も10%の段に収まります。
『2割加算がかかるなら、意味がないのでは?』と思う方もいるはずです。実は、2割増しになるのは孫養子が取得した分の税額だけ。総額が下がる効果の方が大きいんです。
孫養子の取り分を変えたらどうなる?
孫養子がどれだけ受け取るかで、家族全体の税額は少し動きます。2割加算がかかる人の取り分が小さいほど、合計は下がる仕組みです。
| ケース | 取得額 | 納付額 | 合計 | 理由・注意 |
|---|---|---|---|---|
| 3等分 | 各2,333万3,333円 | 子各73万3,300円・孫養子87万9,900円 | 234万6,500円 | 法定相続分どおり |
| 子4割ずつ・孫養子2割 | 子各2,800万円・孫養子1,400万円 | 子各87万9,900円・孫養子52万7,900円 | 228万7,700円 | 2割加算の対象額が減る |
| 子2人で半分ずつ(孫養子0円) | 子各3,500万円 | 子各109万9,900円 | 219万9,800円 | 基礎控除は4,800万円のまま |
| 生命保険金1,500万円を含む(3等分) | 課税価格5,500万円 | 子各23万3,300円・孫養子27万9,900円 | 74万6,500円 | 非課税枠500万円 × 3人 |
孫養子が何も受け取らなくても、基礎控除の人数には入ります。ここが大事なところです。
ただ、取り分は税金だけで決められるものではありません。孫養子も子と同じ立場の相続人なので、遺産分割協議には加わりますし、遺留分もあります。
例えば、こんな会話になることもあります。
「息子は孫養子だから、取り分は少なめでいいよね」
「でも法律上は叔父さんたちと同じ相続人だから、本人の意見も聞かないと」
孫養子ならではの注意点
孫養子が相続で財産を受け取ると、生前に祖父から受けた贈与のうち、相続前の一定期間の分が相続財産に加算されます。期間は従来3年で、2024年以降の贈与から段階的に7年へ延びていきます。孫が相続人でなければ加算されないので、ここは養子ならではの違いです。
『孫はまだ高校生なんだけど』という場合もありますよね。孫養子が18歳未満なら、未成年者控除として「(18歳 − 相続時の年齢) × 10万円」を税額から差し引けます。
なお、親(子)が先に亡くなっていて孫が代わりに相続する「代襲相続」の場合は、2割加算はかかりません。同じ孫でも、養子か代襲かで扱いが違うんです。
申告と納付の期限は、亡くなった日の翌日から10か月以内です。養子縁組の有無は戸籍で確認されるので、早めに戸籍を集めておきましょう。
孫養子が未成年で代理人が要る、過去の贈与がどれだけあるか分からない、実家の土地もある。こんなケースは、税理士に贈与の洗い出しから頼むと計算違いを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
養子がいない場合の詳しい計算は子2人で7,000万円を相続するケース、人数ごとの基礎控除は相続人1人〜5人の基礎控除の早見表で確かめられます。
よくある質問
孫を2人養子にしたら、基礎控除はもっと増えますか?
実子がいる場合、基礎控除の人数に数えられる養子は1人までです。孫養子を2人にしても、今回のケースの基礎控除は4,800万円のままです。
孫養子の2割加算は、どの金額にかかりますか?
相続税の総額を孫養子の取得割合で分けた後の税額にかかります。3等分なら73万3,300円が87万9,900円になります。
孫養子が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には放棄した人も数えます。
まとめ
- 子2人と孫養子1人で7,000万円なら基礎控除4,800万円、相続税の総額は219万9,900円
- 3等分なら子は各73万3,300円、孫養子は2割加算で87万9,900円、合計234万6,500円
- 養子がいない場合の320万円より85万3,500円軽い
- 孫養子は生前贈与の加算の対象になり、2割加算や代襲相続との違いにも注意
家族構成を変えて計算したい方は相続税の計算シミュレーションを自分でやる手順も参考にしてみてください。