当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫の死亡保険金を妻と長男で受け取ることになり、『非課税枠の1,500万円は、それぞれ使えるの?』と迷っている方も多いはずです。
結論から言うと、非課税枠は家族全体で1つです。受取人が複数いる時は、受け取った金額の割合で枠を分け合います。この記事では、受取人の組み合わせごとに1人ずつの課税額を計算していきます。
受取人が複数いると、非課税枠はどう分ける?
夫が亡くなり、妻と子2人が相続人なら、非課税限度額は500万円×3人=1,500万円です。妻が2,000万円、長男が1,000万円を受け取った場合、非課税枠を2対1で分けて、妻は1,000万円、長男は500万円が非課税になります。課税される額は妻1,000万円、長男500万円です。
国税庁が示している計算式は、次のとおりです。
| 計算のステップ | 計算式 |
|---|---|
| 1. 非課税限度額 | 500万円×法定相続人の数 |
| 2. 1人ずつの非課税額 | 非課税限度額×その相続人の受取額÷相続人全員の受取額の合計 |
| 3. 課税される額 | その相続人の受取額から、その人の非課税額を引いた額 |
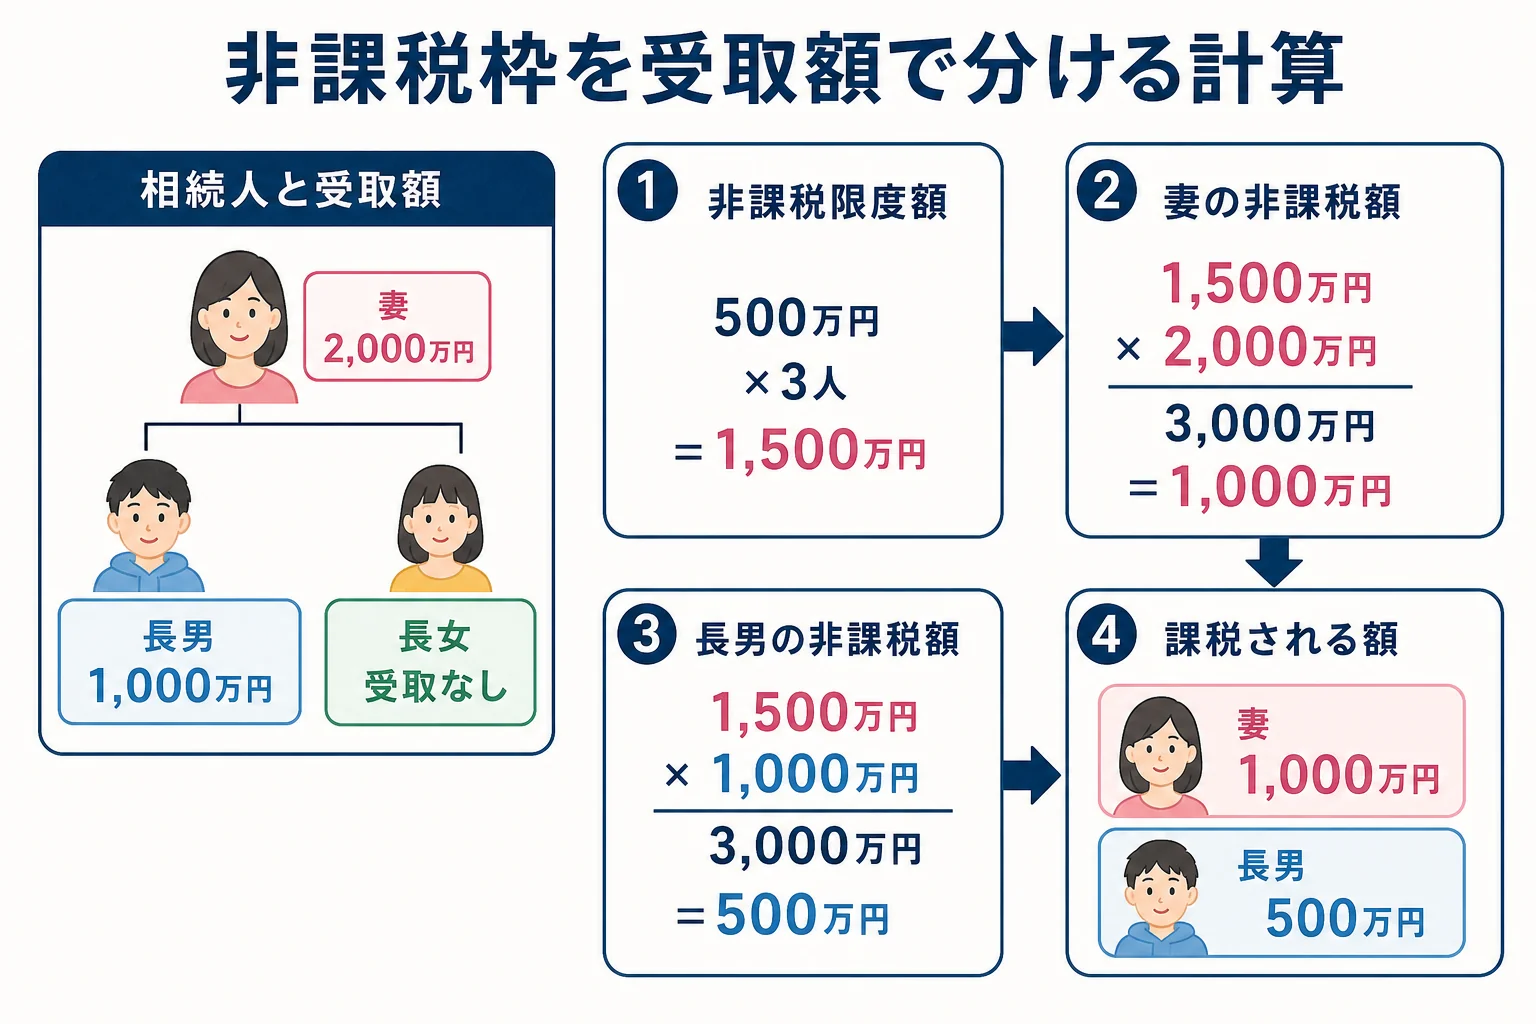
『枠を2人とも1,500万円ずつ使えるなら、全部非課税なのに』と思いますよね。ただ、枠は家族で1つなので、それはできないんです。
同じ家族(妻と子2人、保険金の合計3,000万円)で、受け取り方を変えて比べてみます。
| ケース | 受取額 | 非課税額 | 課税される額 |
|---|---|---|---|
| 妻だけが受け取った | 妻3,000万円 | 妻1,500万円 | 妻1,500万円 |
| 妻と長男で分けた | 妻2,000万円・長男1,000万円 | 妻1,000万円・長男500万円 | 妻1,000万円・長男500万円 |
| 妻と孫で分けた | 妻2,000万円・孫1,000万円 | 妻1,500万円・孫0円 | 妻500万円・孫1,000万円 |
3つ目のケースが要注意です。子が健在なら孫は相続人ではないので、非課税枠を使えません。
そのぶん、相続人の受取額の合計は妻の2,000万円だけになり、枠の1,500万円はすべて妻に回ります。孫の1,000万円は全額が課税の対象で、さらに相続税が2割加算されます。
枠が余ったら、ほかの財産に使える?
例えば、妻と子2人が相続人で、死亡保険金は妻が受け取った1,000万円だけというケース。
非課税枠1,500万円に対して、保険金は1,000万円です。この場合、保険金は全額が非課税になります。
「残りの500万円分、預金から引けないの?」
「この枠は保険金のためのものだから、預金には使えないんだって」
こんな会話のとおり、余った枠を預金や不動産に回すことはできません。死亡退職金には、保険金とは別に500万円×法定相続人の数の非課税枠があります。
『妻が自分で保険料を払っていた保険でも同じ?』という疑問もありますよね。実は、そもそも相続税がかかる保険金かどうかから確認が必要です。国税庁の整理では、誰が保険料を払っていたかで税金の種類が変わります。
| 被保険者 | 保険料を払っていた人 | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税(非課税枠あり) |
| 夫 | 妻 | 妻 | 所得税 |
| 夫 | 妻 | 子 | 贈与税 |
非課税枠が使えるのは、1行目のように亡くなった人が保険料を払っていた保険だけです。
非課税枠で、相続税はいくら変わる?
最後に、税額への影響を見てみます。妻と子2人が相続人で、預金や自宅が4,000万円、保険金が3,000万円あるケースです。
保険金のうち課税されるのは、非課税枠を引いた1,500万円です。財産は法定相続分どおりに分けた前提で計算しました。
| ケース | 課税価格の合計 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 3,000万円を保険金で受け取った | 5,500万円 | 70万円 | 35万円 |
| 同じ3,000万円が預金だった | 7,000万円 | 225万円 | 112万5,000円 |
どちらのケースも妻の分は配偶者の税額軽減で0円で、子2人が納めます。保険金で受け取ったケースでは、子1人あたり17万5,000円です。
基礎控除は3,000万円+600万円×3人=4,800万円です。課税価格がこれを下回れば、相続税はかかりません。
家族構成ごとの取り分の考え方は親の遺産を自分はいくらもらえるかの計算方法、保険金を受け取るまでの手続きは生命保険金の請求の流れで見られます。
配偶者の税額軽減がどこまで効くかは妻が相続すると相続税がかからない範囲も参考にしてみてください。
受取人に孫や相続放棄した人がいる、保険料を誰が払っていたか分からない。こんなケースは計算の前提が変わるので、税理士に確認しながら進めると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続放棄した子が受け取った保険金にも非課税枠はありますか?
ありません。相続放棄をすると相続人ではなくなるため、受け取った保険金に非課税枠は使えません。ただし、法定相続人の数を数える時は、放棄した人も人数に入れます。
非課税枠内なら相続税の申告はいりませんか?
保険金の課税される部分とほかの財産を合わせた課税価格が、基礎控除以下なら申告は不要です。基礎控除を超える場合は、亡くなったことを知った日の翌日から10か月以内に申告します。
養子がいる場合は何人で数えますか?
実子がいれば養子は1人まで、実子がいなければ2人までを法定相続人の数に入れます。
まとめ
- 非課税限度額は500万円×法定相続人の数で、家族全体で1つ
- 受取人が複数なら、受取額の割合で非課税額を分ける
- 孫など相続人でない人の受取分は非課税枠が使えず、2割加算もある
- 余った枠は預金や不動産には使えない
- 亡くなった人が保険料を払っていた保険だけが相続税と非課税枠の対象