当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税はかからなそう。でも『税務署に何も言わなくて大丈夫なの?』と気になっている方も多いですよね。
結論から言うと、遺産が基礎控除以下なら、税務署への申告も連絡も要りません。ただ、税務署から「相続についてのお尋ね」が届いたら、返送しておくのがおすすめです。この記事では、遺産額の違うケースで要否を比べ、お尋ねへの返し方も確認します。
相続税がかからないなら、税務署への連絡はいらない?
例えば、父が亡くなり、母と子2人が遺産4,000万円を相続するケースです。法定相続人が3人なので基礎控除は4,800万円。遺産がそれ以下なので相続税はかからず、申告も税務署への連絡も不要です。お尋ねが届いた時だけ、申告要否検討表などで回答します。
相続税の申告が必要かどうかは、遺産の合計が基礎控除を超えるかで決まります。基礎控除は「3,000万円+600万円×法定相続人の数」です。
基礎控除以下なら、申告書を出す必要はありません。「相続税はかかりません」と届け出る書類もないんです。
『黙っていたら、後で何か言われない?』と心配になりますよね。ただ、申告不要の人が何もしないのは、ルールどおりの対応です。
ここで言う遺産には、預金や自宅だけでなく、生命保険金や死亡退職金のうち非課税枠(500万円×法定相続人の数)を超えた分も入ります。2024年1月以降の贈与のうち、亡くなる前の一定期間の贈与も足し戻されます。
遺産額と分け方で、申告が要るかは変わる
同じ家族構成でも、遺産額と分け方で結論が変わります。妻と子2人のケースで比べてみます。
| ケース | 相続税 | 税務署への申告 |
|---|---|---|
| 遺産4,000万円を法定相続分で分ける | 0円(基礎控除4,800万円以下) | 不要 |
| 遺産6,000万円を法定相続分で分ける | 子2人で合計60万円 | 必要 |
| 遺産6,000万円を全部母が取得する | 配偶者の税額軽減で0円 | 0円でも必要 |
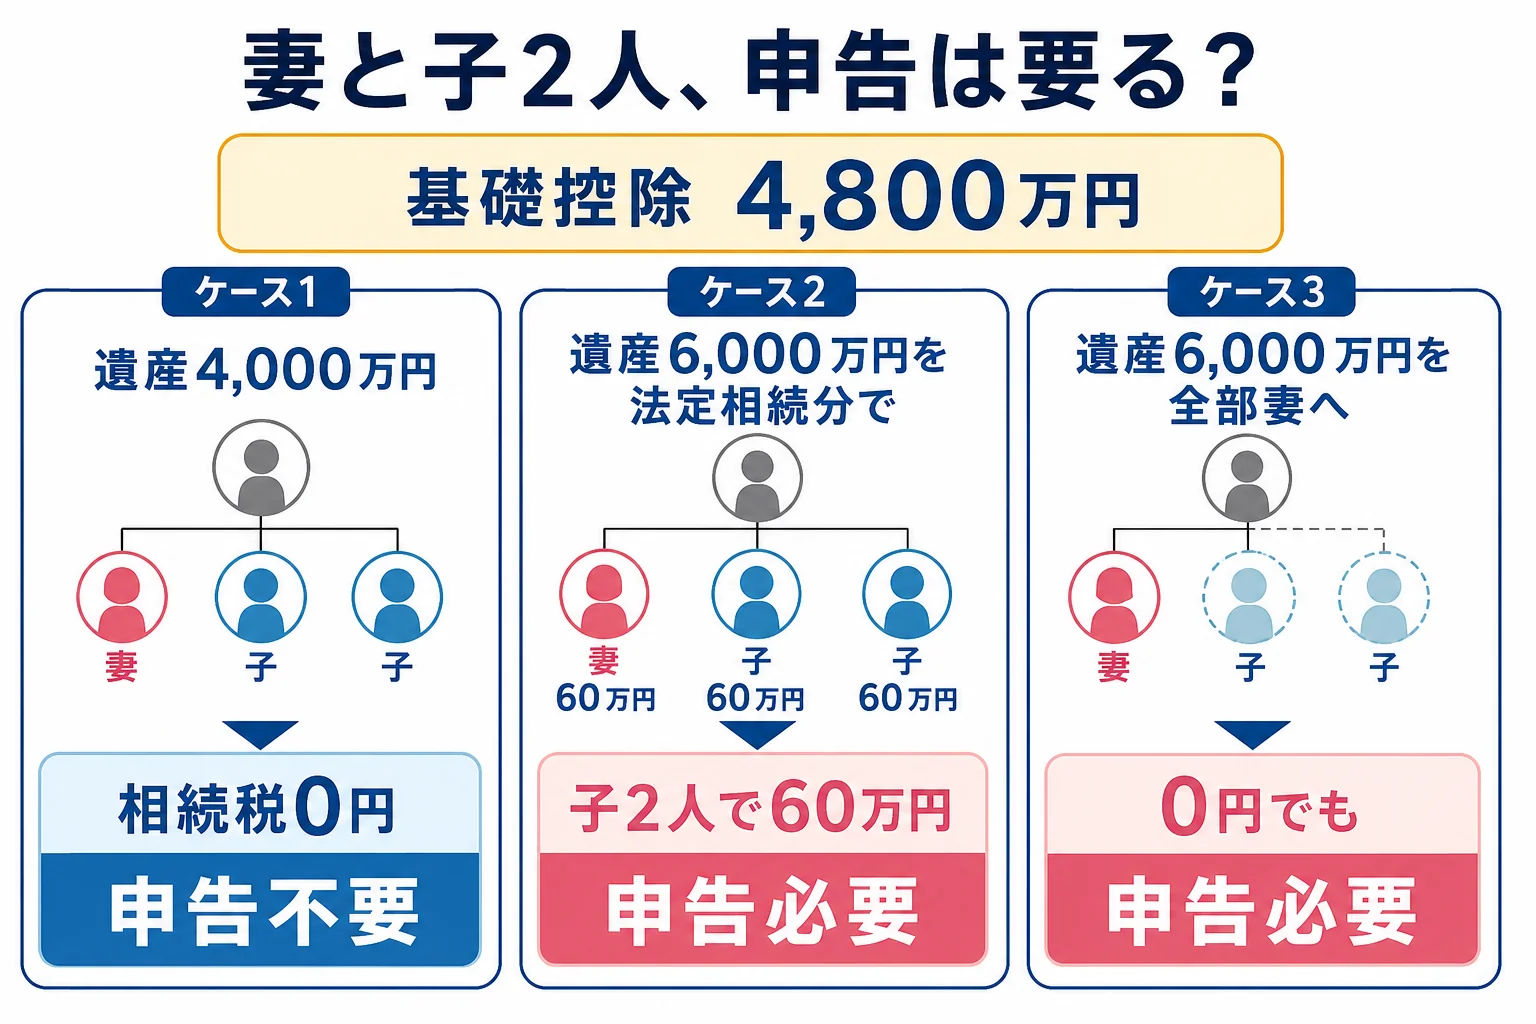
遺産6,000万円のケースでは、基礎控除4,800万円を引いた課税遺産総額は1,200万円です。相続税の総額は120万円になります。
法定相続分どおりに分けると、母は配偶者の税額軽減で0円、子2人はそれぞれ30万円を納めます。
全部を母が取得すると、納める税額は0円です。ただ、これは配偶者の税額軽減を使った結果なんです。
ここが大事なところです。配偶者の税額軽減や小規模宅地等の特例は、申告して初めて使えます。0円になる場合でも、申告期限の10か月以内に申告書を出す必要があります。
「うちは0円だから、何も出さなくていいよね」
「特例で0円になったなら、申告しないと軽減が使えないみたい」
こういう行き違いは、遺産が基礎控除を少し超える家で起きやすいです。申告の進め方は遺産規模別の相続税申告の手順で確認できます。
「相続についてのお尋ね」が届いたらどうする?
亡くなった後しばらくして、税務署から「相続についてのお尋ね」という書類が届くことがあります。『調査されるの?』と驚く方も多いはずです。
これは、相続税の申告が必要かどうかを確かめるための書類です。届いたからといって、申告が必要と決まったわけではありません。
国税庁の案内では、お尋ねが届いた人は、お尋ねの提出に代えて「相続税の申告要否検討表」を税務署に出すことができます。国税庁の相続税の申告要否判定コーナーで、財産の金額を入れて検討表を作れます。
- 預金の残高証明、固定資産税の通知書、保険金の支払通知などで財産額を集める
- 申告要否判定コーナーに金額を入れ、基礎控除を超えるか確かめる
- 印刷した申告要否検討表(またはお尋ねの用紙)に記入する
- 亡くなった人の住所地の税務署に返送する(e-Taxでも送れる)
基礎控除以下と分かれば、検討表を返して手続きは終わりです。超えていたら、10か月以内の申告に向けて準備を始めます。
財産額が基礎控除の前後で判断に迷う、土地の評価がわからない。こんなケースは、お尋ねへの回答の段階で税理士に見てもらうと、申告の要否まではっきりします。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続税とは別に、税務署に出すものはある?
相続税がかからなくても、亡くなった人の所得税は別に考えます。年金以外に収入があった人などは、準確定申告が必要になることがあり、期限は知った日の翌日から4か月以内です。
亡くなった人が個人で事業をしていたなら、廃業の届出も税務署に出します。詳しくは個人事業主が亡くなった時の廃業届で確認できます。
よくある質問
相続税がかからない場合、税務署に「申告不要」と届け出る書類はありますか。
ありません。基礎控除以下なら申告書を出す必要はなく、届出もいりません。お尋ねが届いた場合だけ回答します。
お尋ねを返さずに放っておくとどうなりますか。
税務署は申告が必要かを確かめるために送っています。申告不要でも、申告要否検討表などで返しておくと、やりとりがそこで終わりやすくなります。
相続税がかからないと思っていたら、後で基礎控除を超えていたと分かりました。
申告期限の10か月を過ぎていても、気づいた時点で早めに申告しましょう。期限後は延滞税や無申告加算税がかかることがあります。
まとめ
- 遺産が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、申告も連絡も不要
- 配偶者の税額軽減や小規模宅地等の特例で0円になる場合は、0円でも申告が必要
- お尋ねが届いたら、申告要否検討表で回答できる
- 相続税とは別に、準確定申告や廃業届が必要な場合がある