当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の計算を調べていると、「課税価格」と「課税遺産総額」が出てきて混乱しますよね。名前が似ているので、同じものだと思っていた方もいるはずです。
結論から言うと、課税遺産総額は「課税価格の合計から基礎控除を引いた残り」です。この記事では、同じ遺産額でも家族構成で課税遺産総額が変わる様子を、数字で並べて見ていきます。
課税遺産総額とは?どこから出てくる数字?
課税価格の合計が1億円のケース。子1人だけなら基礎控除3,600万円を引いて課税遺産総額は6,400万円、妻と子3人なら基礎控除5,400万円を引いて4,600万円です。同じ1億円でも、相続人の人数で税金がかかる部分の大きさが変わります。
計算の順番はこうなっています。
| 段階 | 中身 |
|---|---|
| 1. 課税価格の合計 | 正味の遺産額(非課税分・債務などを引いた後) |
| 2. 基礎控除 | 3,000万円 + 600万円 × 法定相続人の数 |
| 3. 課税遺産総額 | 1 − 2(マイナスなら0) |
| 4. 相続税の総額 | 3を法定相続分で分けたと仮定して税率をかけ、合計 |
税率をかけるのは、この課税遺産総額のほうなんです。課税価格の出し方は課税価格とは?で、預金や自宅のあるケースを使って計算しています。
『課税遺産総額が5,000万円なら、税率20%で1,000万円?』と考えたくなりますよね。ただ、実際はこの金額を法定相続分で分けてから税率をかけるので、もっと小さくなることがほとんどです。
同じ1億円でも、家族構成でどう変わる?
例えば、課税価格の合計が1億円で、相続人の顔ぶれだけが違う4つのケースを並べてみます。
| ケース | 法定相続人 | 基礎控除 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|---|
| 子1人だけ | 1人 | 3,600万円 | 6,400万円 | 1,220万円 |
| 子2人(配偶者なし) | 2人 | 4,200万円 | 5,800万円 | 770万円 |
| 妻と子2人 | 3人 | 4,800万円 | 5,200万円 | 630万円 |
| 妻と子3人 | 4人 | 5,400万円 | 4,600万円 | 524万9,800円 |
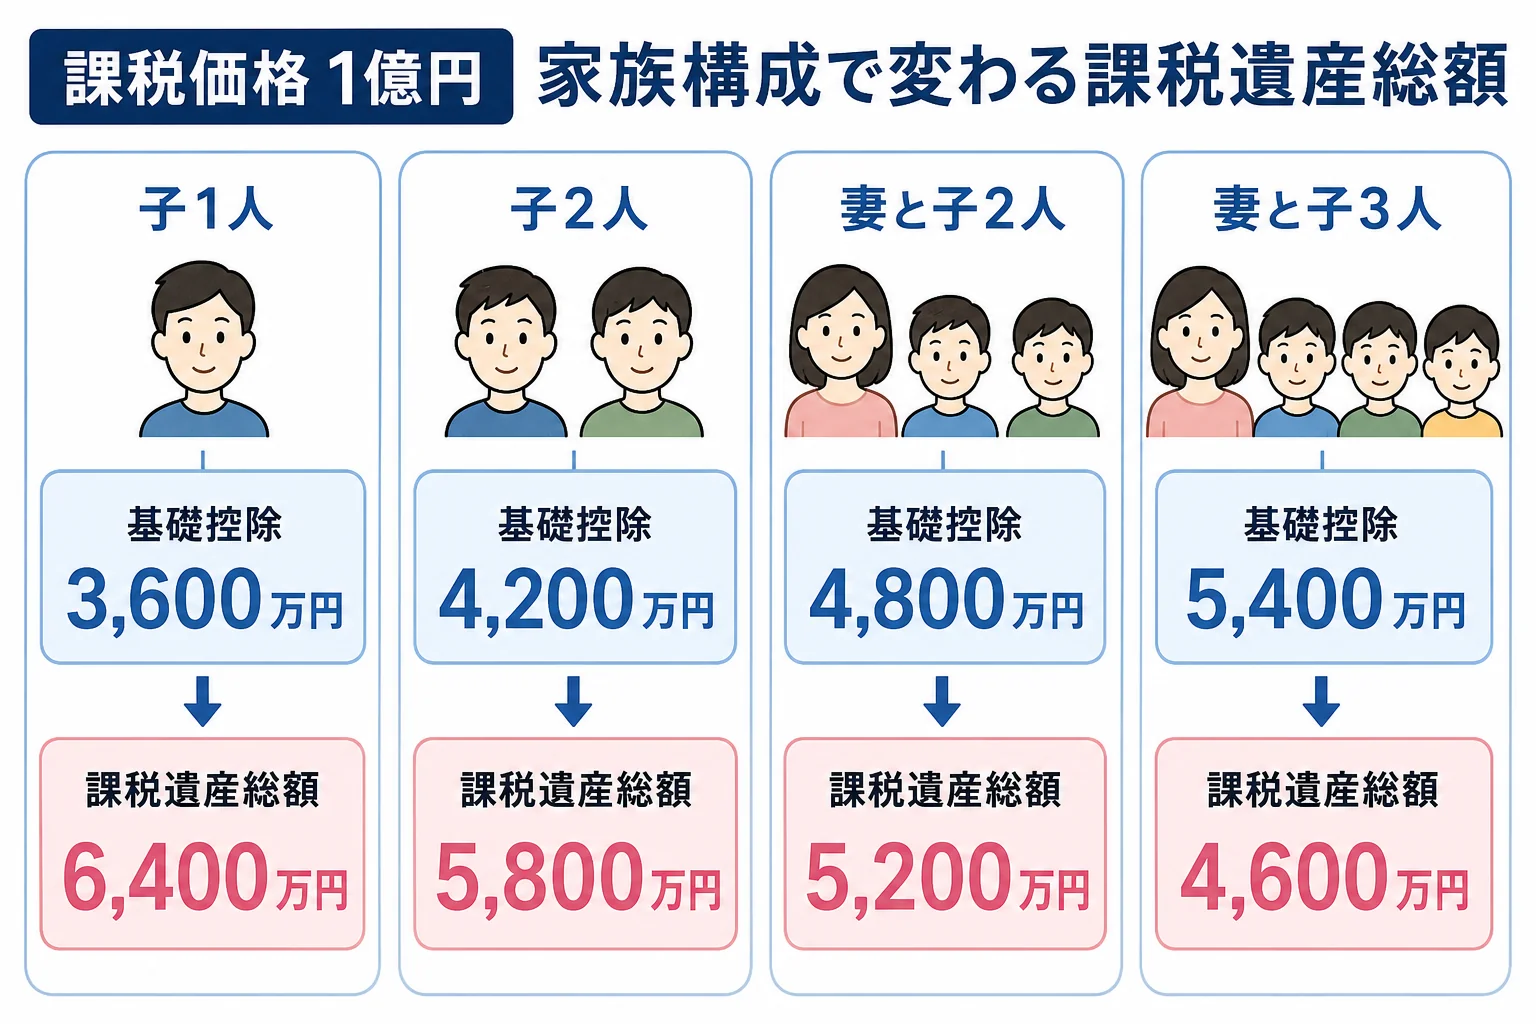
人数が増えると、基礎控除が増えて課税遺産総額が小さくなります。さらに1人あたりの取り分も小さくなり、低い税率で済むので、総額はもっと下がるんです。
「子1人と子2人で、税金がこんなに違うんですか?」
「同じ1億円でも、1人で受け取るか2人で分けるかで、かかる税率の段が変わるんです」
妻と子2人のケースで、この後の計算を追ってみると
課税遺産総額5,200万円を、法定相続分(妻2分の1、子4分の1ずつ)で分けたと仮定します。
| 人 | 法定相続分に応ずる取得金額 | 速算表での税額 |
|---|---|---|
| 妻 | 2,600万円 | 2,600万円 × 15% − 50万円 = 340万円 |
| 子1 | 1,300万円 | 1,300万円 × 15% − 50万円 = 145万円 |
| 子2 | 1,300万円 | 1,300万円 × 15% − 50万円 = 145万円 |
| 合計 | 5,200万円 | 630万円(相続税の総額) |
この630万円を、実際に受け取った割合で分けて各人の税額にします。妻には配偶者の税額軽減があるので、法定相続分どおりに分けたなら、妻の納める額は0円です。
つまり課税遺産総額は、「家族全体でいくら税金がかかるか」を決める出発点なんです。分け方の話はまだこの先に出てきます。
課税遺産総額が0円になるケースは?
例えば、課税価格の合計が5,000万円で、妻と子3人が相続するケース。基礎控除は5,400万円なので、課税遺産総額は0円です。
この場合、特例を使わずに基礎控除以下なら、相続税の申告は要りません。一方で、自宅に小規模宅地等の特例を使ってはじめて基礎控除を下回るなら、申告が必要です。ここは間違えやすいところですね。
人数の数え方で間違えやすいのは?
基礎控除の「法定相続人の数」には、数え方のルールがあります。
- 相続放棄をした人も人数に数える
- 養子は、実子がいれば1人まで、実子がいなければ2人まで数える
- 内縁の配偶者は相続人ではないので数えない
『兄が相続放棄したから、相続人は1人減る』と思いがちですよね。でも基礎控除の計算では、放棄した人も含めた人数を使います。
人数を間違えると、課税遺産総額も相続税の総額もすべてずれます。相続人の範囲に迷う時は、被相続人と相続人の違いから確認してみてください。
課税遺産総額がプラスになりそう、相続放棄や養子がいて人数の数え方に迷う。そんなケースは、計算の最初から税理士に任せると安心です。特例が使えるかの判断も合わせて確認できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
課税遺産総額と課税価格の違いは何ですか?
課税価格は財産から非課税分や債務を引いた正味の遺産額です。そこから基礎控除を引いた残りが課税遺産総額で、税率をかける元になります。
課税遺産総額に税率をそのままかければいいですか?
いいえ。課税遺産総額を法定相続分で分けたと仮定して、1人分ずつ速算表で税額を出し、それを合計します。これが相続税の総額です。
課税遺産総額が0円なら申告は要りませんか?
特例を使わずに0円なら申告は不要です。小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は申告が必要です。
まとめ
- 課税遺産総額は、課税価格の合計から基礎控除を引いた残り
- 基礎控除は3,000万円 + 600万円 × 法定相続人の数
- 1億円の遺産でも、子1人なら6,400万円、妻と子3人なら4,600万円
- 相続放棄した人も人数に数え、養子は数に上限がある