当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
養子に入った夫が、養親より先に亡くなってしまった。『この子は、おじいちゃんの相続人になれるの?』と不安になりますよね。
結論から言うと、養子の子が代襲相続できるかは、その子が養子縁組の前に生まれたか、後に生まれたかで決まります。縁組の後に生まれた子は代襲でき、前に生まれた子は原則として代襲できません。
この記事では、縁組前後のケースの違いと、例外になるパターンを見ていきます。
養子が先に亡くなったら、養子の子は代襲相続できる?
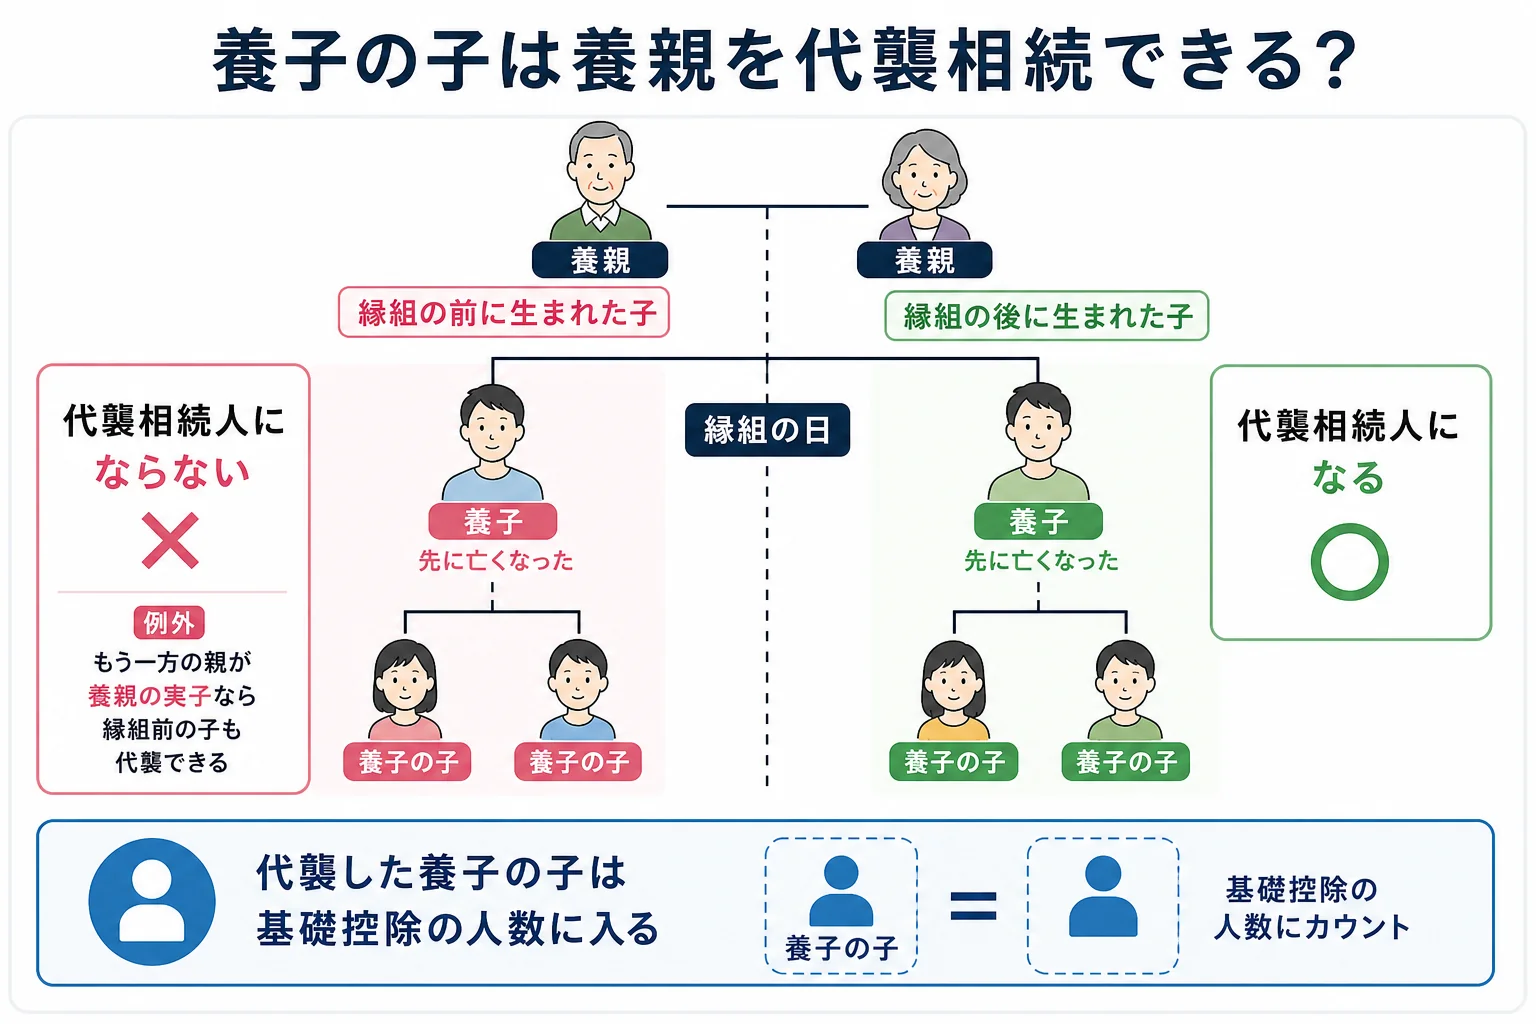
養子が養親より先に亡くなった場合、養子縁組の後に生まれた養子の子は、養親の孫として代襲相続人になります。縁組の前に生まれていた子は、養親と親族関係がないので代襲相続人になりません。ただし、その子の母(または父)が養親の実の子なら、縁組前の生まれでも代襲できるケースがあります。
代襲相続は、被相続人の子が先に亡くなった時に、その子の子が代わりに相続する仕組みです。ただし、民法887条2項には「被相続人の直系卑属でない者は、この限りでない」というただし書があります(民法887条)。
養子と養親の親族関係が生まれるのは、縁組の日からです(民法727条)。そのため、縁組より前に生まれた養子の子は、養親から見て「孫」になりません。
| ケース | 養子の子は代襲できる? | 理由・注意 |
|---|---|---|
| 縁組の後に生まれた子 | できる | 縁組の日から養親と親族関係があり、養親の直系卑属になる |
| 縁組の前に生まれた子(連れ子) | できない | 養親の直系卑属ではない。財産を残すなら遺言や養子縁組が必要 |
| 縁組の前に生まれた子で、もう一方の親が養親の実子(婿養子と実の娘の子など) | できる | 実の娘を通じて養親の孫に当たる |
| 養子が生きていて相続放棄した | できない | 相続放棄は代襲のきっかけにならない |
ここが大事なところです。同じ「養子の子」でも、生まれた日と縁組の日の前後で結論が逆になります。戸籍で縁組の日と子の生年月日を並べて確かめてみてください。
例えば、こんな会話になることがあります。
「お兄ちゃんは養子になる前に生まれたから、おじいちゃんの相続人じゃないんだって」
「じゃあ、縁組の後に生まれた私だけが相続人なの?」
きょうだいで結論が分かれるケースもあるので、先に知っておくと話し合いが落ち着きます。
代襲できるかで、基礎控除はどう変わる?
例えば、養親が亡くなり、実子1人と、先に亡くなった養子の子2人がいるケースです。
| ケース | 法定相続人 | 基礎控除 | 理由・注意 |
|---|---|---|---|
| 養子の子2人とも縁組後の生まれ | 実子・孫2人の3人 | 4,800万円 | 孫は実子1/2を除いた残りを2人で分け、1/4ずつ |
| 養子の子2人とも縁組前の生まれ | 実子の1人 | 3,600万円 | 孫は相続人ではないので数えない |
| 1人が縁組前・1人が縁組後 | 実子・孫1人の2人 | 4,200万円 | 縁組後の孫が養子の分(遺産の1/2)をそのまま引き継ぐ |
『養子の子だから、養子の人数制限にかかるのでは?』と思う方もいますよね。代襲相続人になった養子の子は実子として扱われ、基礎控除の人数に全員入ります(国税庁No.4170 相続人の中に養子がいるとき)。
代襲相続人の孫は、相続税の2割加算の対象にもなりません。一方、縁組前に生まれた子が遺言で財産を受け取ると、相続人ではないので2割加算の対象です。
代襲した孫に遺言で取り分がなかった時の遺留分は、代襲相続した孫の遺留分の計算で金額を出しています。
養子自身が亡くなった時、相続人は誰?
ここは「養子が死亡した場合の相続人」として、養子本人の遺産の話です。普通養子縁組では実の親との関係も続くので、相続人の顔ぶれが広がります。
| 養子の家族 | 養子の遺産を相続する人 | 理由・注意 |
|---|---|---|
| 配偶者と子がいる | 配偶者と子 | 子が第1順位。親は相続人にならない |
| 配偶者だけ(子なし)・親が健在 | 配偶者と、実の親・養親 | 直系尊属は実親も養親も同じ順位 |
| 子も親もいない | 配偶者と兄弟姉妹 | 実家の兄弟と、養親の子の両方が兄弟姉妹に当たる |
『実家の兄弟と養家の兄弟、どっちが相続するの?』と迷いますよね。兄弟姉妹が相続人になるケースは、父母を同じくするかで取り分が変わることがあります。実家と養家の両方に兄弟がいる時は、戸籍をそろえて専門家に確かめておきましょう。
実子と縁組前後の孫が入り混じる、養家と実家の両方に兄弟がいる、というケースは相続人の確定だけで手間がかかります。土地や預金の名義変更、相続税の申告まで見通すなら税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
特別養子縁組の場合も同じ考え方ですか?
縁組後に生まれた子が代襲できる点は同じです。ただ、特別養子は実の親との親族関係が終わるので、実の親の相続では扱いが大きく変わります。
養子の子の代襲相続はどこまで続きますか?
子の系統は孫が先に亡くなっていればひ孫へと続きます。兄弟姉妹の系統は甥姪までで、甥姪の子は代襲しません。
縁組前に生まれた子に財産を残す方法はありますか?
養親が遺言で遺贈する、またはその子と養子縁組をする方法があります。遺贈の場合は2割加算の対象になる点に注意してください。
特別養子と普通養子の違いは特別養子縁組した子の相続の比較で見ています。
まとめ
- 養子が先に亡くなった時、縁組後に生まれた養子の子は代襲相続できる
- 縁組前に生まれた子は代襲できない。ただし、もう一方の親が養親の実子なら代襲できるケースがある
- 代襲した養子の子は実子として基礎控除の人数に入り、2割加算もかからない
- 養子本人の相続では、実の親と養親が同じ順位で相続人になる