当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社員だった家族が亡くなった。会社の手続きは総務の人が進めてくれるけれど、本人は副業もしていたらしい。『会社員なら税金は会社がやってくれるはず。副業の分は放っておいていいの?』と不安になりますよね。
結論から言うと、副業の所得が20万円を超えていたら、家族が準確定申告をします。期限は、相続の開始を知った日の翌日から4か月以内なんです。
この記事では、副業の所得の大きさや源泉徴収のあるなしで、申告が要るかどうかがどう変わるかを見ていきます。
副業をしていた会社員が亡くなったら、準確定申告は要る?
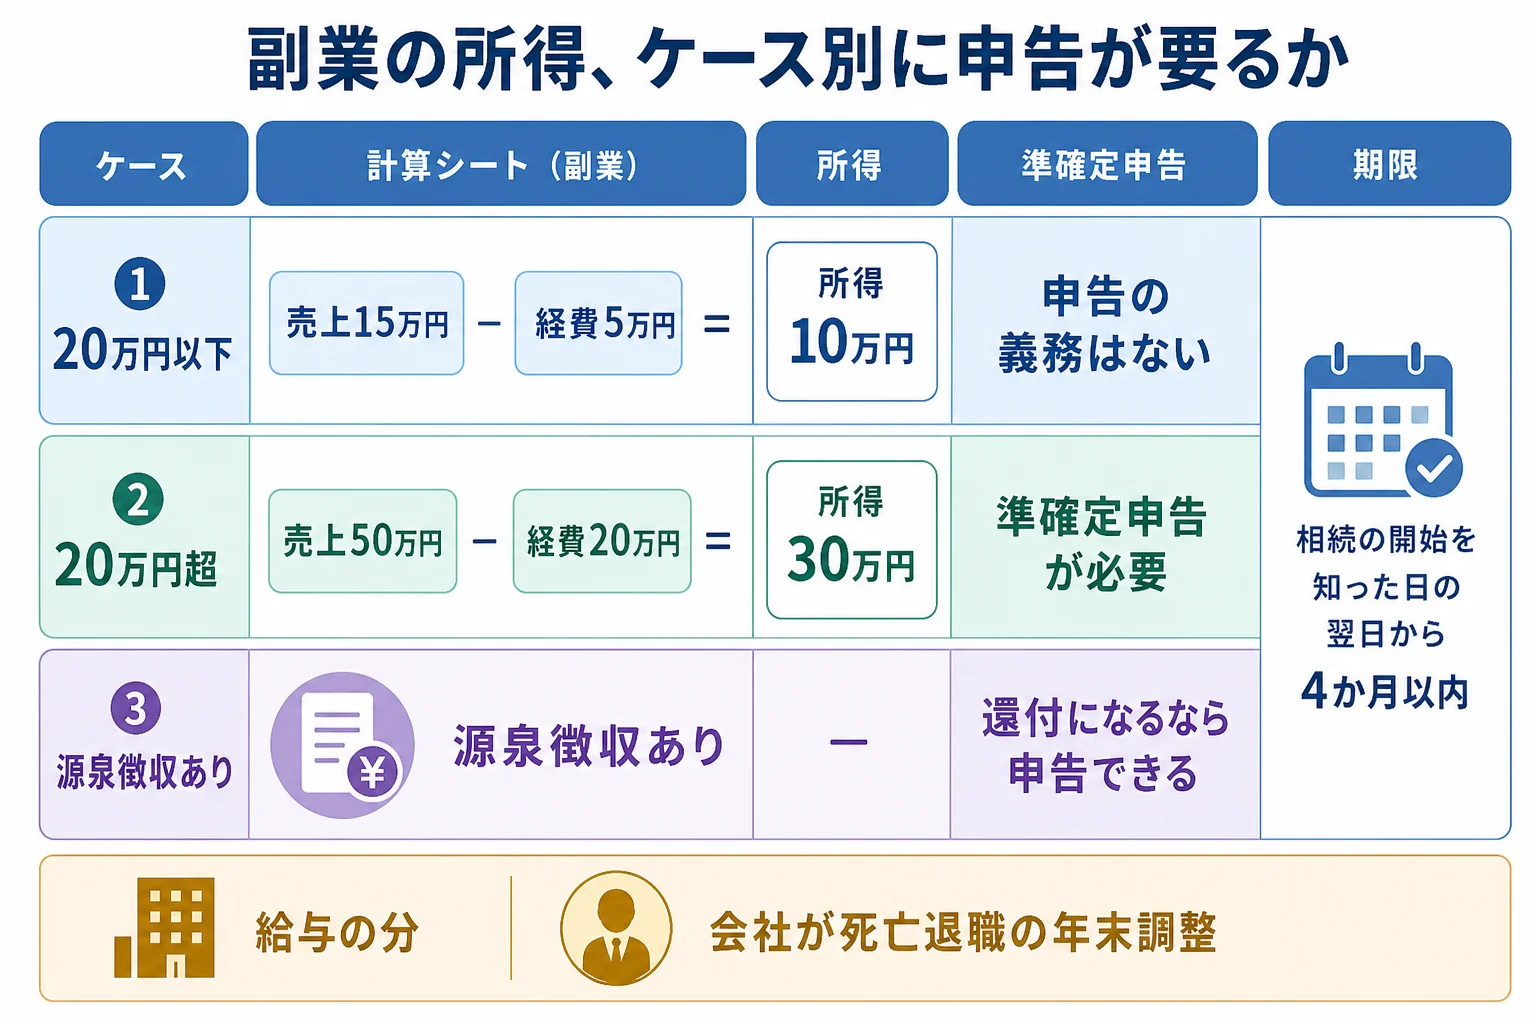
給与を1か所から受けていた会社員なら、給与の分は会社が死亡退職の年末調整をします。そのうえで、副業など給与以外の所得が20万円を超えていた場合は、相続人が準確定申告をします。20万円以下なら申告の義務はありませんが、税金が戻る場合は申告すると還付を受けられます。
会社員が年の途中で亡くなった時、会社は死亡によって退職した人として年末調整をします。給与の分の所得税は、ここで精算されるんです。
ただ、会社が知っているのは給与だけです。副業の所得は年末調整に入らないので、家族が別に申告することになります。
国税庁は、給与を1か所から受けていて、給与以外の所得が20万円を超える人を、確定申告が必要な人としています。亡くなった人の準確定申告も、同じ考え方で要るかどうかを判断します。
『副業の売上が20万円を超えたら申告、ということ?』と思う方も多いはずです。実は、ここで見るのは売上ではなく所得、つまり売上から経費を引いた金額なんです。
| ケース | 副業の所得 | 準確定申告 | 理由・注意 |
|---|---|---|---|
| 売上15万円・経費5万円 | 10万円 | 義務はない | 給与以外の所得が20万円以下 |
| 売上50万円・経費20万円 | 30万円 | 必要 | 給与以外の所得が20万円を超える |
| 原稿料などで源泉徴収されていた | 金額による | 申告すると還付になることも | 還付になる場合は義務がなくても申告できる |
準確定申告は、誰がどうやって出す?
例えば、夫が会社員で副業の所得があり、妻と子2人が相続人のケースで考えてみます。
「申告書は、家族のうち誰か1人が出せばいいの?」
「全員が連署して1通で出すか、他の相続人の名前を書いて各自が別々に出すこともできます」
別々に出した場合は、出した人が他の相続人に申告の内容を伝えることになっています。提出先は、亡くなった人の死亡当時の住所地を管轄する税務署です。
- 会社から、死亡退職の年末調整をした源泉徴収票を受け取る
- 1月1日から死亡日までの副業の売上と経費をまとめる
- 副業の所得が20万円を超えるか、還付になるかを確かめる
- 相続人の連署か、各自の提出かを決める
- 相続の開始を知った日の翌日から4か月以内に、死亡当時の住所地の税務署へ出す
ここが大事なところです。副業の記録は、本人のパソコンやスマホ、ネット口座の中にしか無いことがよくあります。通帳の入金や取引先からの支払調書を手がかりに、早めに探しておきましょう。
会社員の副業の所得は、雑所得になることが多いです。国税庁は、副業の原稿料などを雑所得の例に挙げています。ネットショップや動画配信の副業なら、ネットショップを運営していた家族が亡くなった時の引き継ぎや動画配信の収益がある家族が亡くなった時の扱いも参考になります。
準確定申告と相続税は、どうつながる?
『所得税を払ったうえに、相続税もかかるの?』と心配になる方も多いはずです。準確定申告で納める所得税は、亡くなった人の未払いの税金です。相続税の計算では、債務として遺産から差し引けます。
反対に、準確定申告で税金が戻る場合、その還付金は相続財産になります。死亡日までに受け取っていない副業の報酬も、相続財産に入ります。
期限の4か月を過ぎると、延滞税や無申告加算税がかかることがあります。相続税の申告期限の10か月より、ずっと早く来るので気を付けておきましょう。
相続税がかかるのは、遺産が基礎控除を超える場合です。基礎控除は3,000万円に600万円×法定相続人の数を足した額で、妻と子2人なら4,800万円です。人数ごとの金額は基礎控除の早見表で確かめてみてください。
副業の記録が散らばっていて所得が分からない、準確定申告と相続税の申告が両方ありそう、相続人が遠方に住んでいて連署がまとまらない。そんなケースは、税理士に頼むと期限内にまとめて進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
会社員が亡くなったら、会社が年末調整をしてくれますか?
死亡によって退職した人は、年の途中で年末調整の対象になります。ただし年末調整に入るのは給与だけで、副業の所得は入りません。
副業の所得が20万円以下でも、準確定申告をしたほうがいいですか?
給与以外の所得が20万円以下なら申告の義務はありません。ただ、源泉徴収された税金が戻るなど還付になる場合は、申告すると還付を受けられます。
準確定申告の期限はいつですか?
相続の開始があったことを知った日の翌日から4か月以内です。提出先は、亡くなった人の死亡当時の住所地を管轄する税務署です。
まとめ
- 会社員の給与の分は、会社が死亡退職の年末調整をする
- 副業など給与以外の所得が20万円を超えたら、相続人が準確定申告をする
- 20万円は売上ではなく、売上から経費を引いた所得で見る
- 期限は4か月以内で、納める所得税は相続税の計算で差し引ける