当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、まず気になるのがお金のこと。『葬儀代を払いたいのに、口座が止まったらどうしよう』と焦っている方も多いはずです。
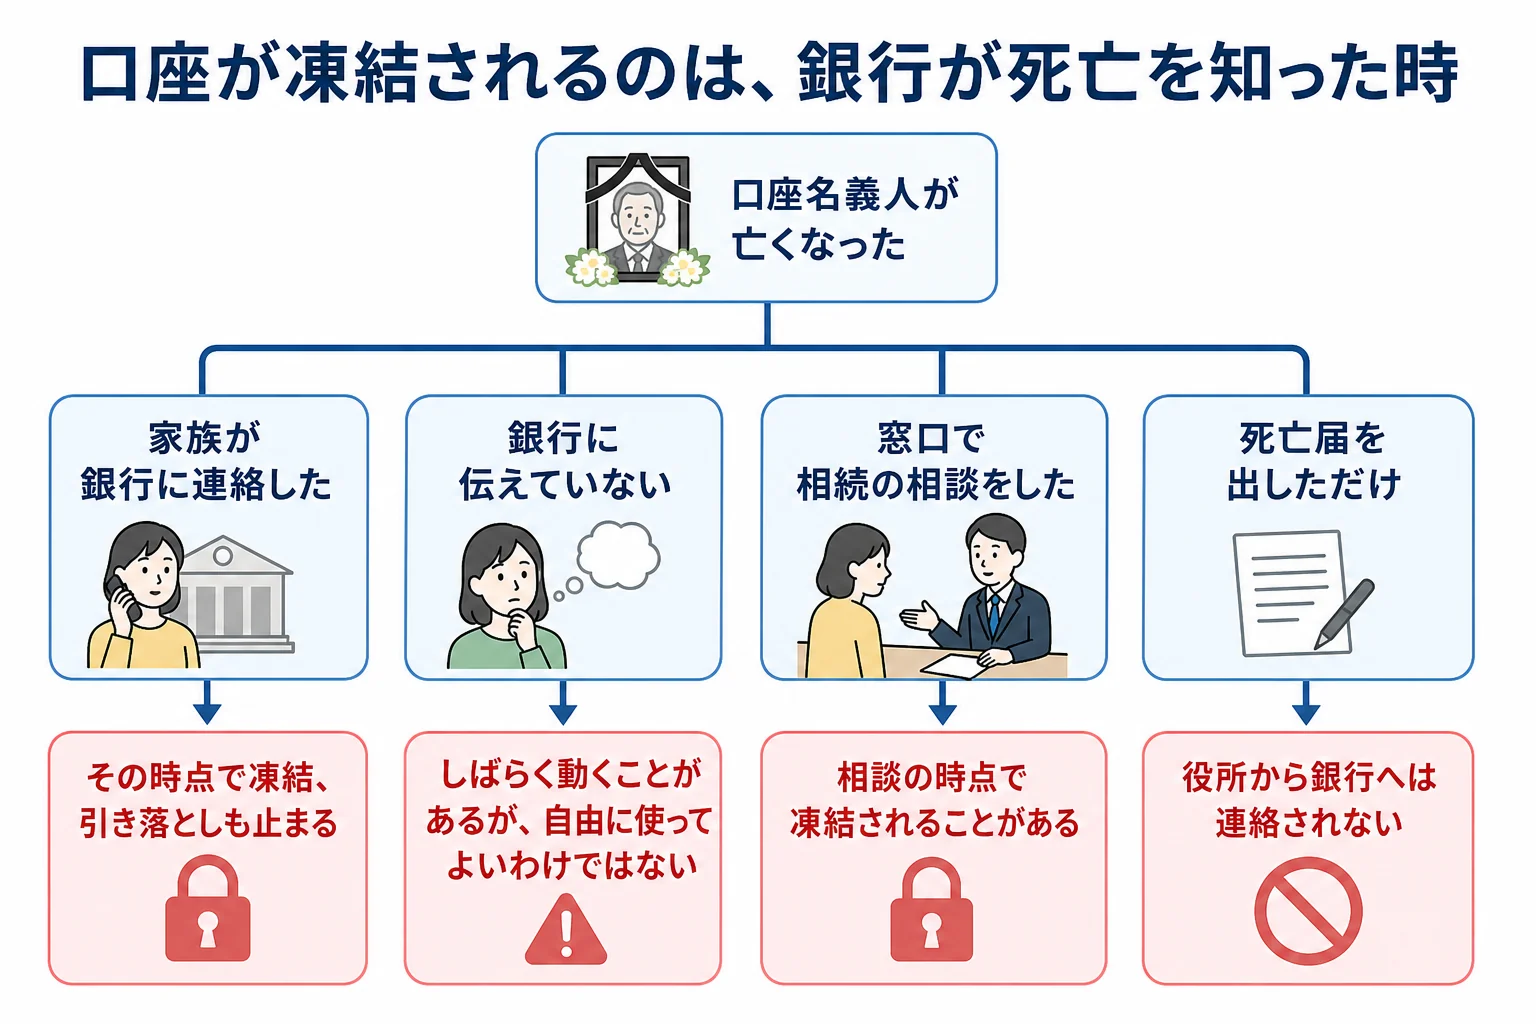
結論から言うと、口座が凍結されるのは「死亡した日」ではなく「銀行が死亡を知った時」です。役所に死亡届を出しても、それだけで銀行に連絡が行くわけではありません。
この記事では、凍結のタイミングがケースでどう変わるか、凍結前にしてはいけないこと、凍結後にお金を下ろす方法が分かります。
口座はいつ止まる?ケースで見るタイミング
口座凍結のタイミングは、家族が銀行に亡くなったことを伝えた時が基本です。連絡しなければしばらく動いたままのこともありますが、その間に下ろしたお金は相続のトラブルや相続放棄の妨げになることがあります。葬儀代などが急ぎなら、凍結後でも1つの金融機関ごとに上限150万円まで払い戻せる仮払い制度を使うのが安全です。
「銀行が死亡を知る」きっかけは、ほとんどが家族からの連絡です。ほかに、新聞のお悔やみ欄や、窓口で家族が手続きの相談をした時に銀行が知ることもあります。
| ケース | 凍結のタイミング | 理由・注意 |
|---|---|---|
| 亡くなった翌日に家族が銀行へ電話した | 連絡を受けた時点で凍結 | 入出金・引き落としが止まる |
| 家族が銀行に何も伝えていない | しばらく凍結されないことがある | 動いていても自由に使ってよいわけではない |
| 窓口で「相続の手続きは何が要る?」と聞いた | 相談の時点で凍結されることがある | 名義人が亡くなったと伝えたことになる |
| 地元の新聞に訃報が載った | 銀行が気づいた時点で凍結されることがある | 家族の連絡より先に止まる場合もある |
『死亡届を出したら自動で止まるのでは?』と思いますよね。実は、役所と銀行は死亡の情報をやり取りしていません。止まるかどうかは、銀行が知ったかどうか次第なんです。
凍結されると何が困る?
口座が凍結されると、その口座からの出金も入金も止まります。ここで困るのは、引き出しだけではありません。
- 公共料金・携帯電話・クレジットカードの引き落としができなくなる
- 家賃や駐車場代を受け取っていた口座なら、入金も止まる
- 葬儀社や病院への支払いを、その口座から出せなくなる
例えば、親の家の電気代が親の口座から引き落とされていたケース。凍結後は引き落としができず、請求書が届くようになります。
『家を片付けるまで電気は止めたくない』という場合は、早めに支払い方法を家族の口座やカードに切り替えておきましょう。
年金を受け取っていた口座も同じです。年金の受給を止める届けは、厚生年金なら10日以内、国民年金なら14日以内に出すことになっています。
亡くなった月までの年金でまだ受け取っていない分は、遺族が「未支給年金」として請求できます。時効は5年なので、口座が止まっても慌てなくて大丈夫です。
ただ、未支給年金は受け取った遺族の一時所得として所得税の対象になります。相続税はかかりませんが、金額によっては確定申告が要ることもあるので覚えておきましょう。
凍結前にしてはいけないこと
凍結される前なら、キャッシュカードで下ろせてしまうこともあります。ただ、ここが大事なところです。下ろせることと、下ろしてよいことは別なんです。
- 暗証番号を知っているからと、まとまったお金を何回にも分けて下ろす
- 親の口座から自分の口座へ振り込む
- 定期預金を解約する、名義を書き換えようとする
- 下ろしたお金の使い道を記録しないまま使う
- 借金があるか分からないのに、親の預金を自分の買い物や生活費に使う
1つ目と2つ目は、ほかの兄弟から「勝手に使い込んだのでは」と疑われやすい行動です。
「お母さんの口座から200万円なくなってるけど、何に使ったの?」「葬儀代だよ」「領収書は?」。こんなやり取りから、遺産分割の話し合いがこじれることも。
5つ目は相続放棄との関係です。亡くなった人の財産を処分したり使ったりすると、相続を認めた(単純承認)とみなされ、放棄できなくなることがあります。
放棄の期限は、相続の開始を知った時から3か月以内です。借金があるかもしれない時は、預金に手をつける前に財産と借金の全体を確かめておきましょう。
すでに下ろしてしまった場合にどうなるかは、凍結前に引き出したらどうなるかでケース別に見られます。
凍結された後、葬儀代はどう払う?
『凍結されたら、遺産分割が終わるまで1円も下ろせない?』と不安になりますよね。そんなことはありません。
預貯金の仮払い制度を使えば、遺産分割の前でも相続人が1人で払い戻しを受けられます。上限は次の計算で決まります。
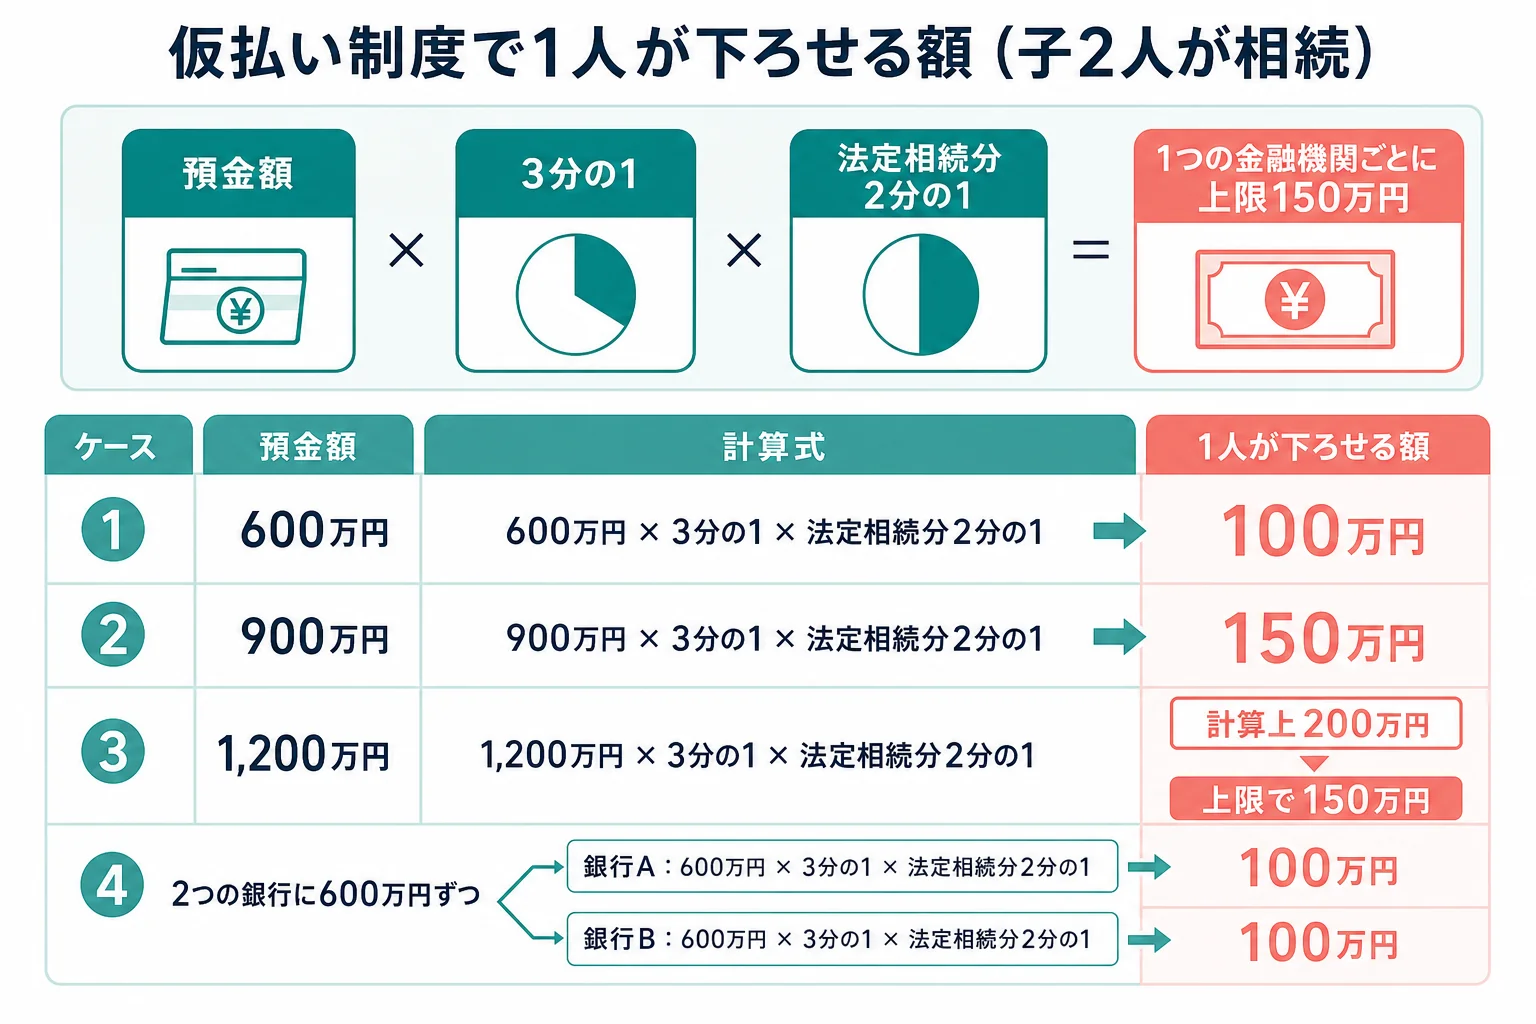
1つの金融機関ごとに「相続開始時の預金額 × 3分の1 × その相続人の法定相続分」で、上限は150万円です。
例えば、父が亡くなり、母はすでに亡くなっていて子2人が相続するケースで見てみます。子1人の法定相続分は2分の1です。
| ケース | 計算 | 1人が下ろせる額 |
|---|---|---|
| A銀行に預金600万円 | 600万円 × 1/3 × 1/2 | 100万円 |
| A銀行に預金900万円 | 900万円 × 1/3 × 1/2 | 150万円 |
| A銀行に預金1,200万円 | 1,200万円 × 1/3 × 1/2 = 200万円 | 150万円(上限) |
| A銀行600万円とB銀行600万円 | 銀行ごとに計算 | A銀行100万円、B銀行100万円 |
預金が多くても、1つの金融機関では150万円が上限です。一方で、口座が複数の銀行に分かれていれば、それぞれで計算できます。
仮払いで受け取ったお金は、後の遺産分割でその人が先に受け取った分として扱われます。何に使ったかは、領収書と一緒に残しておきましょう。
- 亡くなった人の銀行に連絡し、仮払いを受けたいと伝える
- 亡くなった人の出生から死亡までの戸籍と、相続人全員の戸籍をそろえる
- 払い戻しを受ける人の本人確認書類と印鑑登録証明書を用意する
- 銀行の窓口で手続きをする
必要な書類は銀行ごとに違うので、最初の電話で確認しておくと二度手間になりません。戸籍の代わりに、法務局で無料で交付される「法定相続情報一覧図の写し」を使える場合もあります。
口座の相続で迷いやすいのはどんな家?
口座のことで迷いやすいのは、銀行が複数ある家、相続人が多い家、借金があるか分からない家です。
特に、預金のほかに自宅の土地などがあって相続税がかかりそうな場合は、申告期限の10か月を見ながら手続きを進める必要があります。相続人の取り分がどうなるかは、家族構成から取り分を計算する方法で確かめられます。
口座の手続きと相続税の申告をまとめて相談したい時は、相続に強い税理士に一度話を聞いてみるのも手です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
死亡届を出すと、役所から銀行に連絡が行きますか?
いいえ。役所と銀行は死亡の情報をやり取りしていません。口座が止まるのは、家族の連絡などで銀行が死亡を知った時です。
凍結された口座の公共料金はどうなりますか?
引き落としができなくなります。家に住み続ける家族がいる時や、片付けまで電気や水道を使う時は、早めに支払い方法を切り替えておきましょう。
仮払い制度で下ろしたら、相続放棄はできなくなりますか?
仮払いを受けたことや、そのお金の使い道によっては、相続を認めたと見られるおそれがあります。放棄を考えているなら、手を付ける前に家庭裁判所や専門家に確認しておきましょう。
まとめ
- 口座が凍結されるのは、銀行が死亡を知った時。死亡届だけでは止まらない
- 凍結前に下ろせても、兄弟とのトラブルや相続放棄の妨げになることがある
- 凍結後は仮払い制度で、1つの金融機関ごとに上限150万円まで払い戻せる
- 引き落としは止まるので、公共料金などの支払い方法は早めに切り替える