当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、日本の実家はもう誰も住まない。でも兄弟の1人は海外に住んでいて、すぐには帰国できない。『海外にいても相続や売却の手続きはできるの?』と気になりますよね。
結論から言うと、海外在住のままでも実家の相続と売却は進められます。ただ、印鑑証明の代わりの書類が要るうえ、海外在住の人が売主になると買主が代金から税金を差し引く場面が出てきます。
この記事では、海外在住の相続人がいる時に、誰の名義で売るとどう変わるかをケース別に紹介します。
海外在住の相続人がいても、実家は売れる?
海外在住の相続人がいても、遺産分割協議と相続登記をすませれば実家は売れます。日本に住む兄弟が1人で相続して売る形にすると、海外在住の人が売主にならず、手続きが軽くなりやすいです。海外在住の人も売主になる時は、売却代金から源泉徴収される場合があります。
相続の手続きでは、日本に住んでいる人なら印鑑証明書や住民票を使います。海外在住の人は日本の住民票がないので、代わりの書類を用意します。
例えば、遺産分割協議書の押印と印鑑証明書の代わりに、住んでいる国の日本大使館や総領事館で署名(サイン)証明をもらいます。住所を示す書類としては在留証明を使います。
『書類のたびに大使館まで行くの?』という方も多いはずです。実は、必要な書類を最初にまとめて確認しておけば、出向く回数を減らせるんです。
誰の名義で売るかで、何が変わる?
例えば、父が先に亡くなり、母が亡くなって子2人が相続するケースで考えます。長男は日本に住み、長女は海外に住んでいるとします。
| ケース | 売主 | 結論 | 理由・注意 |
|---|---|---|---|
| 長男が実家を1人で相続して売り、代金を長女と分ける(換価分割) | 長男だけ | 手続きが軽くなりやすい | 分割協議書に「売却代金を分ける」と書いておく。長女に渡すお金が贈与と見られないようにするため |
| 長男と長女の共有で相続して売る | 長男と長女 | 長女も売買の契約や登記に関わる | 長女の分の代金は、買主が源泉徴収する場合がある |
| 長女が実家を相続して売る | 長女だけ | 代金の全体が源泉徴収の対象になりうる | 契約の手続きは代理人に任せることが多い |
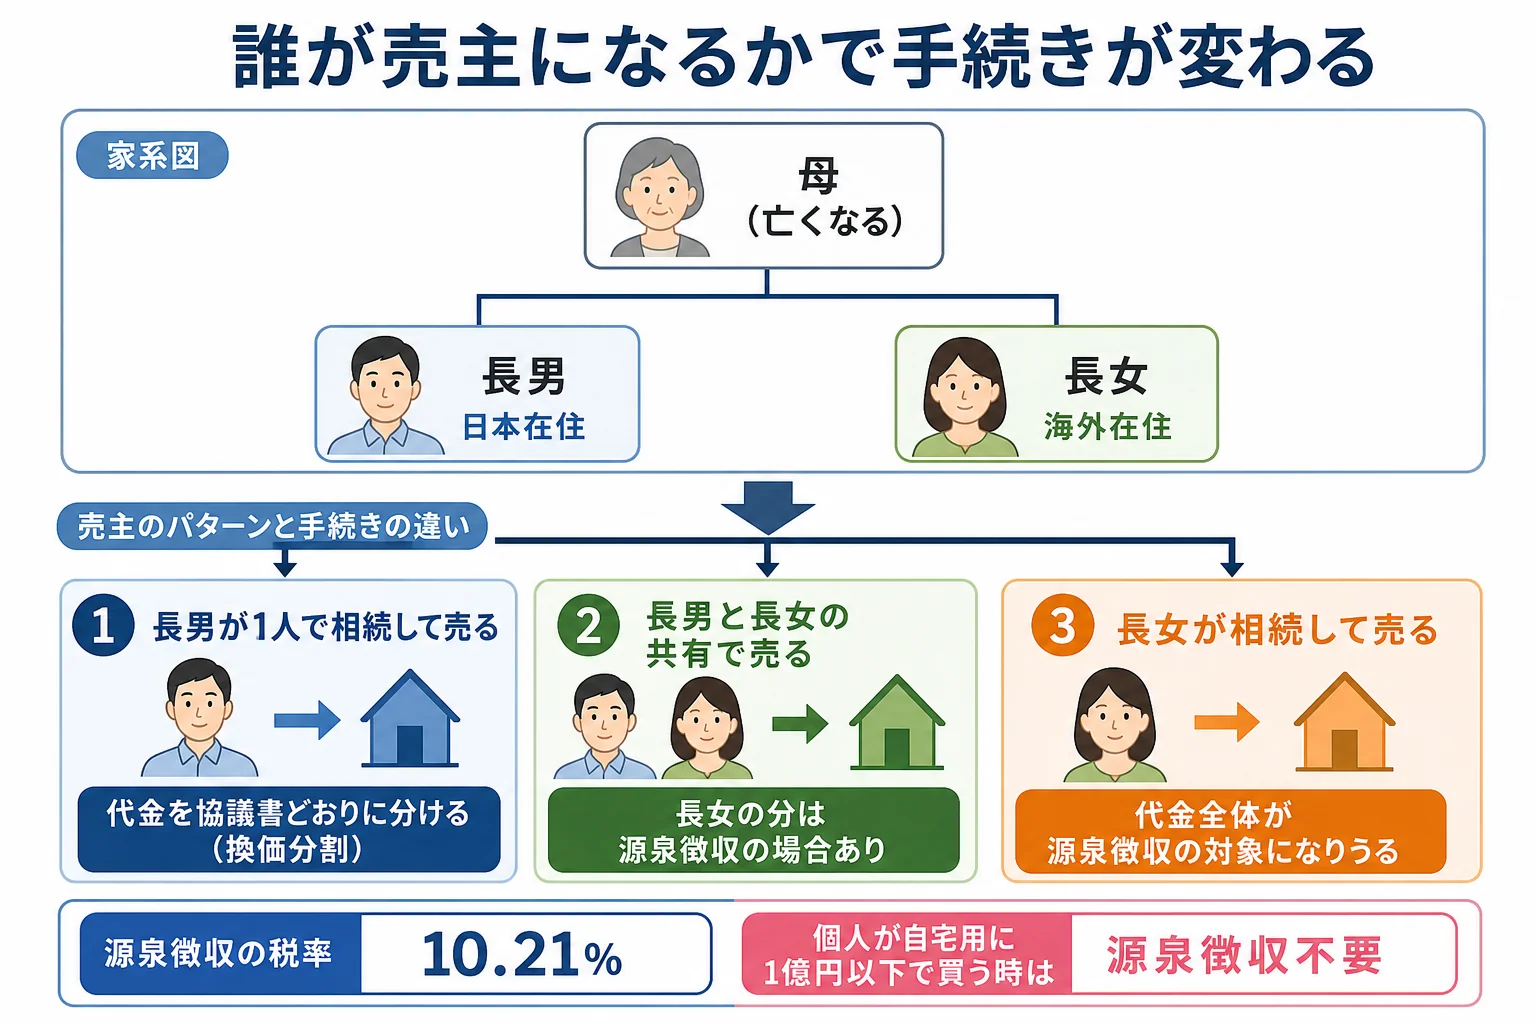
換価分割は、不動産を売ったお金を分ける方法です。売却代金をどう分けるかを協議書に書いておけば、長男から長女へ渡すお金は相続で受け取った分として扱われます。
ここが大事なところです。協議書に何も書かずに長男が売って、あとから半分を送ると、贈与と見られるおそれがあります。
海外在住の相続人が売主になると、源泉徴収される?
日本に住んでいない人(非居住者)から日本の土地や建物を買った人は、代金を払う時に所得税などを源泉徴収する必要があります。国税庁によると、税率は10.21%です。
ただし、売買代金が1億円以下で、買主が個人で、自分や親族が住むために買う場合は、源泉徴収は要りません。
| ケース | 源泉徴収 | 理由・注意 |
|---|---|---|
| 買主が会社(不動産会社など) | 必要(代金の10.21%) | 長女の取り分から差し引かれる |
| 買主が個人で、自分が住むため・代金1億円以下 | 不要 | 買主の用途を契約前に確認する |
| 売主が日本在住の長男だけ | 不要 | 非居住者からの購入に当たらない |
源泉徴収された税金は、売った人がその後の確定申告で精算します。差し引かれた額より実際の税金が少なければ、戻ってくることもあります。
例えば、不動産会社の担当者とこんなやり取りになることがあります。
「売主様のお一人が海外在住ですので、代金の一部を源泉徴収させていただきます」
「えっ、手取りが減るんですか?」
売り出す前に、誰が売主になるかと、買主が誰になりそうかを確認しておくと慌てずにすみます。
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
相続税と売った時の税金はどうなる?
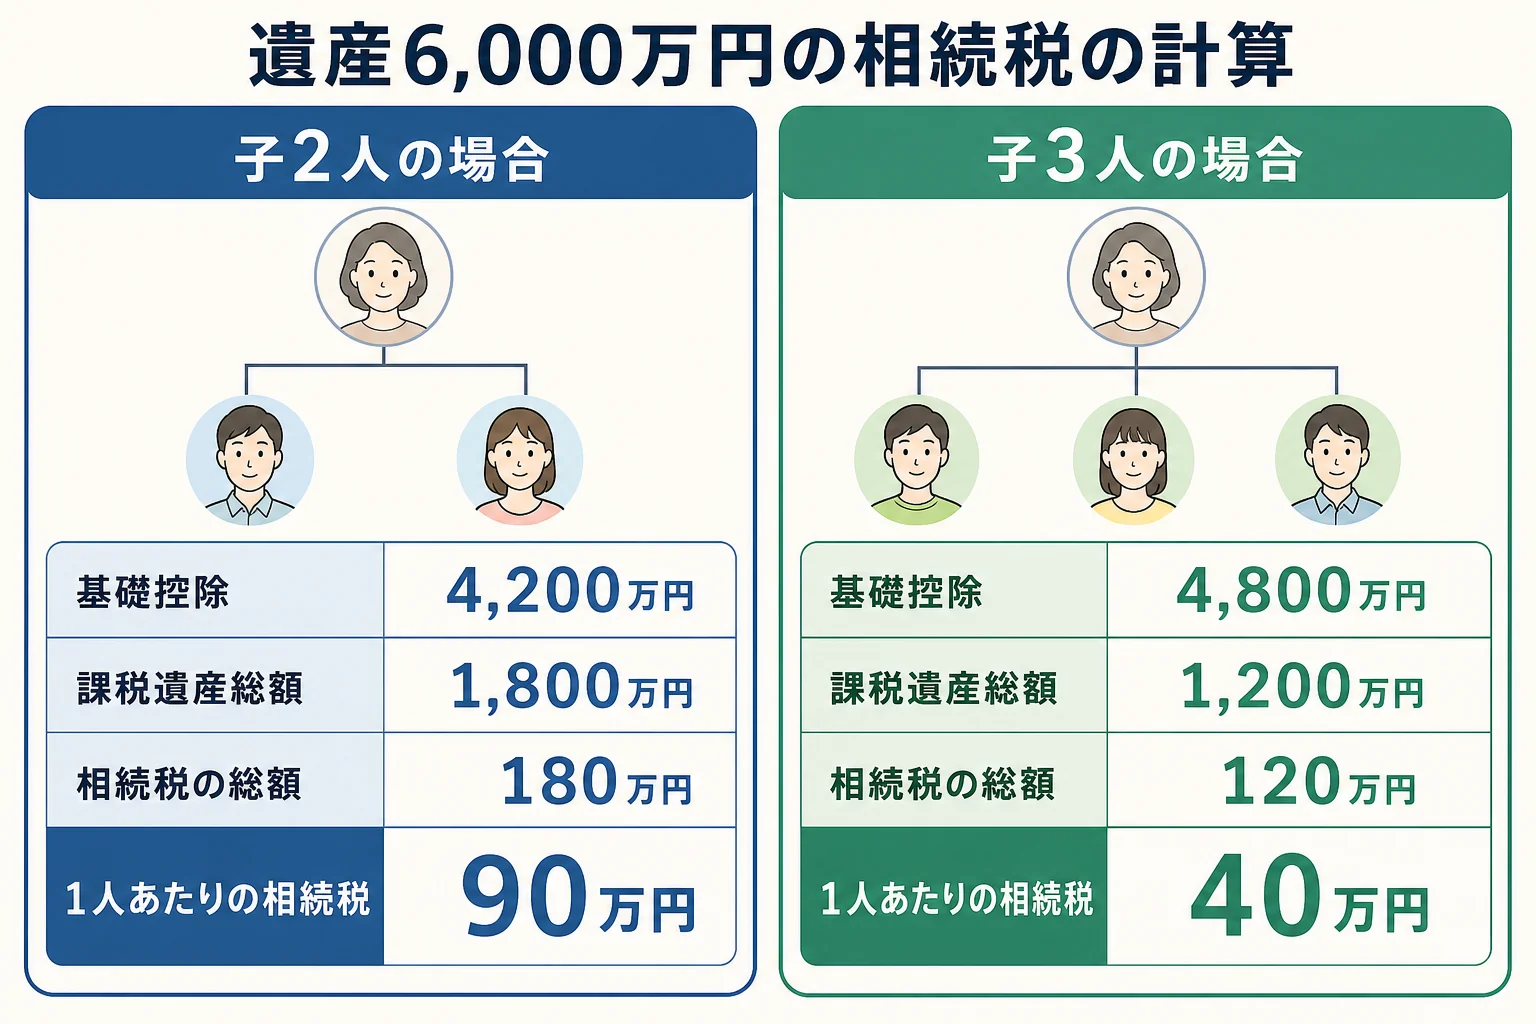
海外に住んでいても、日本の実家を相続すれば相続税の対象です。母の遺産が自宅と預金で6,000万円、子2人が相続するケースで計算してみます。
| 計算の流れ | 子2人の場合 | 子3人の場合 |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 6,000万円 |
| 基礎控除 | 4,200万円 | 4,800万円 |
| 課税遺産総額 | 1,800万円 | 1,200万円 |
| 相続税の総額 | 180万円 | 120万円 |
| 1人あたり(法定相続分どおり) | 90万円 | 40万円 |
申告と納付の期限は、死亡を知った日の翌日から10か月以内です。海外在住の人が申告や税務署とのやり取りをする時は、日本に住む人を納税管理人に決めておくと進めやすくなります。
実家を売って利益が出たら、相続税とは別に譲渡所得の税金がかかります。取得費と取得時期は、亡くなった母から引き継ぎます。
使える特例も確認しておきましょう。
- 空き家の3,000万円特別控除: 1981年(昭和56年)5月31日以前に建てられた家などが対象で、2027年12月31日までの譲渡。2024年1月1日以降は、相続人が3人以上だと1人2,000万円
- 取得費加算の特例: 相続税を払った人が、申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せる
『子2人と3人で、特例の額まで変わるの?』と驚く方もいるはずです。共有で売るか、1人が相続して売るかでも、特例の使い方が変わることがあります。
特例の要件を満たすかは、税理士に確認してみてください。海外在住の相続人がいる、売却と相続税の申告が重なる、という家は、税理士に早めに相談すると段取りが組みやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
海外在住の相続人がいる時の、売却までの流れ
- 戸籍などで相続人を確定する(法定相続情報一覧図があると便利)
- 誰が実家を相続して、売った代金をどう分けるかを話し合う
- 海外在住の人は、大使館や総領事館で署名証明と在留証明を取る
- 遺産分割協議書を作り、相続登記をする(知った日から3年以内)
- 売買契約を結び、引き渡しと代金の受け取りをする
- 相続税を申告・納付する(10か月以内)
- 売った年の翌年に、譲渡所得の確定申告をする
契約や引き渡しに立ち会えない時は、信頼できる人を代理人にして委任状を出す方法があります。登記や契約の手続きは、司法書士や不動産会社に流れを確認しておきましょう。
実家以外の不動産の進め方は実家・空き地・賃貸物件のケース別にやることで、亡くなった人が外国籍だった場合は日本に住む外国人が亡くなった時の日本の財産の相続で確認できます。
よくある質問
海外在住の相続人は、印鑑証明書の代わりに何を使いますか?
住んでいる国の日本大使館や総領事館で発行される署名(サイン)証明を使います。住所の証明には在留証明を使います。
海外在住の相続人が売主になると、どんな時でも源泉徴収されますか?
買主が個人で、自分や親族が住むために買い、代金が1億円以下なら源泉徴収は要りません。それ以外は、代金の10.21%が源泉徴収されます。
換価分割で受け取ったお金に贈与税はかかりますか?
遺産分割協議書に売却代金の分け方を書いておけば、相続で受け取ったものとして扱われます。書かずに後から渡すと、贈与と見られるおそれがあります。
まとめ
- 海外在住でも、署名証明と在留証明を使えば相続と売却は進められる
- 日本在住の兄弟が1人で相続して売る換価分割なら、手続きが軽くなりやすい
- 海外在住の人が売主だと、買主が代金の10.21%を源泉徴収する場合がある
- 子2人・遺産6,000万円なら相続税の総額180万円、子3人なら120万円
- 空き家の3,000万円特別控除や取得費加算の特例が使えるかを確認する