当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お店や事務所を一人で切り盛りしていた親が亡くなった。『このまま続けるか、たたむかも決まっていないのに、何から手をつければいいの?』と戸惑いますよね。
結論から言うと、個人事業は会社と違って、事業そのものを名義ごと引き継ぐ仕組みがありません。継ぐ人は自分の名前で新しく開業し、やめる場合は親の事業の廃業手続きをします。
この記事では、継ぐケースとやめるケースで、税務署への届け出と相続税がどう変わるかを比べていきます。
継ぐ場合とやめる場合で、何が変わる?
子が事業を継ぐなら、親の廃業届とは別に、子の名前で開業届(1か月以内)と青色申告の承認申請を出します。やめるなら廃業の届け出と、親の所得税の準確定申告(4か月以内)が中心です。店舗の土地を継いで事業を続けると、要件を満たせば相続税の評価が大きく下がります。
下の表は、例えば、母が先に亡くなっていて、父が自宅とは別の土地で店を営んでいたケースです。相続人は子2人です。
| ケース | 主な手続き | 相続税への影響 | 理由・注意 |
|---|---|---|---|
| 子1人が店を継ぐ | 父の廃業届、子の開業届、青色申告の承認申請 | 店の土地に特定事業用宅地等の特例が使える場合がある | 申告期限まで事業を続けるなどの要件がある |
| 誰も継がずにやめる | 父の廃業届、準確定申告、在庫や設備の処分 | 店の土地は特例なしで評価される | 売掛金や在庫も相続財産に入る |
| 決まらないまま期限が近い | 準確定申告だけ先に済ませる | 分割見込書を出しておけば、後から特例を受けられることがある | 申告期限後3年以内の分割が前提 |
『店を続けるかどうかで、相続税まで変わるの?』と驚く方も多いはずです。ここは後の計算例で具体的に見ていきますね。
子が事業を継ぐ時の届け出と期限は?
継ぐ人がやることは、自分が新しく事業を始める時とほぼ同じです。届け出の期限が短いものがあるので、順番に見ておきましょう。
- 父の「個人事業の開業・廃業等届出書」(廃業)を出す。廃止から1か月以内
- 子の名前で開業届を出す。開設から1か月以内
- 青色申告承認申請書を出す(期限は下の表)
- 父が消費税の課税事業者だったなら「個人事業者の死亡届出書」を速やかに出す
- 父がインボイスの登録をしていたなら「適格請求書発行事業者の死亡届出書」を出し、子は自分で登録申請をする
青色申告の承認申請は、父が青色申告をしていたかどうかと、亡くなった時期で期限が変わります。国税庁の案内では次のとおりです。
| 父の申告 | 亡くなった日 | 子の青色申告承認申請の期限 |
|---|---|---|
| 白色申告 | 1月16日以後に業務を承継 | 承継した日から2か月以内 |
| 青色申告 | 1月1日〜8月31日 | 死亡の日から4か月以内 |
| 青色申告 | 9月1日〜10月31日 | その年12月31日 |
| 青色申告 | 11月1日〜12月31日 | 翌年2月15日 |
『父がずっと青色だったから、自分もそのままでいいはず』と思いがちです。ただ、父の青色申告の承認は、子には引き継がれません。出し忘れると、その年は白色申告になってしまうので注意しておきましょう。
インボイスについては、父が登録事業者だった場合、子が登録を受けるまで一定期間は子を登録事業者とみなす扱いがあります。消費税の判定はややこしいので、個人事業を相続した人の消費税の納税義務で詳しく見てみてください。
継ぐか、やめるかで相続税はいくら違う?
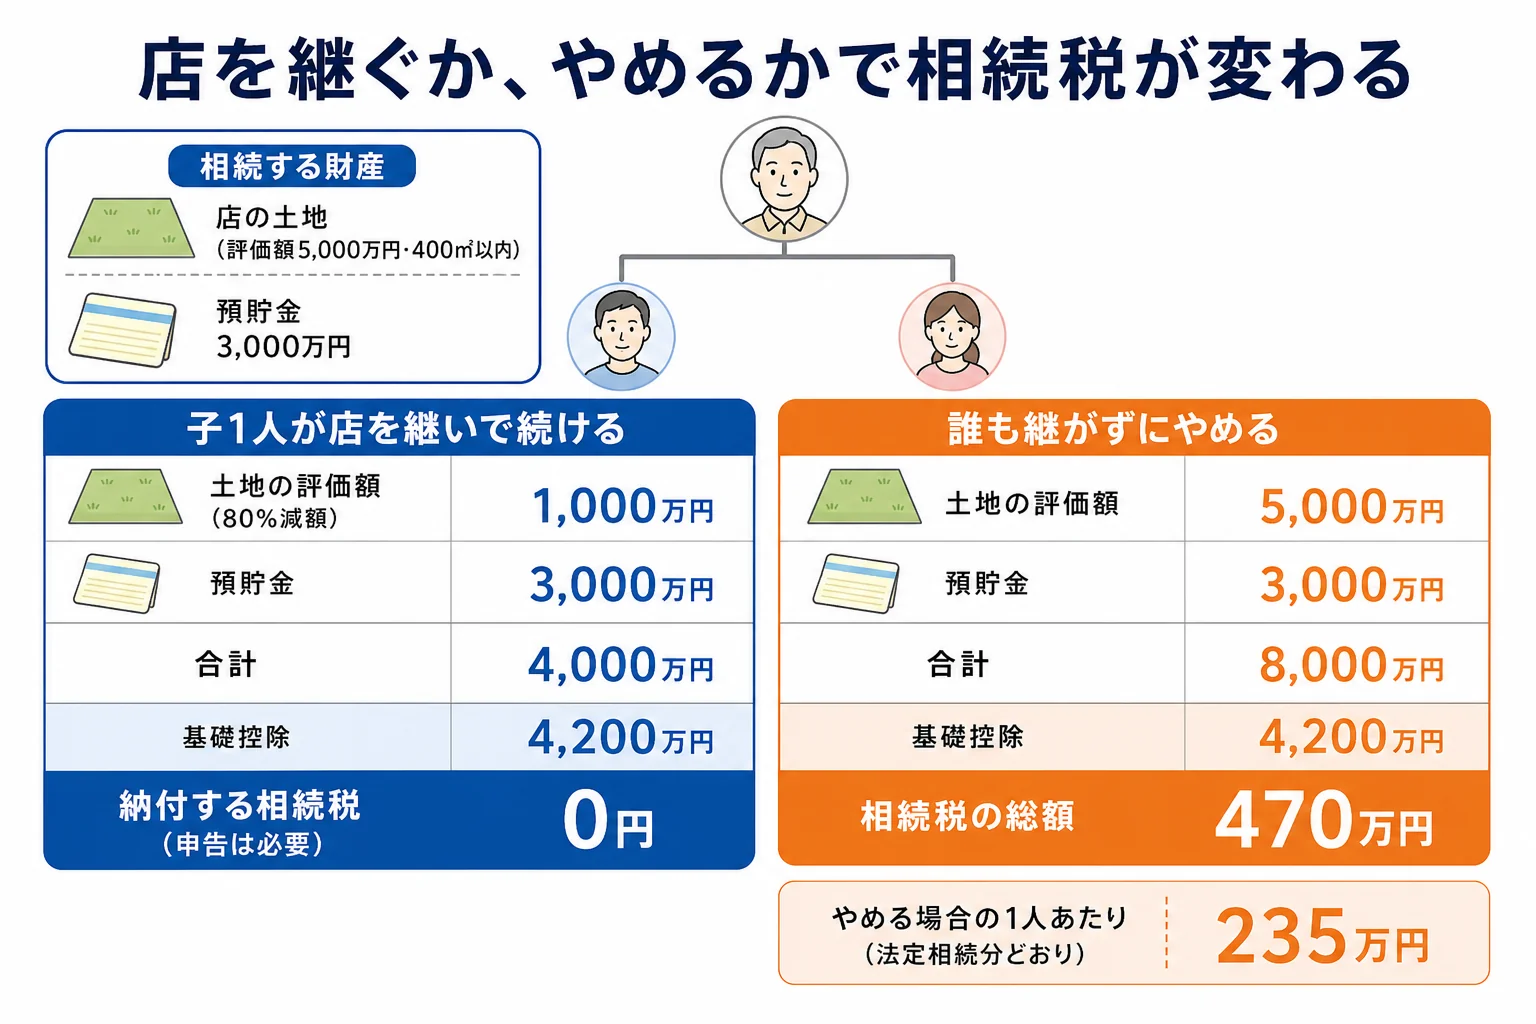
計算例で比べてみます。例えば、父の財産が店の土地(評価額5,000万円・400㎡以内)と預貯金3,000万円で、子2人が相続するケースです。
| ケース | 店の土地の評価 | 課税価格の合計 | 基礎控除 | 納付額の合計 |
|---|---|---|---|---|
| 子1人が店を継いで続ける | 1,000万円(80%減額) | 4,000万円 | 4,200万円 | 0円(申告は必要) |
| 誰も継がずにやめる | 5,000万円 | 8,000万円 | 4,200万円 | 470万円 |
店を継ぐ場合は、特定事業用宅地等として400㎡まで80%減額できる可能性があります。この特例で税額が0円になる時も、申告をしないと特例は使えません。
やめる場合は、課税遺産総額3,800万円を2人で分けて計算し、相続税の総額は470万円です。法定相続分どおりなら1人235万円になります。
ただし、特例が使えるかは、継ぐ人が申告期限まで事業を続けて土地も持ち続けるかなど、細かい要件で決まります。要件を満たすかは税理士に確認してみてください。
小規模企業共済や売掛金はどう扱う?
親が小規模企業共済に入っていた場合、亡くなったことで遺族が共済金を受け取ります。この共済金は相続税では死亡退職金と同じ扱いになり、500万円×法定相続人の数までは非課税です。受取人の順番や請求の方法は、共済の窓口で確認しておきましょう。
亡くなる前に終わった仕事の売掛金は、相続財産に入ります。同時に、父の準確定申告の収入にも入るのが基本です。
「入金はまだなのに、両方に入るんですか?」
「はい。そのかわり、準確定申告で納める所得税は相続税の計算で差し引けるんです」
事業用の借入金や未払いの経費も、相続税の計算では債務として差し引けます。手続きの全体像は個人事業主の親が亡くなった時の手続きと期限の一覧にまとめています。
店の土地があって特例を使いたい、継ぐ人と継がない人の取り分を調整したい。そんなケースは、相続税の申告と準確定申告をまとめて税理士に頼むと、期限の管理も含めて楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親の個人事業を相続したら、開業届は出し直しですか?
はい、継ぐ人の名前で新しく開業届を出します。開設から1か月以内が期限です。親の分は廃業の届け出を出します。
親が青色申告だった場合、子も青色申告を続けられますか?
承認は引き継がれないので、子が青色申告承認申請書を出します。親が青色申告者なら、亡くなった時期に応じて「死亡から4か月以内」「その年12月31日」「翌年2月15日」が期限です。
事業をやめても小規模宅地等の特例は使えますか?
店の土地の特定事業用宅地等の特例は、事業を継いで続けることなどが要件なので、やめる場合は原則として使えません。自宅の土地なら別の特例の対象になることがあるので、税理士に確認してみてください。
まとめ
- 個人事業は名義ごと引き継げないので、継ぐ人は自分の名前で開業届を出す
- 青色申告の承認申請は、親の申告方法と亡くなった時期で期限が変わる
- 店の土地を継いで続けると、要件を満たせば400㎡まで80%減額できる
- 小規模企業共済の共済金は死亡退職金と同じ扱いで、非課税枠がある