当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
アパートを経営していた親が、ローンを返し終わる前に亡くなった。『残りのローンは子どもが払うの?それとも保険で消えるの?』と不安になりますよね。
結論から言うと、分かれ目は団体信用生命保険(団信)に入っていたかどうかです。団信があればローンは保険金で返され、相続人は借金を引き継ぎません。団信がなければ、相続人がローンを引き継ぎ、そのかわり相続税の計算で差し引けます。
この記事では、団信のある・なしで相続税と返済がどう変わるかを、計算例で比べていきます。
団信があるとき・ないとき、何が変わる?
団信に入っていれば、亡くなった時点のローン残高は保険金で返済され、相続人の返済はなくなります。そのかわり、そのローンは相続税の計算で差し引けません。団信がなければ、ローンは相続人が引き継いで返済を続けますが、残高を債務として差し引けるので相続税は小さくなります。
まずは、ざっくり違いを並べてみます。
| ケース | ローンの行方 | 相続税の計算 | 理由・注意 |
|---|---|---|---|
| 団信あり | 保険金で完済され、相続人の返済はなし | ローンは差し引けない | 保険金は金融機関に支払われるので相続財産にもならない |
| 団信なし | 相続人が引き継いで返済を続ける | 残高を債務として差し引ける | 家賃収入で返していけるかが大事 |
| 団信なし・借金が財産より多い | 相続放棄も選択肢になる | 放棄すると財産も借金も引き継がない | 期限は相続を知った時から3か月以内 |
『団信で借金が消えたのに、差し引けないのは損では?』と思う方も多いはずです。実は、差し引けないのは、そもそも相続人が払う借金として残らないからなんです。結果だけ見れば、借金が消えるほうが手元は楽になります。
計算すると、相続税はいくら違う?
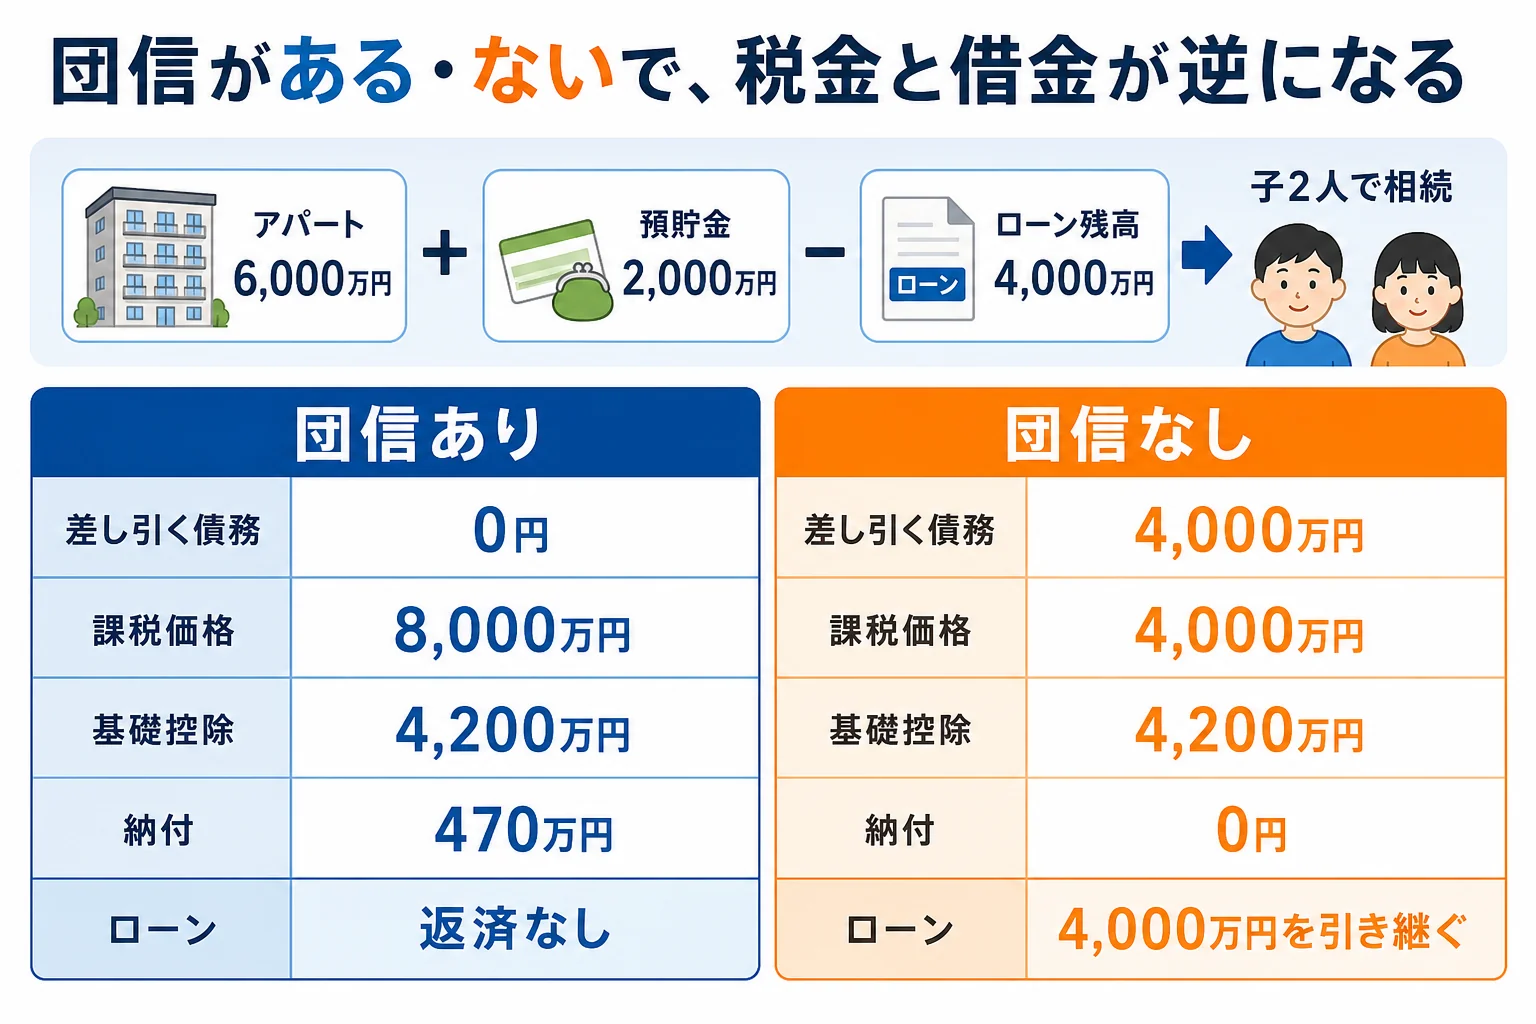
例えば、母が先に亡くなっていて、父の財産を子2人が相続するケースで比べてみます。財産はアパートの土地建物(相続税評価額6,000万円)と預貯金2,000万円、ローンの残高は4,000万円です。
| ケース | 財産の合計 | 差し引く債務 | 課税価格の合計 | 基礎控除 | 納付額の合計 | 相続人のローン返済 |
|---|---|---|---|---|---|---|
| 団信あり | 8,000万円 | 0円 | 8,000万円 | 4,200万円 | 470万円 | なし |
| 団信なし | 8,000万円 | 4,000万円 | 4,000万円 | 4,200万円 | 0円 | 4,000万円を引き継ぐ |
団信ありの場合は、課税遺産総額3,800万円から相続税の総額は470万円です。子2人で法定相続分どおりに分ければ、1人235万円になります。
団信なしの場合は、課税価格が基礎控除を下回るので相続税はかかりません。ただ、4,000万円のローンは子2人が返し続けることになります。
『相続税が0円なら団信なしのほうが得?』と感じるかもしれません。でも、470万円の税金と4,000万円の返済では、手元に残るお金は団信ありのほうが多くなります。
配偶者がいる場合も見ておきます。同じ財産を配偶者と子2人で相続し、団信がないなら、基礎控除は4,800万円です。課税価格4,000万円は基礎控除以下なので、相続税はかかりません。
団信がない時、ローンは誰が払う?
団信がない場合、ローンは相続人が引き継ぎます。民法では、相続人は相続分に応じて借金も引き継ぐと決まっています。
ここが大事なところです。遺産分割で「アパートを継ぐ長男がローンも全部払う」と決めても、金融機関は法定相続分に応じて、ほかの相続人にも請求できます。金融機関がその分け方を承認した時に、初めて長男だけの返済になるんです。
「アパートは兄が継ぐのに、私にも請求が来るんですか?」
「金融機関が兄だけの返済を認めるまでは、来る可能性があります。早めに一緒に相談に行きましょう」
- 金融機関に連絡して、ローン残高と団信の加入状況を確認する
- 相続人の間で、アパートとローンを誰が引き継ぐかを話し合う
- 金融機関と、引き継ぐ人の返済にする手続き(債務の引受け)を相談する
- 借金が財産より多いなら、3か月以内に相続放棄を検討する
- 家賃の振込先や管理会社との契約を、引き継ぐ人に切り替える
親が亡くなった年の家賃収入は、親の準確定申告(4か月以内)で申告します。賃貸の手続き全体は実家・空き地・賃貸物件のケース別にやることで確認できます。
アパートの評価を下げられる仕組みは?
アパートの土地建物は、自分で住む家より評価が低くなる仕組みがあります。
建物は固定資産税評価額から、借家権割合30%×賃貸割合を差し引きます。土地は貸家建付地として、自用地の評価×(1−借地権割合×借家権割合×賃貸割合)で評価します。
さらに、アパートの敷地は貸付事業用宅地等として、200㎡まで50%減額できる場合があります。この特例を使うには申告が必要です。
空室が多いと賃貸割合が下がり、評価もあまり下がりません。満室に近いかどうかで結果が変わるので、亡くなった時点の入居状況を記録しておきましょう。
親が個人事業として賃貸を営んでいた場合の届け出や期限は、個人事業主の親が亡くなった時の手続きと期限の一覧にまとめています。
アパートの評価に貸家建付地や特例が絡む、団信のないローンを誰が引き継ぐかで揉めそう。そんなケースは、相続税の申告と評価をまとめて税理士に頼むと、計算の見落としを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
アパートローンに団信がついていた場合、相続税の申告でローンを差し引けますか?
差し引けません。団信の保険金で完済されて、相続人が払う借金として残らないためです。そのかわり、相続人の返済もなくなります。
団信なしのアパートローンは、相続放棄すれば払わなくていいですか?
はい、相続放棄をすれば借金は引き継ぎません。ただし、アパートや預貯金などのプラスの財産も受け取れなくなります。相続を知った時から3か月以内に家庭裁判所へ申述します。
団信に入っていたかどうかは、どこで確認できますか?
ローンを借りていた金融機関で確認できます。返済予定表や契約書類に、団信の加入が書かれていることもあります。
まとめ
- 団信があればローンは保険金で完済され、相続税の計算では差し引けない
- 団信がなければ相続人がローンを引き継ぎ、残高を債務として差し引ける
- 遺産分割で返す人を決めても、金融機関が承認するまでは法定相続分で請求されうる
- アパートは貸家建付地や貸付事業用宅地等の特例で評価が下がる場合がある