当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
通帳や固定資産税の通知書を集めたものの、第11表のどこに何を書けばいいか分からない。『財産の一覧なのに、なんでこんなに欄が細かいの?』と戸惑いますよね。
結論から言うと、第11表は「どの財産を、誰が、いくらで取得したか」を一覧にする表です。そして、亡くなった年によって使う様式が違います。
この記事では、同じ財産を例に、亡くなった年ごとの書き方と順番が分かります。
亡くなった年で、第11表の書き方は変わる?
2025年に亡くなった人の申告なら、第11表に財産を1件ずつ書き込みます。2026年に亡くなった人の申告では、財産の明細は「第11表の付表1〜4」に種類別に書き、第11表には取得した人ごとの合計と分割の状況を書く形に変わっています。どちらも、亡くなった年に合った「申告のしかた」と様式を使うのが出発点です。
国税庁の「相続税の申告のしかた」は、亡くなった年ごとに作られています。令和8年分用は、原則として2026年1月1日から12月31日までに亡くなった人の申告を説明したものです。
| ケース | 使う様式 | 財産の明細を書く場所 | 第11表に書くこと |
|---|---|---|---|
| 2025年に亡くなった | 令和7年分用 | 第11表 | 財産の明細・取得者・取得者ごとの合計 |
| 2026年に亡くなった | 令和8年分用 | 第11表の付表1〜4 | 分割の状況・取得者ごとの合計 |
『ネットで見た記入例と自分の用紙が違う』という時は、ほぼこの年の違いなんです。手元の様式の年分を先に確かめておきましょう。
妻と子1人のケースで、財産をどう並べる?
例えば、夫が亡くなり、妻と子1人が相続するケースです。財産は次のとおりとします。
| 財産 | 評価額 | 取得する人 |
|---|---|---|
| 自宅の土地 | 3,000万円 | 妻 |
| 自宅の建物 | 500万円 | 妻 |
| 上場株式 | 500万円 | 子 |
| 普通預金 | 2,000万円 | 妻1,000万円・子1,000万円 |
| 生命保険金(受取人は子) | 1,500万円 | 子 |
生命保険金には、500万円 × 法定相続人の数の非課税枠があります。このケースは法定相続人が2人なので、非課税枠は1,000万円です。第11表に入るのは、残りの500万円になります。
この非課税の計算は第9表で行い、その結果を財産の一覧に書きます。保険金を全額そのまま書いてしまうミスは多いので、ここは気をつけてみてください。
2026年に亡くなった場合の様式では、こう振り分けます。
| 付表 | 書く財産 | このケースで書くもの |
|---|---|---|
| 付表1 | 土地・家屋等 | 自宅の土地3,000万円・建物500万円 |
| 付表2 | 有価証券 | 上場株式500万円 |
| 付表3 | 現金・預貯金等 | 普通預金2,000万円 |
| 付表4 | その他の財産 | 生命保険金のうち課税分500万円、家庭用財産など |
合計は6,500万円です。第11表には、取得した人ごとの合計として、妻4,500万円、子2,000万円を書きます。
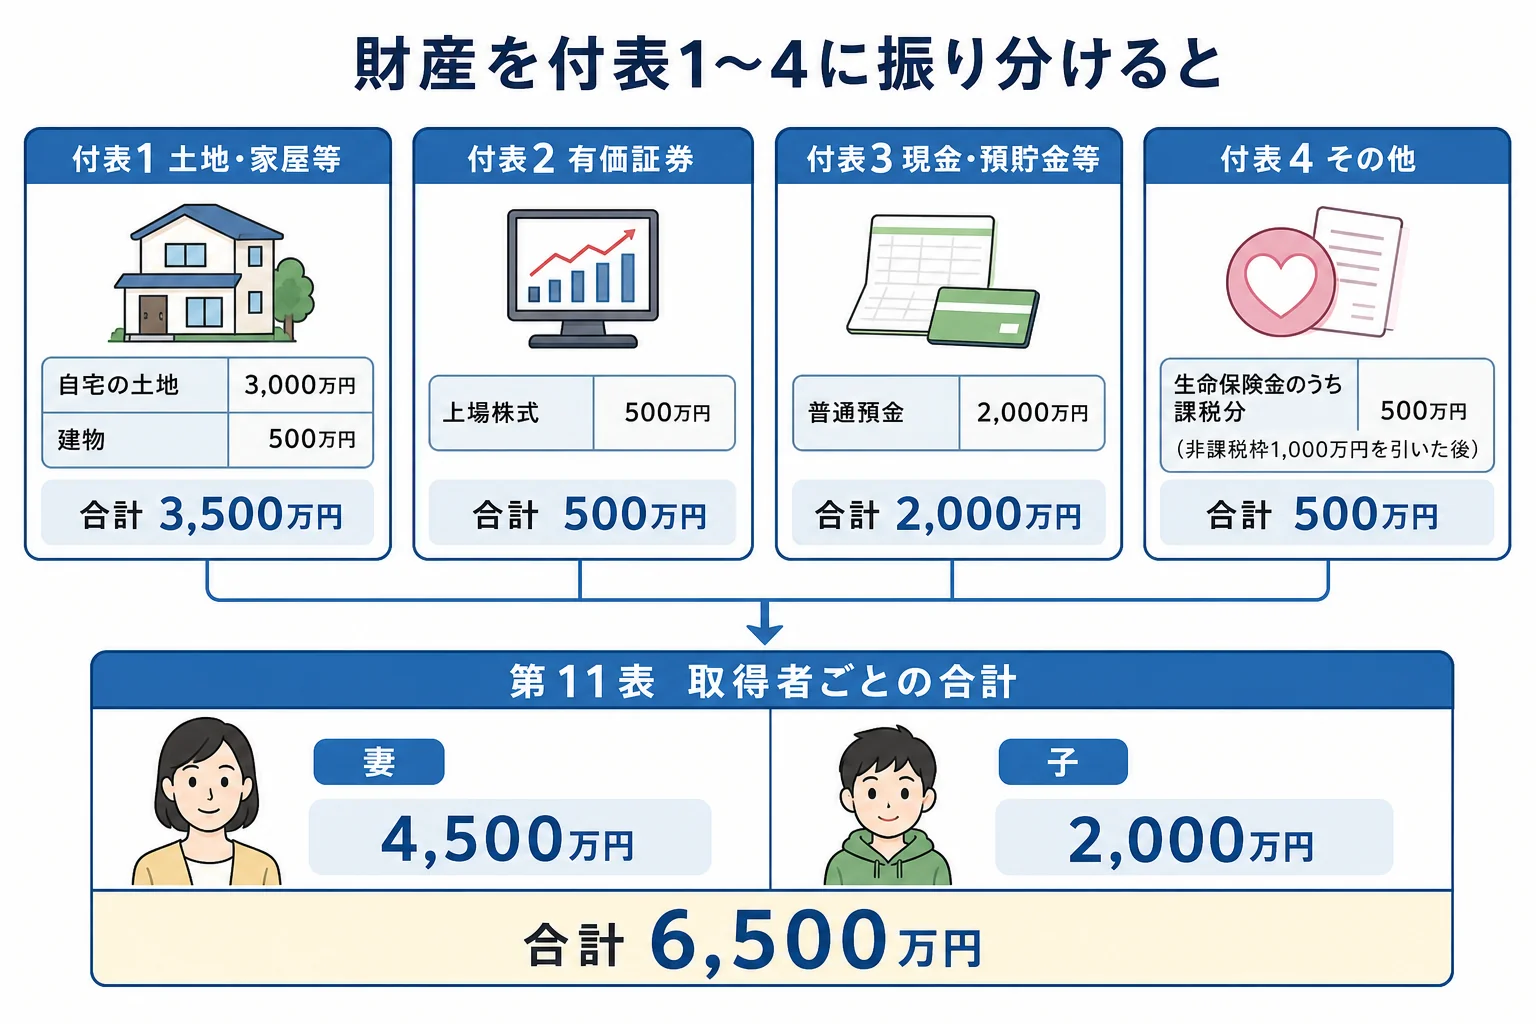
2025年に亡くなった場合は、これを第11表1枚の中に、種類ごとにまとめて書いていきます。中身は同じで、書く場所が違うだけです。
1件ずつ書く時、どの欄で迷いやすい?
付表では、財産の種類と細目にコードを書く欄があります。国税庁の記載例によると、例えば宅地は13、家屋等は21、上場株式など「上記以外の株式」は48です。
預貯金は、口座の種類にもコードがあります。現金は11、普通預金は12、定期預金は14です。
書く金額は「評価額」です。ここを取り違えると、表全体の数字がずれてしまいます。
- 預貯金: 亡くなった日の残高。定期預金は、その日までの利息(既経過利息)を足す
- 上場株式: 亡くなった日の終値と、その月・前月・前々月の終値平均のうち、いちばん低い価格
- 自宅の建物: 固定資産税評価額
例えば上場株式なら、亡くなった日の終値だけで書くより、低い月平均を選べることがあります。証券会社の残高報告書の金額をそのまま写さないようにしておきましょう。
- 財産の評価を先に終わらせる(土地は評価明細書を作る)
- 生命保険金・退職手当金は第9表・第10表で非課税枠を引く
- 小規模宅地等の特例を使う土地は、特例の表で減額を計算する
- 付表1〜4(2025年の様式なら第11表)に財産を1件ずつ書く
- 取得した人ごとに合計して第11表に書く
- 合計を第1表の「取得財産の価額」へ転記する
土地の評価明細書の書き方は、路線価から土地評価明細書を書く記入例で見られます。
迷いやすいケースも、記載例で扱いが決まっています。
| ケース | 書き方 | 注意 |
|---|---|---|
| 家族名義の預金(名義預金) | 預貯金の明細に書き、備考欄に名義人を記入 | 名義が家族でも相続財産になる |
| 1つの土地を4人以上で共有 | 2行目以降は項番・取得者・取得額だけ書く | 持分割合の合計を確認 |
| 代償金を払って分けた | 付表4に「代償財産」、価額は0、払う人は△で負数 | 受け取る人は正数で書く |
名義預金は、税務調査でも見られやすいところです。実は、国税庁の調査では申告漏れなどが見つかる割合が8割を超えています(令和6事務年度の実地調査で82.3%)。家族名義でも、実質が亡くなった人のお金なら一覧に入れておきましょう。
遺産分割がまだ終わっていない時は?
『10か月の期限までに、話し合いがまとまりそうにない』というケースもありますよね。
その場合は、法定相続分で取得したと仮定して申告します。第11表では、分割の状況を番号で書き、未分割の財産は相続分に応じて取得したとした金額を書きます。
| ケース | 第11表の書き方 | このケースの金額 |
|---|---|---|
| 分割が決まった | 実際に取得する人と金額を書く | 妻4,500万円・子2,000万円 |
| 全部が未分割 | 法定相続分で取得したとした金額を書く | 生命保険金を除く6,000万円を妻と子で1/2ずつ |
生命保険金は受取人の固有の財産なので、遺産分割の対象ではありません。だから未分割でも、子の欄に入ったままです。
未分割で申告すると、配偶者の税額軽減と小規模宅地等の特例は、その時点では使えません。「申告期限後3年以内の分割見込書」を出しておけば、分割後に更正の請求で受けられます。
特例の表の書き方は、小規模宅地の特例を受ける時の申告書の書き方で確認できます。
自分で書けるケース、頼んだ方が楽なケース
財産が預金と上場株式だけ、相続人も少ないケースなら、第11表は転記と合計が中心です。
一方で、土地が複数ある、未分割の財産がある、名義預金があるかもしれない。こうしたケースは評価や判断が入るので、税理士に頼むと楽です。財産の漏れは後から加算税の対象になることもあるので、一覧づくりの段階から相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
第11表が1枚に収まらない時はどうしますか?
同じ表を追加して続きを書きます。財産の件数が多い家庭ほど枚数は増えるので、種類ごとに整理してから書くと見やすくなります。
葬式費用や借入金も第11表に書きますか?
書きません。債務と葬式費用は第13表に書き、その合計を第1表の「債務及び葬式費用の金額」欄へ転記します。
亡くなった年の様式が手元にありません。どこで手に入りますか?
国税庁のホームページで、過去の年分の申告書もダウンロードできます。税務署の窓口でも相談できます。
まとめ
- 2025年に亡くなった人は第11表に財産を1件ずつ書く
- 2026年に亡くなった人は、明細を付表1〜4に種類別に書き、第11表には取得者ごとの合計を書く
- 生命保険金は非課税枠(500万円 × 法定相続人の数)を引いた額を書く
- 名義預金・共有・代償金は記載例どおりの書き方がある
- 未分割なら法定相続分で書き、分割見込書を出しておく