当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
母が先に亡くなり、今度は父も亡くなった。相続人は一人っ子の自分だけで、遺産はおよそ1億円。『1人で全部払うって、いくらになるの?』と不安になりますよね。
結論から言うと、遺産1億円を子1人が相続した場合の相続税は1,220万円です。この記事では内訳と、財産の中身によって税額がどこまで下がるかを見ていきます。
子1人で遺産1億円を相続すると、相続税はいくら?
相続人が子1人で遺産1億円の場合、基礎控除は3,600万円、相続税は1,220万円です。配偶者の税額軽減が無いので、この金額をそのまま子が納めます。
ここで言う1億円は、借入金や葬式費用を差し引いた後の金額(課税価格の合計)です。預金残高の合計とは違うことがあるので、気をつけてくださいね。
一人っ子の相続は、相続人が自分だけです。遺産分割協議で誰かと話し合う必要はありません。
その代わり、相続税の負担も1人で背負うことになります。ここが兄弟がいる家との大きな違いなんです。
1,220万円になる計算の流れ
相続人が1人なので、法定相続分は全部(1/1)です。計算は思ったよりシンプルですよ。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 1億円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 6,400万円 | 1億円−3,600万円 |
| 子の法定相続分(1/1) | 6,400万円 | 税率30%・控除700万円 |
| 相続税の総額 | 1,220万円 | 6,400万円×30%−700万円 |
| 子の納付額 | 1,220万円 | 全額を子1人が納める |
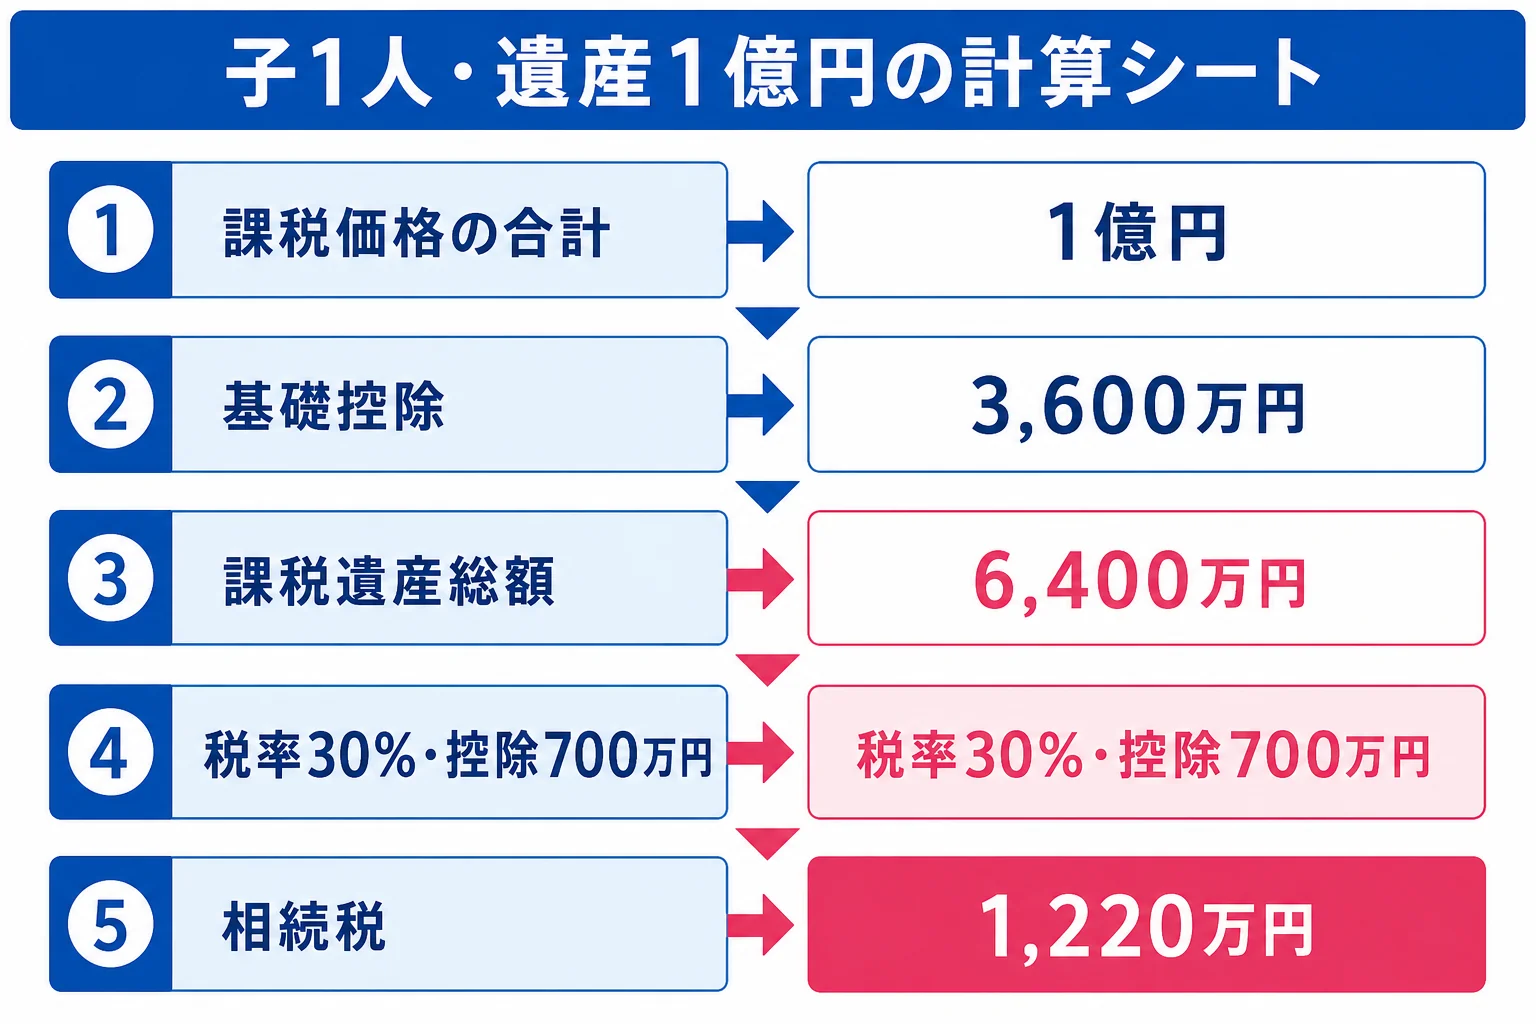
6,400万円は、速算表の「1億円以下」の段に入ります。税率は30%です。
遺産が1億円前後で動くと、税額はこう変わる
財産の評価をしてみたら、思っていたより多かった、少なかった。そんなこともよくあります。子1人のケースで、遺産額だけを変えて並べてみました。
| 課税価格の合計 | 課税遺産総額 | 相続税 | 税率の段 |
|---|---|---|---|
| 5,000万円 | 1,400万円 | 160万円 | 15% |
| 7,500万円 | 3,900万円 | 580万円 | 20% |
| 1億円 | 6,400万円 | 1,220万円 | 30% |
| 1億5,000万円 | 1億1,400万円 | 2,860万円 | 40% |
遺産が2倍になると、税額は2倍では済みません。5,000万円と1億円を比べると、税額は7倍を超えています。
相続人が1人だと基礎控除が小さく、取り分がそのまま上の段に入っていくからなんです。
「土地の評価が上がっていたら、税金も一気に増えるってこと?」
「そう。だから評価額をきちんと出すところが大事なんだよ」
『兄弟がいたらもっと安かったの?』と思う方もいるはずです。実際、同じ1億円を子2人で分けると、総額は770万円になります。
家族の形が違うと、同じ1億円でもここまで変わる
同じ遺産1億円で、相続人の顔ぶれだけを変えて比べてみました。どれも法定相続分どおりに分けた前提です。
| ケース | 基礎控除 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人だけ | 3,600万円 | 1,220万円 | 1,220万円 | 取り分6,400万円が税率30%の段 |
| 子2人 | 4,200万円 | 770万円 | 770万円 | 1人2,900万円で税率15%の段 |
| 配偶者と子1人 | 4,200万円 | 770万円 | 385万円 | 配偶者の分は税額軽減で0円 |
子1人だけのケースは、子2人のケースより450万円多くなります。配偶者がいる家と比べると、納付額は835万円の差です。
例えば、父の相続の前に母の相続があった家では、母の相続の時に「父に多めに残す」と決めていたかもしれません。その分が、今回の子1人の相続にまとめて乗ってくるわけです。
夫婦のどちらかが亡くなった時の分け方は、配偶者と子1人で遺産1億円を相続するケースで二次相続まで含めて比べています。
財産の中身で税額はどこまで下がる?
子1人の相続でも、財産の中身によって課税価格が下がることがあります。代表的なのが生命保険金と自宅の土地です。
| ケース | 課税価格の合計 | 相続税 | 理由・注意 |
|---|---|---|---|
| 預貯金と株式で1億円 | 1億円 | 1,220万円 | 下げる仕組みが使えない |
| 預貯金9,000万円+死亡保険金1,000万円 | 9,500万円 | 1,070万円 | 保険金のうち500万円が非課税 |
| 評価額5,000万円の自宅の土地を含む1億円 | 6,000万円 | 310万円 | 小規模宅地等の特例で4,000万円減額 |
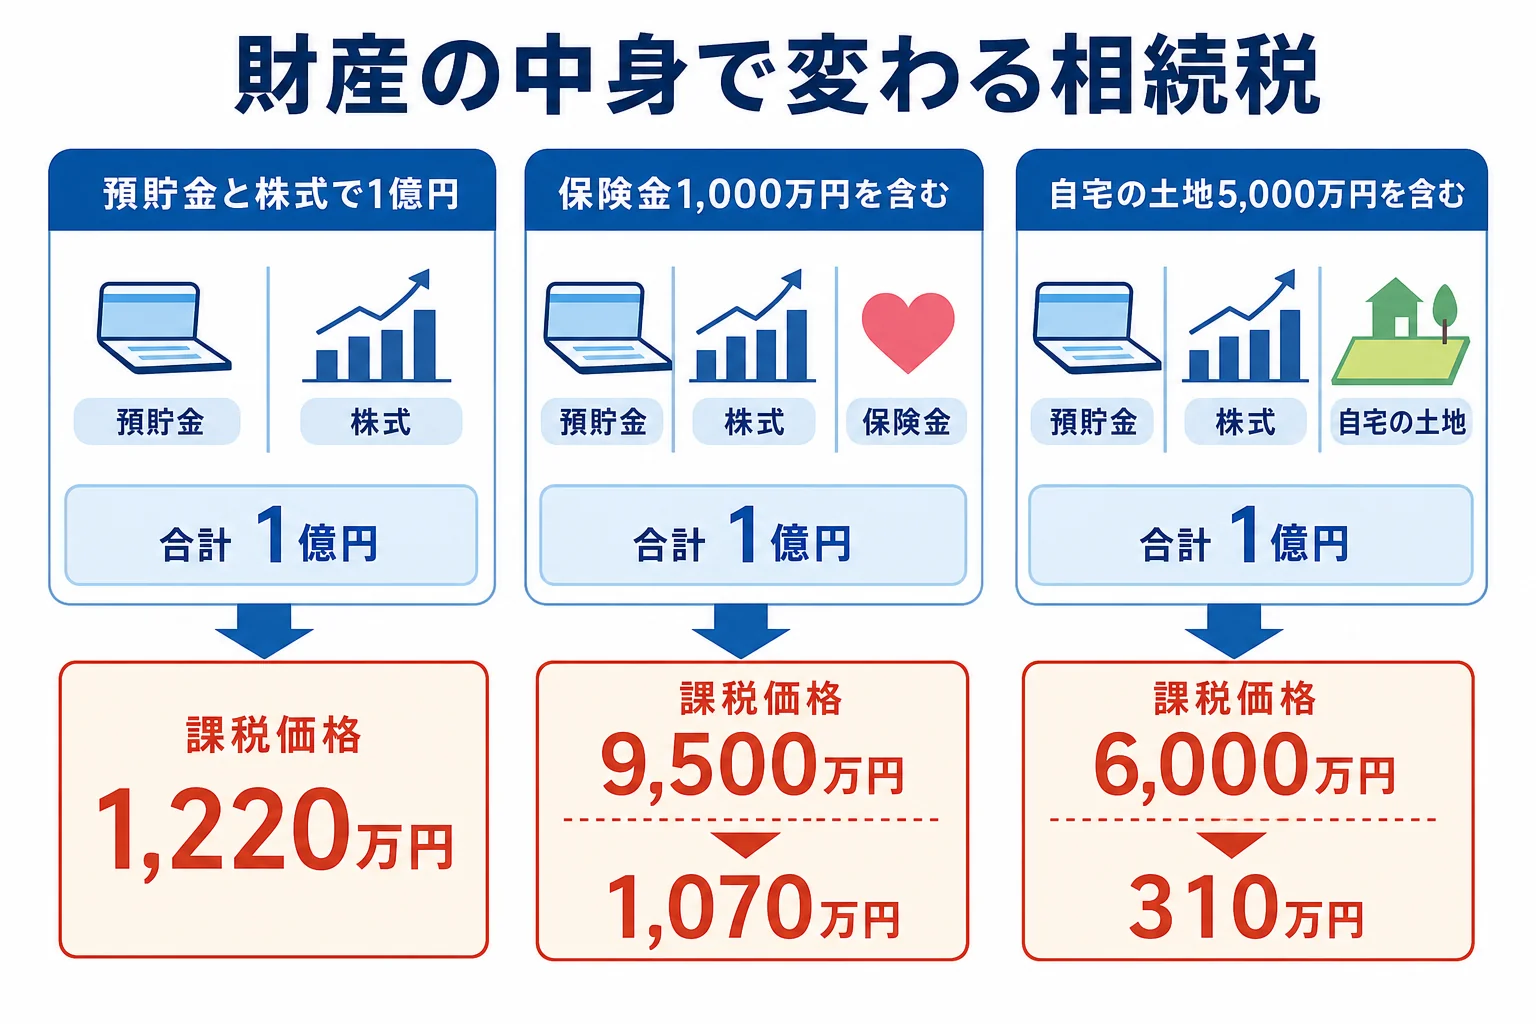
生命保険金の非課税枠は、500万円×法定相続人の数です。子1人なら500万円までなので、保険金が多くても枠はそれ以上広がりません。
一方、自宅の土地は効き目が大きいです。特定居住用宅地等は330㎡まで評価額が80%減るので、1億円の遺産が6,000万円として計算されます。
『でも自分は実家を出て持ち家に住んでいる』という方もいますよね。子が自宅の土地を受け取る場合、亡くなった親と同居していたか、持ち家の無い別居の子(いわゆる家なき子)に当たるかなどの要件があります。
持ち家に住んでいる別居の子は、家なき子の要件から外れてしまうんです。自分のケースで使えるかは、税理士に確認してみてください。
一人っ子が相続でつまずきやすいところ
話し合う相手がいない分、手続きは早く進められます。ただ、1人ですべての作業を抱えるので、期限に追われやすいのも一人っ子の相続です。
1,220万円の相続税は、原則として現金で一括納付です。遺産の多くが不動産なら、納税資金をどう用意するかも先に考えておきましょう。
どうしても一括で払えない時は、延納(分割払い・利子税あり)や、物納の制度もあります。
もう1つ、亡くなる前7年以内に親から受けた贈与は、相続財産に足して計算されます(2024年1月1日以降の贈与から。期間は段階的に伸びます)。毎年もらっていたお金も、遺産に足して計算しておくと安心です。
- 財産と借入金を一覧にして、課税価格の合計を出す
- 生命保険金、自宅の土地、生前の贈与があるかを確かめる
- 小規模宅地等の特例の要件に当たるかを確認する
- 納税資金を現金で用意できるかを見る
- 亡くなったことを知った日の翌日から10か月以内に申告と納付をする
財産に土地がある、実家を出て暮らしている、仕事が忙しく10か月の期限が心配。そんな一人っ子の方は、税理士に頼むと財産の洗い出しから申告まで任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
人数ごとの基礎控除は相続人1人〜5人の基礎控除早見表、計算の進め方は相続税の計算シミュレーションを自分でやる手順で確認できます。
よくある質問
子1人で遺産1億円なら、遺産分割協議書は必要ですか?
相続人が1人なら、分け方を話し合う遺産分割協議はそもそも行いません。銀行や相続登記の手続きでは、法務局で無料交付される法定相続情報一覧図の写しを戸籍の束の代わりに使えます。
子1人の場合、生命保険金はいくらまで非課税ですか?
500万円×法定相続人の数なので、子1人なら500万円までです。それを超えた分は相続財産に含めて計算します。
1,220万円を一度に払えない時はどうすればいいですか?
原則は現金一括ですが、延納(分割払い・利子税あり)や物納の制度があります。使えるかどうかは条件があるので、税務署か税理士に相談してみてください。
まとめ
- 子1人で遺産1億円を相続すると、相続税は1,220万円
- 基礎控除は3,600万円、取り分6,400万円は税率30%の段
- 子2人なら総額770万円で、子1人のケースは450万円多い
- 死亡保険金の非課税枠は子1人なら500万円まで
- 自宅の土地に小規模宅地等の特例が使えると310万円まで下がる計算