当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、相続人は妻と子ども3人。遺産はおよそ1億5000万円。人数が多いぶん『1人あたりの税金は少なくなるの?』と気になりますよね。
結論から言うと、法定相続分どおりなら子は1人221万6,600円、妻は0円です。この記事では、4人で分ける時の内訳と、分け方を変えた時に家族全体の負担がどう動くかが分かります。
妻と子3人で分けたら、1人あたりいくら?
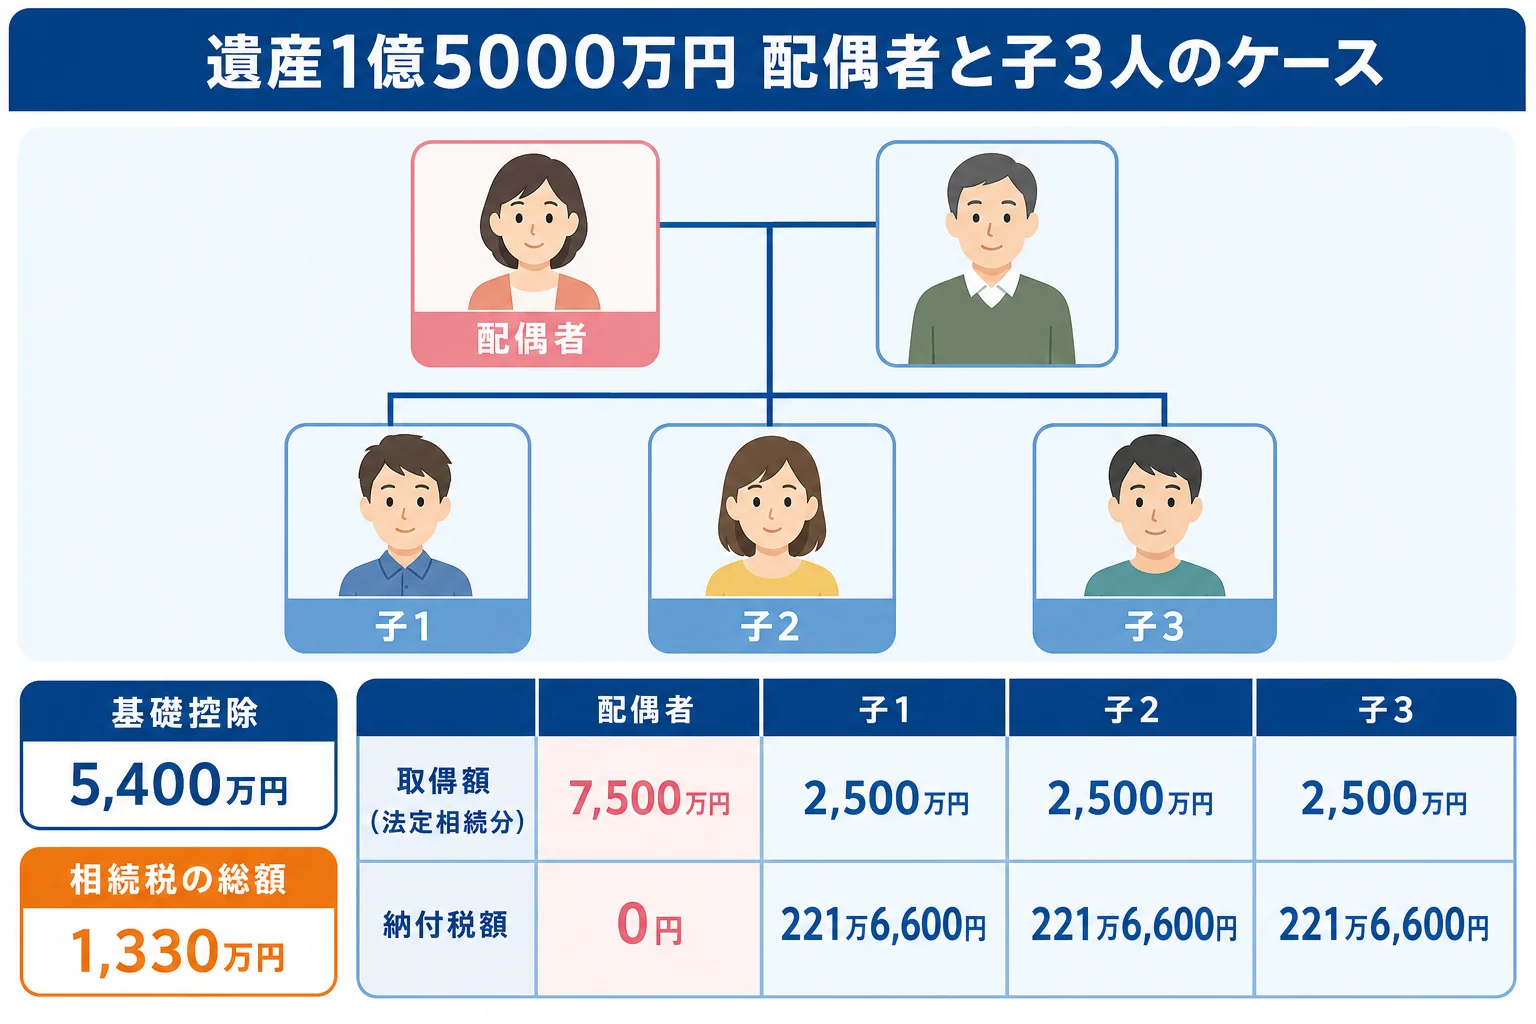
相続人は4人で、基礎控除は5,400万円。相続税の総額は1,330万円です。妻が半分、子が6分の1ずつ受け取ると、妻は0円、子は各221万6,600円。合計664万9,800円になります。
ここでの前提は、夫が亡くなり、妻と子3人が相続するケースです。借入金や葬式費用を差し引いた課税価格を1億5,000万円としています。
相続人が4人いるので、基礎控除は5,400万円まで広がります。子1人あたりの法定相続分は6分の1と小さく、税率も15%の段で収まるんです。
| 計算の段階 | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 1億5,000万円 | 借入金・葬式費用などを引いた後 |
| 基礎控除 | 5,400万円 | 3,000万円+600万円×4人 |
| 課税遺産総額 | 9,600万円 | 1億5,000万円−5,400万円 |
| 妻(2分の1)の税額 | 760万円 | 4,800万円×20%−200万円 |
| 子(6分の1)1人分の税額 | 190万円 | 1,600万円×15%−50万円 |
| 相続税の総額 | 1,330万円 | 760万円+190万円×3人 |
| 実際の取得 | 妻7,500万円、子は各2,500万円 | 法定相続分どおり |
| 各人の納付額 | 妻0円、子は各221万6,600円 | 総額を取得割合で割り振る |
| 納付税額の合計 | 664万9,800円 | 子3人分 |
『子が1人の家より、だいぶ安いのでは?』と感じた方もいるはずです。実際、同じ1億5,000万円でも子1人なら相続税の総額は1,840万円。人数が増えるほど、基礎控除と税率の両方で軽くなります。
保険金があるケースと、ないケースではどう違う?
相続人が4人いると、生命保険金の非課税枠も500万円×4人=2,000万円まで広がります。ここが子が多い家庭の強みなんです。
例えば、財産1億5,000万円のうち2,000万円が相続人の受け取る保険金だったケースと比べてみます。残りは法定相続分の割合で取得した前提です。
| ケース | 課税価格 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 保険金なし | 1億5,000万円 | 1,330万円 | 664万9,800円 | 子は各221万6,600円 |
| 保険金2,000万円あり | 1億3,000万円 | 979万9,700円 | 489万9,600円 | 子は各163万3,200円 |
非課税枠2,000万円を使い切れると、子3人の負担は合わせて175万200円下がりました。ただし枠を使えるのは相続人が受け取った分だけで、相続放棄をした人は使えません。
妻の取り分を変えると、家族全体の負担はどうなる?
次は分け方です。妻が受け取る割合を変えて、妻が亡くなった時の相続(子3人が相続)まで合わせて比べます。妻にもともとの財産がなく、財産の額が変わらない前提の単純な計算です。
| ケース(妻の取得) | 1回目(夫の相続) | 2回目(妻の相続・子3人) | 2回の合計 |
|---|---|---|---|
| 全部(1億5,000万円) | 0円 | 1,440万円 | 1,440万円 |
| 半分(7,500万円) | 664万9,800円 | 270万円 | 934万9,800円 |
| 4分の1(3,750万円) | 997万5,000円 | 0円 | 997万5,000円 |
| 受け取らない(0円) | 1,329万9,900円 | 0円 | 1,329万9,900円 |
このケースでは、法定相続分どおり妻が半分を受け取る形で2回の合計が小さくなりました。子が3人いると2回目の基礎控除も4,800万円あるので、妻に半分残しても重くなりにくいんですね。
「お母さんには老後の分を多めに残したいね」「半分なら、次の相続も含めて負担が抑えられそうだよ」。こんなふうに、生活費と税金の両方から話し合えると安心です。
4人で分ける時に困りやすいことは?
『家族なんだから、すぐまとまるはず』と思いますよね。ただ、相続人が4人になると、話し合いに時間がかかりがちです。遺産分割は全員の合意が必要なので、1人でも遠方にいると書類のやりとりだけで日数がかかります。
- 妻が0円でも、配偶者の税額軽減を使うなら申告が必要
- 申告と納税の期限は、亡くなった日の翌日から10か月以内
- 間に合わない時は法定相続分で仮に申告し、分割見込書を出しておく
- 当面のお金は、預貯金の仮払い制度で引き出せる場合がある
仮払いは、1つの金融機関ごとに「預金額×3分の1×その人の法定相続分」までで、上限は150万円です。例えば1つの銀行に1,800万円あれば、子1人が単独で引き出せるのは100万円です。
子3人の住まいが離れている、自宅の土地をどうするか決まらない。そんなケースは、期限から逆算して専門家に段取りを組んでもらうと楽になりますよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人の場合の内訳は配偶者と子2人で1億5000万円を相続するケース、配偶者がいない場合は子2人で1億5000万円を相続するケースにまとめています。
よくある質問
子3人の取り分に差をつけても、相続税の総額は変わりませんか?
総額の1,330万円は変わりません。変わるのは各人の納付額で、多く受け取った人ほど多く納めます。
子の1人が相続放棄をしたら、基礎控除は減りますか?
相続放棄をした人も基礎控除の人数に数えるので、5,400万円のままです。ただし放棄した人は生命保険金の非課税枠を使えません。
妻の取り分は、法定相続分の半分より多くても0円になりますか?
1億6,000万円か法定相続分の多い方までは0円です。このケースは遺産が1億5,000万円なので、妻が全部受け取っても0円になります。
まとめ
- 1億5,000万円を妻と子3人が法定相続分どおり分けると、納付税額の合計は664万9,800円
- 子は各221万6,600円、妻は配偶者の税額軽減で0円
- 保険金の非課税枠は2,000万円まで広がる
- 妻の相続まで含めると、このケースでは妻が半分受け取る形で合計が小さくなった