当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続人は配偶者と子ども1人、遺産は合わせて4000万円ほど。『ギリギリかかるのか、かからないのか分からない』というのが正直なところですよね。
結論から言うと、課税価格の合計が4000万円なら相続税は0円です。ただ余裕は200万円しかないので、早見表と、次の相続まで見た分け方を確認しておきましょう。
配偶者と子1人で4000万円なら、相続税はかかる?
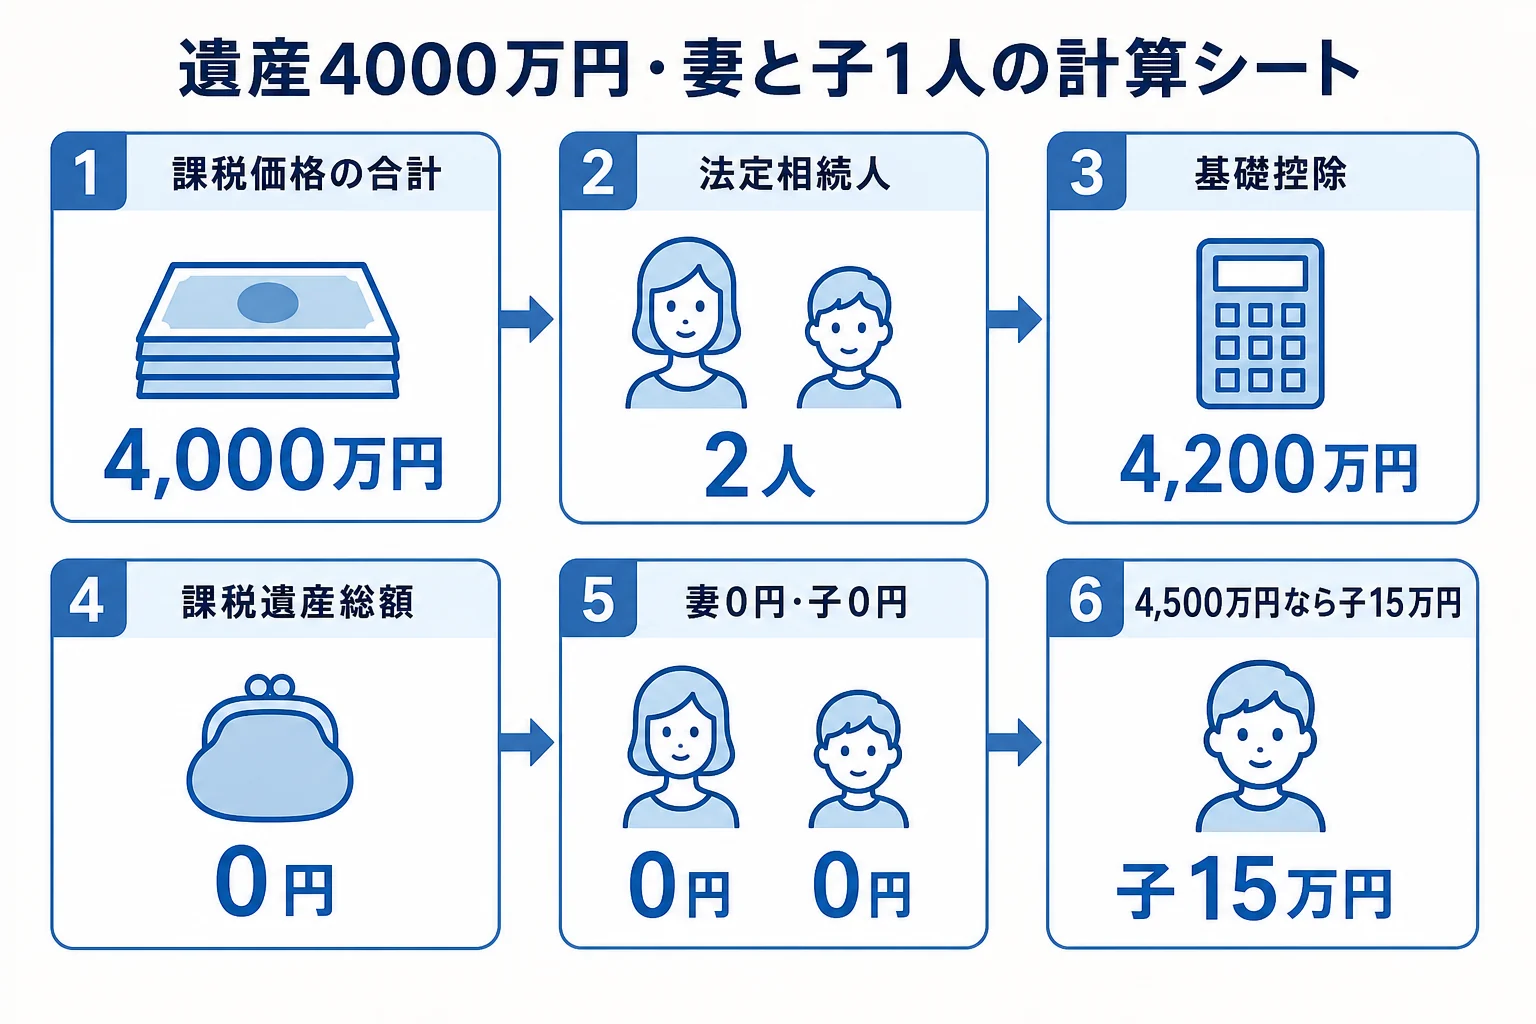
妻と子1人が相続人なら、基礎控除は4,200万円です。遺産4000万円はその内側なので、相続税は0円。軽減や特例を使わずに0円なら申告もいりません。ただし、基礎控除までの差は200万円だけです。
例えば、夫が亡くなり、妻と一人息子が自宅と預金を相続するケースです。相続人は2人なので、基礎控除は3,000万円に600万円×2人を足した4,200万円になります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 借入金・葬式費用を引いた後 |
| 法定相続人の数 | 2人 | 妻と子1人 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 0円 | 4,000万円は基礎控除より200万円少ない |
| 法定相続分ごとの税額 | 妻0円・子0円 | 2,000万円ずつでも課税なし |
| 相続税の総額 | 0円 | |
| 各人の納付額 | 妻0円・子0円 | 申告も不要 |
200万円の差は、思ったより簡単に埋まります。自宅の土地を路線価で評価し直したり、家族名義の預金が名義預金として数えられたりすると、すぐに超えることも。
遺産額別の早見表:4000万円を超えたらいくら?
『もし4,500万円だったら?』と気になる方のために、妻と子1人が法定相続分どおり半分ずつ相続した場合の税額を並べました。
| 遺産(課税価格の合計) | 相続税の総額 | 妻の納付額 | 子の納付額 |
|---|---|---|---|
| 3,000万円 | 0円 | 0円 | 0円 |
| 4,000万円 | 0円 | 0円 | 0円 |
| 4,500万円 | 30万円 | 0円 | 15万円 |
| 5,000万円 | 80万円 | 0円 | 40万円 |
| 5,500万円 | 130万円 | 0円 | 65万円 |
| 6,000万円 | 180万円 | 0円 | 90万円 |
妻の欄がずっと0円なのは、配偶者の税額軽減が効くからです。妻が受け取った分は、1億6,000万円か法定相続分の多いほうまで相続税がかかりません。
ここが大事なところです。軽減を使って0円になる時は、申告書を出さないと0円になりません。4,500万円以上の欄に入ったら、妻の税額が0円でも申告が必要になります。
節税の余地はどこにある?二次相続まで見た分け方
今回の相続税が0円なら、節税の話は関係ないと思いますよね。実は、余地があるのは次に妻が亡くなった時の相続(二次相続)なんです。
二次相続では相続人が子1人だけになり、基礎控除は3,600万円に下がります。配偶者の税額軽減もありません。
妻が受け取った財産が増えも減りもしないと仮定して、今回の分け方ごとに二次相続の税額を計算しました。
| 今回の分け方 | 妻自身の財産が0円の時 | 妻自身の財産が1,000万円の時 | 理由・注意 |
|---|---|---|---|
| 妻が全部(4,000万円) | 40万円 | 160万円 | 二次で子1人が4,000万円か5,000万円を相続 |
| 妻3/4(3,000万円) | 0円 | 40万円 | 妻の財産があると二次で基礎控除を超える |
| 半分ずつ(2,000万円) | 0円 | 0円 | 二次の遺産は2,000万円か3,000万円 |
今回はどの分け方でも0円です。なので、今回の税額だけを見れば違いはありません。
『じゃあ半分ずつにすれば正解?』というと、そう単純でもありません。妻のこれからの生活費や、住み続ける家をどうするかのほうが大事なことも多いからです。
「母さんの老後のお金が足りなくなったら困るし、預金は母さんが多めでいいよ」
「家は私が住むけど、名義はあなたにしておいたほうがいいのかしら」
こういう話し合いの材料として、二次相続の数字を手元に置いておくと判断しやすくなります。
ほかに使える余地としては、次の2つがよく挙がります。
- 相続人が受け取る死亡保険金は500万円×2人=1,000万円まで非課税(非課税枠の家族別の計算)
- 同居や配偶者が自宅の土地を相続するなら、小規模宅地等の特例で330㎡まで80%減額できることがある(使うなら申告が必要)
- 生前贈与は年110万円まで贈与税がかからないが、相続で財産を受け取る人への贈与は、亡くなる前の一定期間の分が相続財産に足し戻される(2024年以降の贈与から段階的に最長7年)
特例が使えるかどうかは、同居の状況や土地の使い方で変わります。要件を満たすかは税理士に確認してみてください。計算の基本は相続税を自分で試算する手順にまとめています。
遺産が基礎控除の近くにあって評価しだいで超えそう、二次相続まで考えて分け方を決めたい。こんなケースは、相続税に詳しい税理士に一度試算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産4000万円で配偶者と子1人なら、何も手続きはいりませんか?
相続税の申告は、軽減や特例を使わずに基礎控除4,200万円以下なら不要です。ただ、預金の解約や不動産の相続登記(取得を知った日から3年以内)は別に必要になります。
子どもが2人だったら、4000万円の相続税はどうなりますか?
法定相続人が3人になり、基礎控除は4,800万円です。遺産4000万円なら0円で、余裕は800万円に広がります。詳しくは遺産4000万円を配偶者と子2人で相続した計算例で見られます。
妻が全部相続した場合、子どもの相続税はかかりますか?
今回の相続では、子は何も取得しないので税金はかかりません。ただ、妻が亡くなった時の二次相続で、子1人が4,000万円を相続すると40万円の相続税がかかる計算になります。
まとめ
- 遺産4000万円を配偶者と子1人で相続すると、基礎控除4,200万円の内側なので0円
- 余裕は200万円だけで、4,500万円なら子が15万円、5,000万円なら子が40万円を納める
- 妻の税額が0円でも、配偶者の税額軽減を使う時は申告が必要
- 妻が全部受け取ると、二次相続で子1人に40万円の相続税が出る計算になる
- 死亡保険金の非課税枠は1,000万円