当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、相続人は妻と子ども2人。自宅と預金を合わせると4000万円くらい。『3人で分けるとして、相続税はどれくらい?』と気になっている方も多いはずです。
結論から言うと、課税価格の合計が4000万円なら相続税は0円です。この記事では、計算の中身と、遺産がいくらを超えたら税金が出始めるのかをケースで見ていきます。
配偶者と子2人で4000万円なら、相続税はいくら?
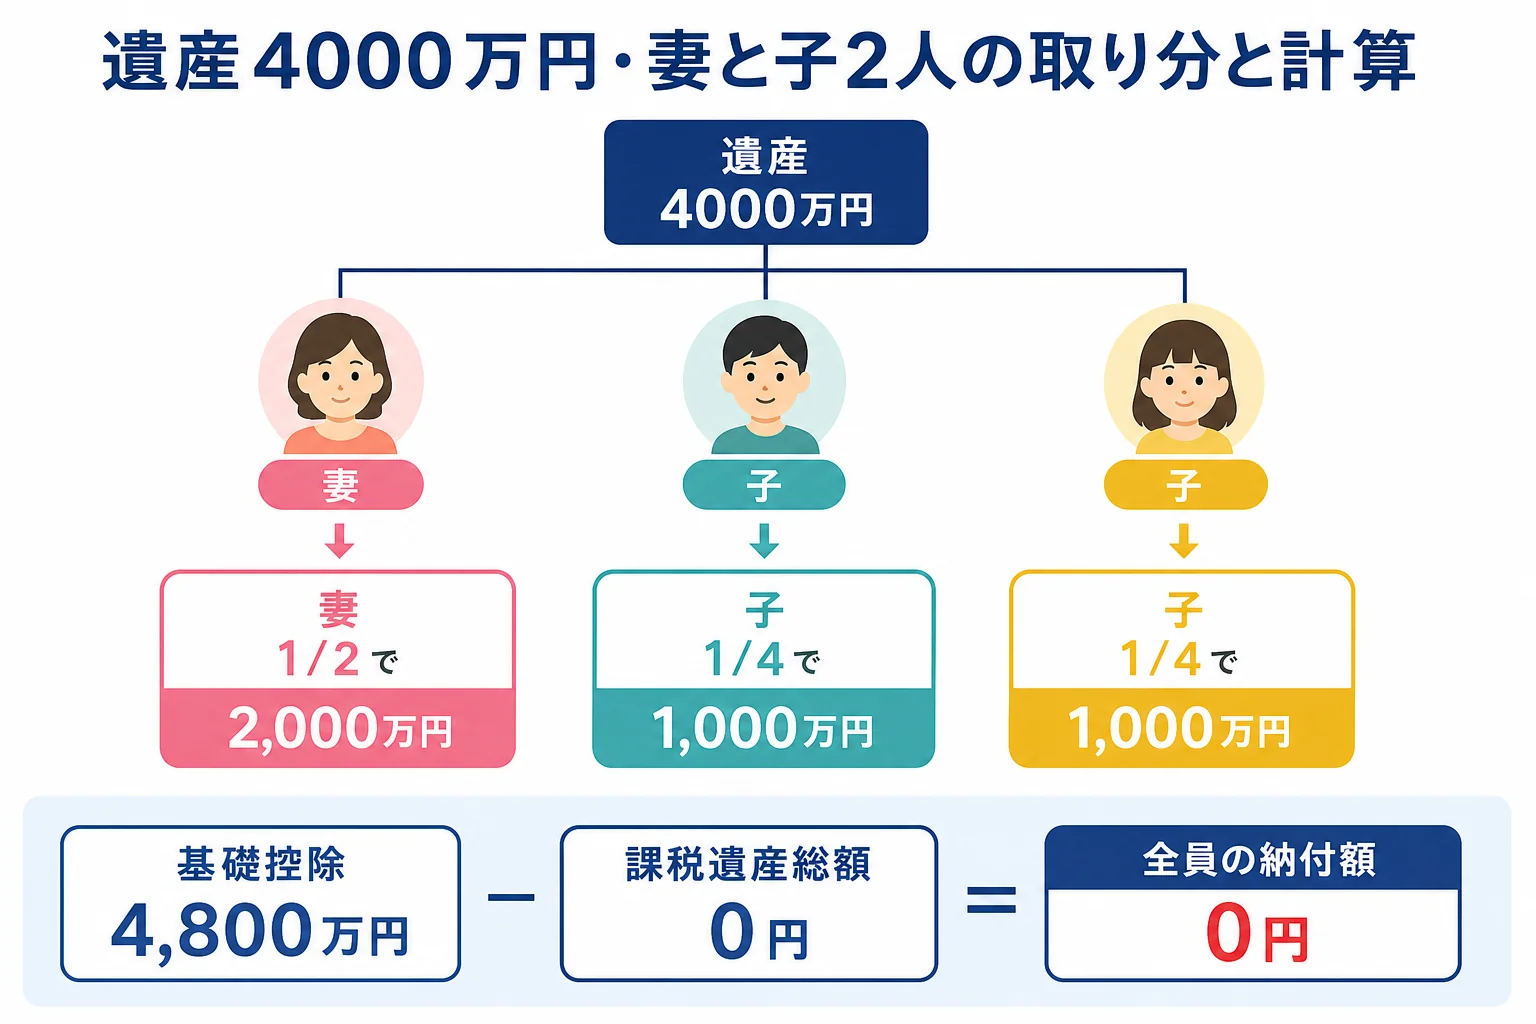
妻と子2人が相続人なら、基礎控除は4,800万円です。遺産4000万円はその内側なので、相続税は0円。軽減や特例を使わずに0円なら、申告もいりません。基礎控除までは800万円の余裕があります。
相続人が3人いると、基礎控除は3,000万円に600万円×3人を足した4,800万円になります。4000万円から引くと、税金がかかる部分は残りません。
法定相続分は、妻が1/2、子がそれぞれ1/4です。4000万円なら妻2,000万円、子1,000万円ずつという分け方になります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 4,000万円 | 借入金・葬式費用を引いた後 |
| 法定相続人の数 | 3人 | 妻と子2人 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 0円 | 基礎控除より800万円少ない |
| 法定相続分ごとの税額 | 妻0円・子0円・子0円 | 2,000万円・1,000万円・1,000万円 |
| 相続税の総額 | 0円 | |
| 各人の納付額 | 全員0円 | 申告も不要 |
同じ4000万円でも、相続人が妻と子1人なら基礎控除は4,200万円で、余裕は200万円しかありません。子が2人いることで、余裕が600万円広がっているんです。
4000万円より多かったら?遺産額別の早見表
『自宅の評価がもっと高かったら?』という時のために、妻1/2・子1/4ずつの法定相続分どおりに分けた場合の税額を並べました。
| 遺産(課税価格の合計) | 相続税の総額 | 妻の納付額 | 子1人あたりの納付額 |
|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 |
| 4,500万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 20万円 | 0円 | 5万円 |
| 5,500万円 | 70万円 | 0円 | 17万5,000円 |
| 6,000万円 | 120万円 | 0円 | 30万円 |
| 8,000万円 | 350万円 | 0円 | 87万5,000円 |
妻の欄が0円なのは配偶者の税額軽減のおかげです。ただし、軽減を使う時は税額が0円でも申告書を出す必要があります。5,000万円以上の欄に入ったら、妻も申告の手続きに加わることになります。
財産が増える原因でよくあるのは、土地の評価です。市街地の土地は路線価で評価するので、買った時の値段や固定資産税の通知とは金額が違うことも。
妻が全部相続した場合、二次相続ではいくら?
今回は0円なので、『とりあえず全部お母さんに』という分け方になりやすいですよね。子2人が納得しているなら、遺産分割協議もすんなりまとまります。
ただ、妻が亡くなった時の相続(二次相続)では、相続人は子2人だけになります。基礎控除は4,200万円に下がり、配偶者の税額軽減もありません。
妻が受け取った財産が増えも減りもしないと仮定して、二次相続の税額を比べました。
| 妻自身の財産 | 今回妻が全部(4,000万円) | 今回半分ずつ(妻2,000万円) | 理由・注意 |
|---|---|---|---|
| 0円 | 0円 | 0円 | 二次の遺産は基礎控除4,200万円以下 |
| 1,000万円 | 80万円(子1人40万円) | 0円 | 妻が全部だと二次の遺産が5,000万円 |
| 2,000万円 | 180万円(子1人90万円) | 0円 | 妻が全部だと二次の遺産が6,000万円 |
妻自身にも預金がある家庭だと、今回すべてを妻に寄せた分だけ、二次相続で子2人に税金が出やすくなります。
とはいえ、子2人の間の分け方も絡むので、話はそう簡単ではありません。例えばこんなやり取りになることもあります。
「実家は将来自分が住むつもりだから、家は自分が継ぎたい」
「それなら、預金はお母さんと私で多めに分けてもらえると助かるかな」
誰が家を継ぐか、妻の生活費をいくら残すかを先に決めて、そのうえで二次相続の数字を確認する順番が進めやすいです。試算の進め方は相続税を自分で試算する手順で詳しく見られます。
家を継ぐ子が同居していたなら、小規模宅地等の特例で330㎡まで80%減額できることもあります。使うなら申告が必要で、要件を満たすかは税理士に確認を。
相続人が3人いて分け方の意見が分かれそう、土地の評価で基礎控除を超えるかもしれない。こういうケースでは、税理士に数字を出してもらってから話し合うと、家族の話がまとまりやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子どもの1人が相続放棄したら、基礎控除は下がりますか?
下がりません。相続税の基礎控除を計算する時は、相続放棄した人も法定相続人の数に入れます。妻と子2人のケースなら、放棄があっても4,800万円のままです。
夫の死亡保険金を妻が受け取った場合は、4000万円に含めますか?
相続人が受け取った死亡保険金は、500万円×3人=1,500万円までが非課税です。超えた分だけを遺産に足して計算します。詳しくは生命保険の非課税枠を家族別に計算した例を参考にしてみてください。
相続税が0円でも、遺産分割協議書は作ったほうがいいですか?
相続税の申告がいらなくても、不動産の相続登記や預金の名義変更で使うことが多いです。遺産分割協議は相続人全員の合意が必要なので、3人の内容がそろった書面にしておきましょう。
まとめ
- 遺産4000万円を配偶者と子2人で相続すると、基礎控除4,800万円の内側なので0円
- 基礎控除までの余裕は800万円で、遺産5,000万円なら子1人5万円、6,000万円なら子1人30万円
- 配偶者の税額軽減で妻が0円になる時も申告が必要
- 妻自身に財産があるなら、全部を妻に寄せると二次相続で子2人に税金が出やすい
- 相続放棄があっても基礎控除の人数は変わらない