当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親のうち残っていた親が亡くなり、きょうだい2人で遺産を受け継ぐことに。財産は実家と預金で5,000万円ほど、というケースはよくありますよね。
結論から言うと、課税価格の合計が5,000万円なら相続税は合計80万円です。半分ずつ分ければ、1人40万円になります。
ただ、実家の土地をどちらが継ぐかで、税額が0円まで変わることもあります。この記事では、80万円の内訳と、分け方や土地の継ぎ方による違いを見ていきます。
子2人で5000万円を相続したら、相続税はいくら?
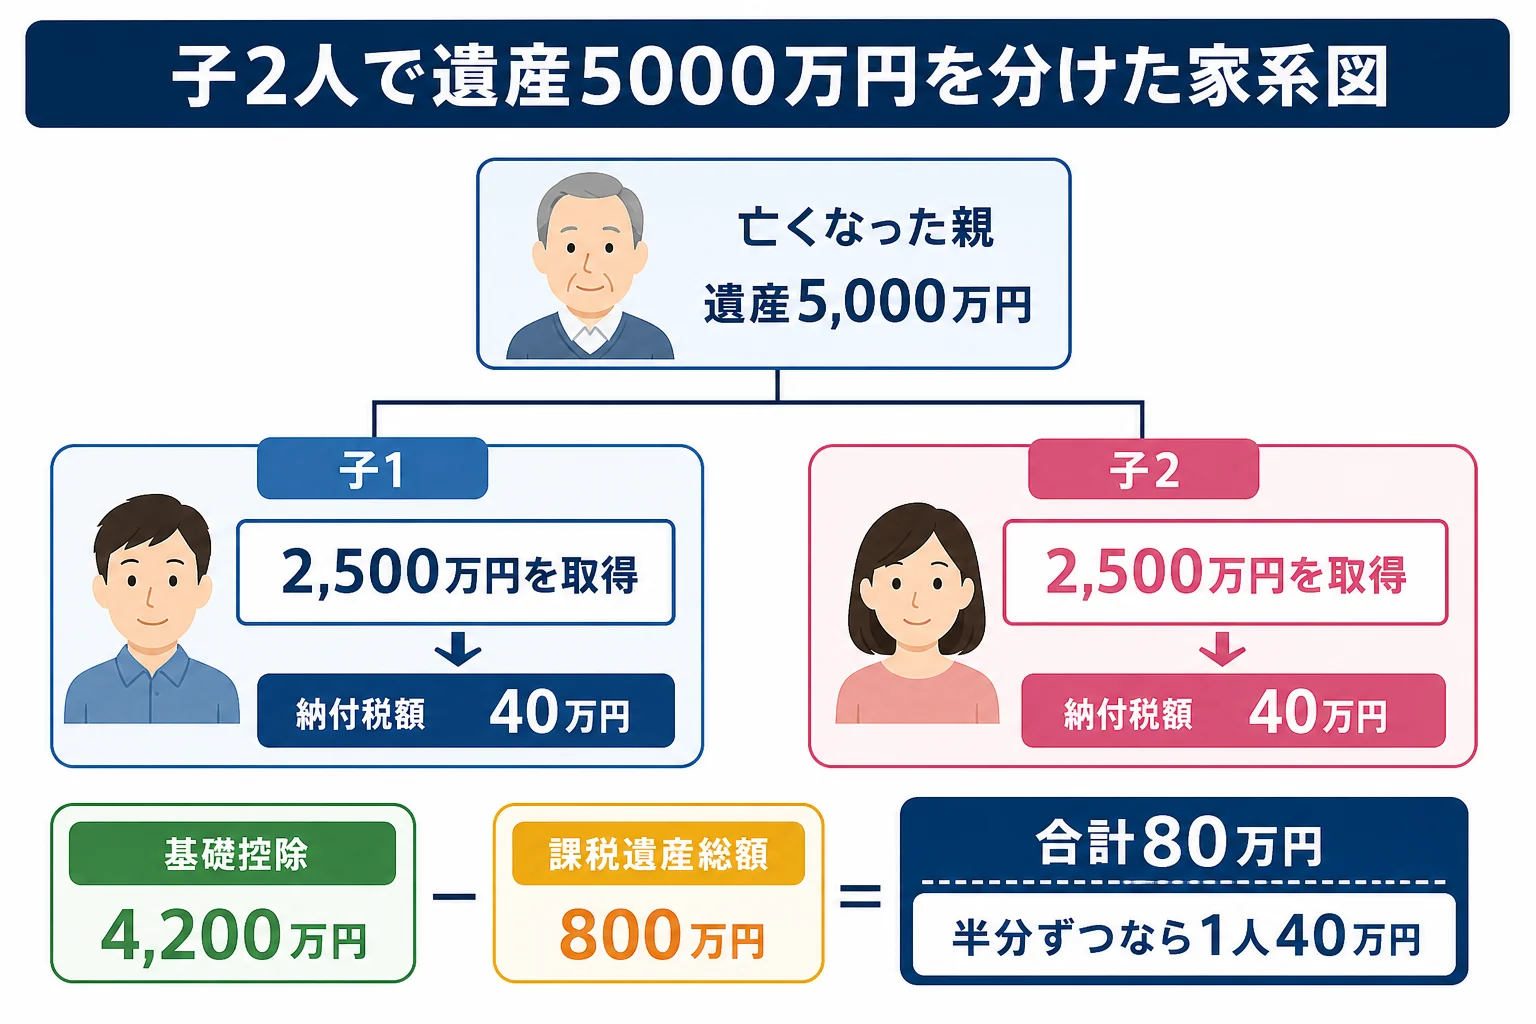
相続人が子2人なら基礎控除は4,200万円です。課税価格の合計5,000万円から引いた800万円に税金がかかり、相続税の総額は80万円、半分ずつ分ければ1人40万円です。
配偶者がいないので、配偶者の税額軽減は使えません。基礎控除を超えた800万円に、そのまま税金がかかる形です。
『兄と私で40万円ずつか、思ったより少ないかも』と感じる方もいれば、『現金で払えるかな』と心配になる方もいますよね。家族構成ごとに並べると、子2人のケースの位置づけが見えてきます。
| ケース | 基礎控除 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 子2人だけ | 4,200万円 | 80万円 | 1人40万円。配偶者の税額軽減はない |
| 子1人だけ | 3,600万円 | 160万円 | 相続人が1人少なく、税率も15%の段に上がる |
| 子3人だけ | 4,800万円 | 19万9,800円 | 1人6万6,600円 |
| 親が1人残っていて、その親と子2人 | 4,800万円 | 10万円 | 配偶者の分は税額軽減で0円 |
子1人で相続する場合は子1人で5000万円を相続した計算例、配偶者がまだ健在の家庭は配偶者と子2人で5000万円を相続するケースで詳しく見ています。
80万円の内訳を計算の順番で確認
親が亡くなり、子2人が2,500万円ずつ相続するケースを、上から順番に計算します。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 非課税財産・債務・葬式費用を差し引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 800万円 | 5,000万円から4,200万円を引く |
| 子1の法定相続分(1/2) | 400万円 | 速算表10%で40万円 |
| 子2の法定相続分(1/2) | 400万円 | 速算表10%で40万円 |
| 相続税の総額 | 80万円 | 40万円+40万円 |
| 子1の納付税額 | 40万円 | 総額80万円×取得割合1/2 |
| 子2の納付税額 | 40万円 | 総額80万円×取得割合1/2 |
各人の取り分にかかる税率は10%の段です。5,000万円の遺産でも、相続人が2人いれば税率は低めに収まります。
納付は、亡くなったことを知った日の翌日から10か月以内で、原則は現金で一括です。遺産の大半が実家の土地や建物で、手元の現金が少ない時は気をつけたいところです。
例えば、兄が実家を継いで預金をほとんど受け取らない分け方だと、兄の納付分を自分の貯金から出すことになります。一括が難しい時は延納(分割払い、利子税あり)という制度もありますが、まずは分け方の段階で「誰の手元にいくら現金が残るか」を見ておきましょう。
家族構成や財産額を自分の家に置き換えて計算したい方は、相続税の計算シミュレーションを自分でやる手順を見てみてください。
半分ずつでなく偏って分けたら、税額はどうなる?
実家を兄が継いで、妹は預金を多めに、というように半分ずつにならないことも多いですよね。子2人だけのケースでは、分け方を変えても相続税の総額80万円は変わりません。
変わるのは、80万円を2人でどう受け持つかだけです。取得した割合に応じて、そのまま割り振られます。
| 分け方 | 子1の納付税額 | 子2の納付税額 | 合計 |
|---|---|---|---|
| 2,500万円ずつ | 40万円 | 40万円 | 80万円 |
| 3,000万円と2,000万円 | 48万円 | 32万円 | 80万円 |
| 3,500万円と1,500万円 | 56万円 | 24万円 | 80万円 |
ここが、配偶者がいる家庭との大きな違いです。配偶者がいれば取り分を寄せて今回の税額を減らせますが、子だけの相続では合計を動かす手段にはなりません。
実際の話し合いでは、こんなやり取りになりがちです。
「家は俺が住むから、俺が多めでいいよね」<br>「それなら、税金も多めに持ってもらう形になるよ」
税額が取り分どおりに割り振られることを最初に共有しておくと、あとで『こんなに払うと思わなかった』というすれ違いを防げます。
実家の土地をどちらが継ぐかで0円になる?
子2人のケースで税額を大きく変えるのが、小規模宅地等の特例です。特定居住用宅地等なら、330㎡までの部分の評価が80%減額されます。
ただし、子が使うには住まい方の要件があります。代表的なのは、亡くなった親と同居していた子や、持ち家のない別居の子(いわゆる家なき子)が取得する場合です。
| ケース(財産5,000万円のうち自宅の土地2,000万円) | 課税価格 | 納付税額の合計 | 申告 |
|---|---|---|---|
| 同居していた子が自宅の土地を取得し、特例を使う | 3,400万円 | 0円 | 必要(特例を使うため) |
| 持ち家のある別居の子が取得し、特例の要件に当たらない | 5,000万円 | 80万円 | 必要 |
| 生命保険金1,000万円を子2人が受け取っていた(特例なし) | 4,000万円 | 0円 | 不要(基礎控除以下) |
| 生命保険金500万円を子2人が受け取っていた(特例なし) | 4,500万円 | 30万円 | 必要 |
同じ土地でも、誰が継ぐかで80万円か0円かが分かれます。生命保険金は、500万円×2人で1,000万円まで非課税です。
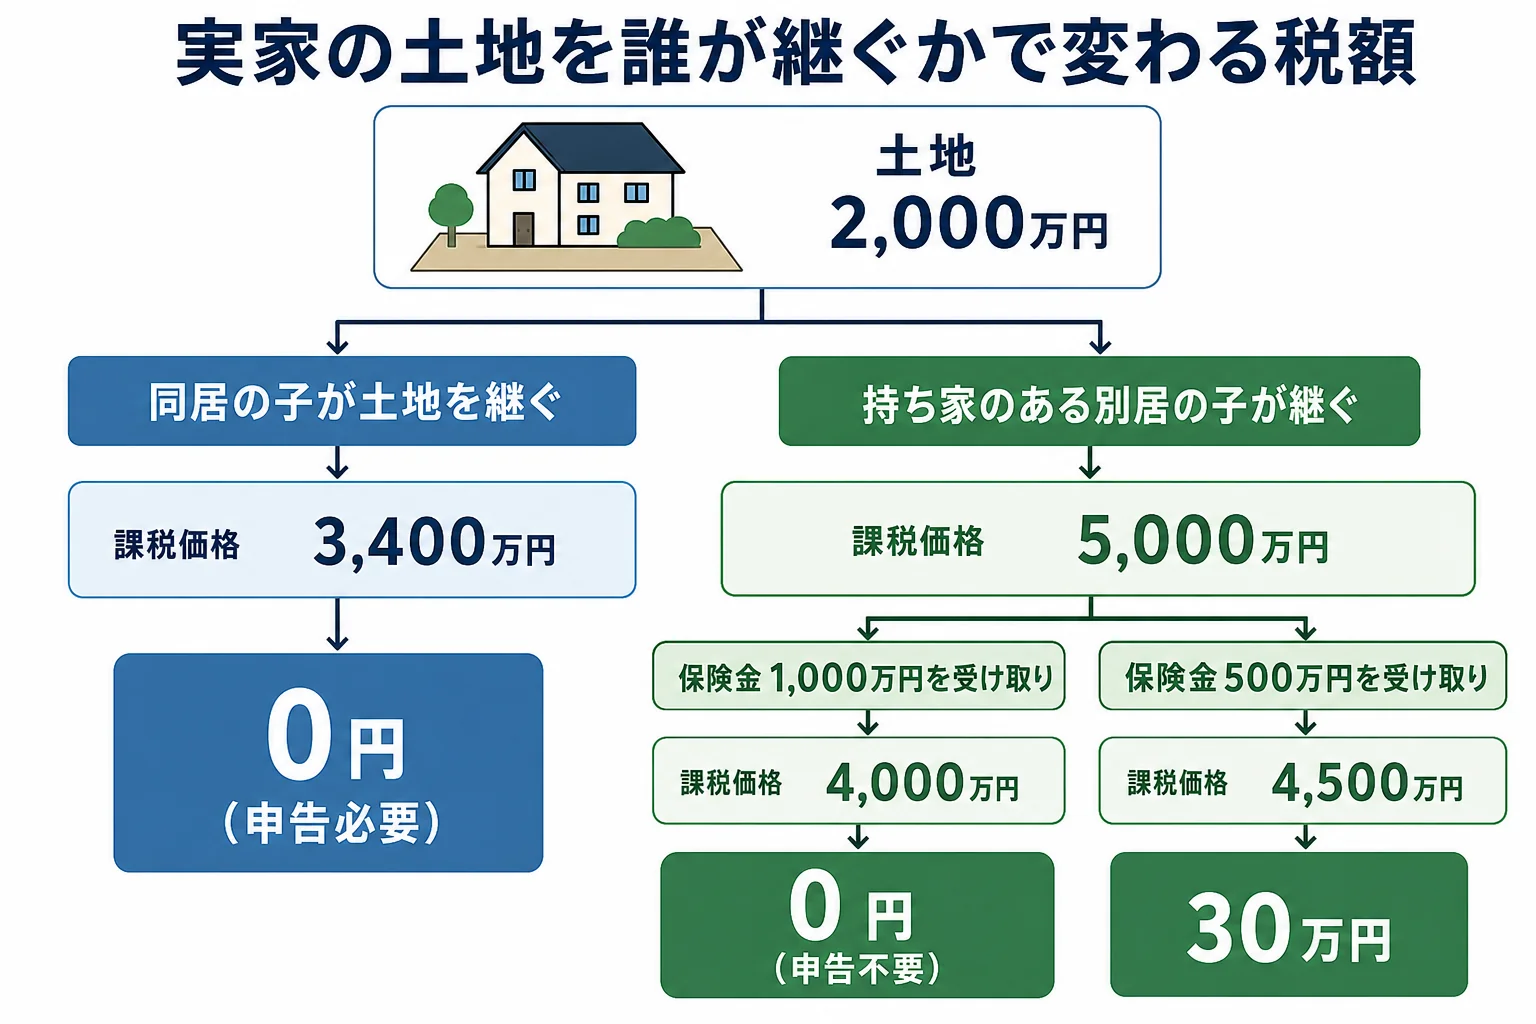
『どうせなら、特例が使える子が土地を継げばいい』と思いますよね。ただ、特例にはほかにも細かい要件があり、取得した後の住まい方なども関わってきます。要件を満たすかは税理士に確認しておきましょう。
- 実家の土地を継ぐ子が、同居していたか、持ち家のない別居の子に当たるか
- 自宅の土地の面積が330㎡以内か
- 生命保険金の受取人と金額(非課税枠は1,000万円)
- 取り分の差に合わせて、税額の負担も変わることを2人で共有したか
- 申告と納付の期限(亡くなったことを知った日の翌日から10か月以内)
実家の土地があって、どちらが継ぐかで税額が変わる家庭は、分け方を決める前に試算しておくと話し合いがまとまりやすくなります。きょうだいの間に立って計算と申告をまとめてくれるので、税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産5000万円を子供2人で相続すると相続税はいくらですか?
課税価格の合計が5,000万円なら、基礎控除4,200万円を引いた800万円に課税され、相続税は合計80万円です。半分ずつ分ければ1人40万円です。
兄弟で取り分を変えると、相続税の合計は減りますか?
子だけが相続人の場合、取り分を変えても相続税の総額80万円は変わりません。取得した割合に応じて、各人の納付税額が変わるだけです。
子供2人の場合、いくらまでなら相続税はかかりませんか?
課税価格の合計が基礎控除4,200万円以下なら相続税はかからず、特例を使わない限り申告も要りません。
まとめ
- 子2人で遺産5,000万円を相続すると、基礎控除4,200万円で相続税は合計80万円
- 半分ずつなら1人40万円、3,000万円と2,000万円なら48万円と32万円
- 子だけの相続では、分け方を変えても合計80万円は変わらない
- 同居していた子が自宅の土地2,000万円を継いで特例を使えば0円(申告は必要)
- 生命保険金は1,000万円まで非課税で、課税価格が下がる