当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母と子ども2人が相続する。よくある家族の形ですよね。遺産が6000万円だと『税金は払うことになるの?』と気になるところです。
結論から言うと、法定相続分どおりに分けた場合の相続税の総額は120万円で、納めるのは子2人の30万円ずつです。自宅の土地に特例が使えると0円まで下がるケースもあるので、その違いも見ていきます。
配偶者と子2人で遺産6000万円なら相続税はいくら?
相続人が配偶者と子2人なら基礎控除は4,800万円です。課税価格の合計6000万円を法定相続分で分けると、子2人が30万円ずつ、配偶者は税額軽減で0円です。税金が出るので申告が必要です。
法定相続分は、配偶者が2分の1、子が4分の1ずつです。計算の流れを全部並べてみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 法定相続分で分けた額 | 配偶者600万円・子300万円ずつ |
| 法定相続分ごとの税額 | 配偶者60万円・子30万円ずつ(税率10%) |
| 相続税の総額 | 120万円 |
| 各人の納付額 | 配偶者0円・子30万円ずつ |
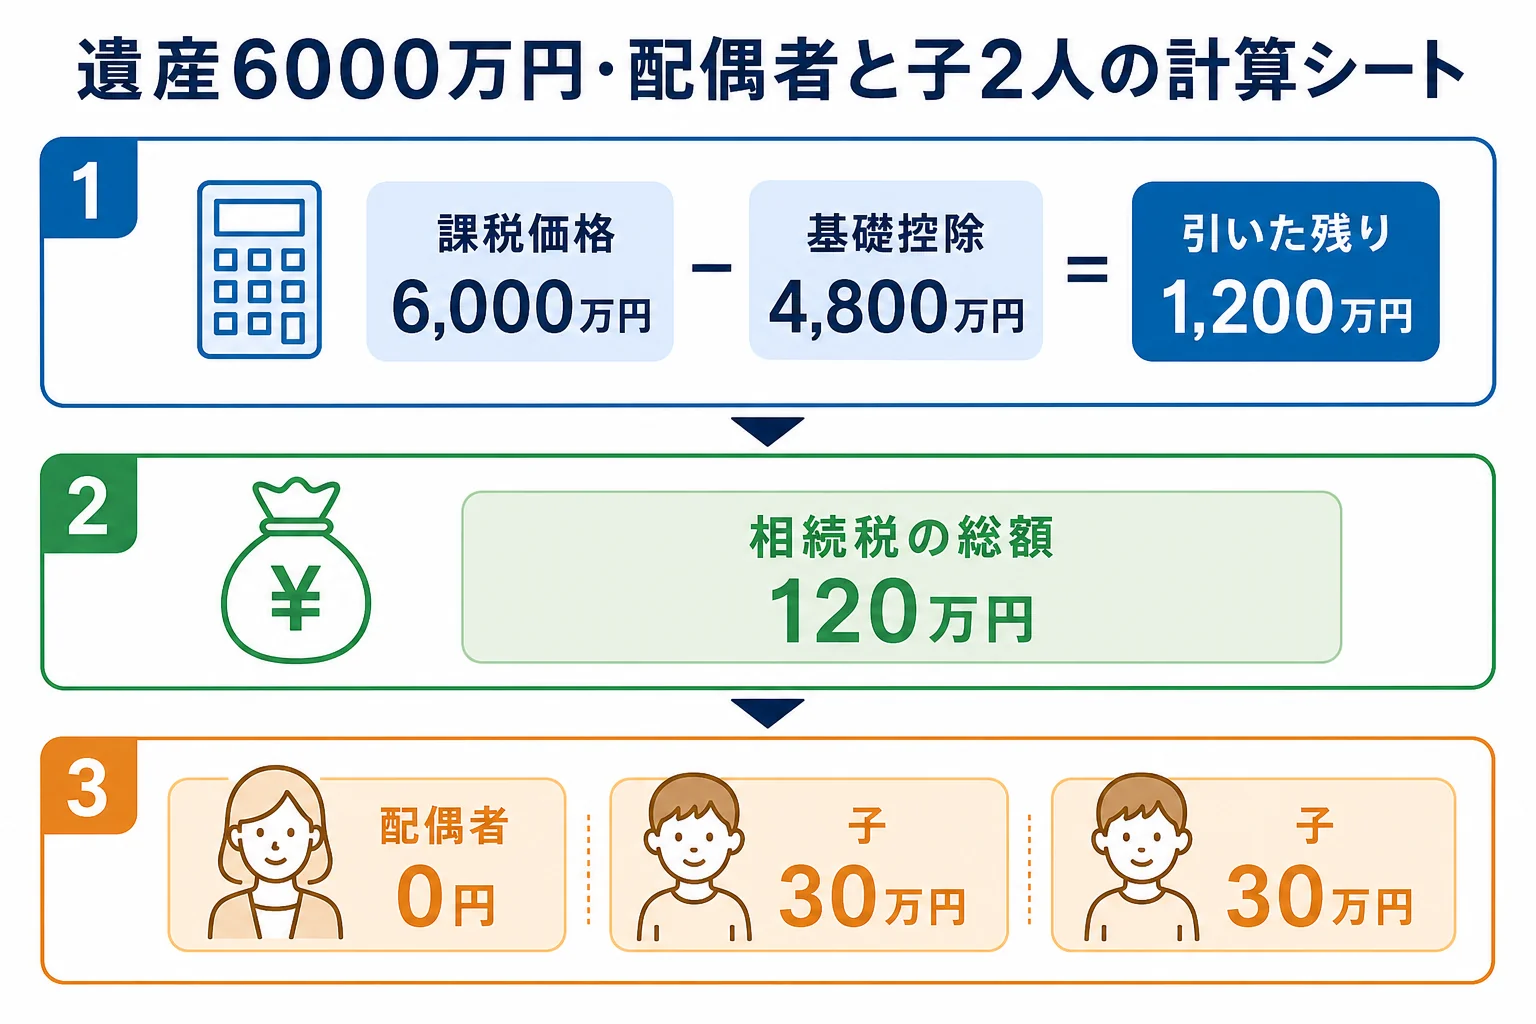
配偶者の分は、配偶者の税額軽減で0円になります。ただし軽減を受けるには、亡くなった日の翌日から10か月以内の申告が必要です。
母が多めに相続するとトクになる?
『母が全部相続すれば、税金はかからないんでしょ?』と考える方も多いはずです。今回の相続だけで見れば、そのとおりです。
ただ、母が受け取った財産は、母が亡くなった時に子2人が相続します。この二次相続まで合わせて見ておきましょう。
母自身の財産が無く、財産額も変わらない前提での比較です。二次相続は子2人なので、基礎控除は4,200万円で計算しています。
| 母の取り分 | 今回の納付額(子2人の合計) | 二次相続の税額 | 2回の合計 |
|---|---|---|---|
| 全部(6,000万円) | 0円 | 180万円 | 180万円 |
| 4分の3(4,500万円) | 30万円 | 30万円 | 60万円 |
| 2分の1(3,000万円) | 60万円 | 0円 | 60万円 |
| 4分の1(1,500万円) | 90万円 | 0円 | 90万円 |
| 0円(子2人だけで分ける) | 120万円 | 0円 | 120万円 |
全部を母に集めると、2回の合計は180万円まで膨らみます。母の取り分が2分の1の時と4分の3の時は、どちらも合計60万円でした。
つまりこのケースでは、母の生活費を4分の3まで多めに残しても、この前提なら合計の税額は変わらないんです。
例えば、きょうだいでこんな話になることもあります。
「お母さんに多めに残しても、あとで税金が増えない?」<br>「4分の3にしても、2回の合計は法定相続分どおりと同じ60万円なんだって」
ただし、母自身に預金や不動産があれば二次相続の税額は上がります。母の財産も含めて計算しておくと安心です。
自宅の土地に特例を使ったら0円になる?
6000万円の中に自宅の土地があるなら、小規模宅地等の特例を確認しておきましょう。330㎡までの居住用の土地は、評価額が80%減ります。
例えば、自宅の土地の評価額が2,000万円で、特例の要件を満たす場合で比べます。
| ケース | 課税価格の合計 | 相続税の総額 | 申告 |
|---|---|---|---|
| 特例を使わない | 6,000万円 | 120万円 | 必要 |
| 特例で1,600万円減らす | 4,400万円 | 0円 | 必要 |
| 財産が7,000万円に増えた(特例なし) | 7,000万円 | 225万円 | 必要 |
特例を使うと、課税価格は基礎控除4,800万円を下回り、相続税は0円になります。ここで注意したいのが、0円でも申告がいる点です。
『0円なら何も出さなくていい』と思いがちですが、小規模宅地等の特例は申告して初めて使えます。申告しないと、6,000万円で計算した税金がかかってしまうんです。
「特例で0円なら、税務署には行かなくていいよね?」<br>「ううん、特例を使うなら0円でも申告がいるんだよ」
ちなみに7,000万円のケースを法定相続分どおりに分けると、子2人の納付額は56万2,500円ずつです。
- 財産と借入金・葬式費用を一覧にする
- 自宅の土地を路線価方式などで評価する
- 誰が自宅の土地を相続するかを話し合って決める
- 特例と配偶者の税額軽減を使って税額を計算する
- 10か月以内に、亡くなった人の住所地の税務署へ申告する
特例が使えるかは、土地を誰が取得するか、同居していたかなどの要件で決まります。要件を満たすかは税理士に確認を。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法に、子が1人の場合は配偶者と子1人で遺産6000万円を相続するケースにまとめています。
自宅の土地に特例を使う、母の取り分を二次相続まで含めて決めたい、という場合は税理士に頼むと楽です。特例の要件確認と申告書の作成をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子の1人が相続放棄したら、税額はどうなりますか?
基礎控除の人数には放棄した人も数えるので、基礎控除は4,800万円のままです。相続税の総額も変わりませんが、各人の取り分が変わるので納付額は変わります。
生命保険金を受け取った場合はどう計算しますか?
相続人が受け取った生命保険金は、500万円×3人で1,500万円までが非課税です。超えた分だけを課税価格に入れます。
期限までに分け方がまとまらない時は?
法定相続分で仮に申告し、申告期限後3年以内の分割見込書を出しておきます。分割が決まった後に、配偶者の税額軽減や小規模宅地等の特例を受けられます。
まとめ
- 配偶者と子2人で遺産6000万円なら、基礎控除は4,800万円
- 法定相続分どおりなら相続税の総額120万円、子2人が30万円ずつ納める
- 母が全部取ると二次相続込みで180万円、2分の1か4分の3なら60万円
- 自宅の土地に特例を使って0円になっても、申告は必要
- 母自身の財産があれば、二次相続の税額はさらに上がる