当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
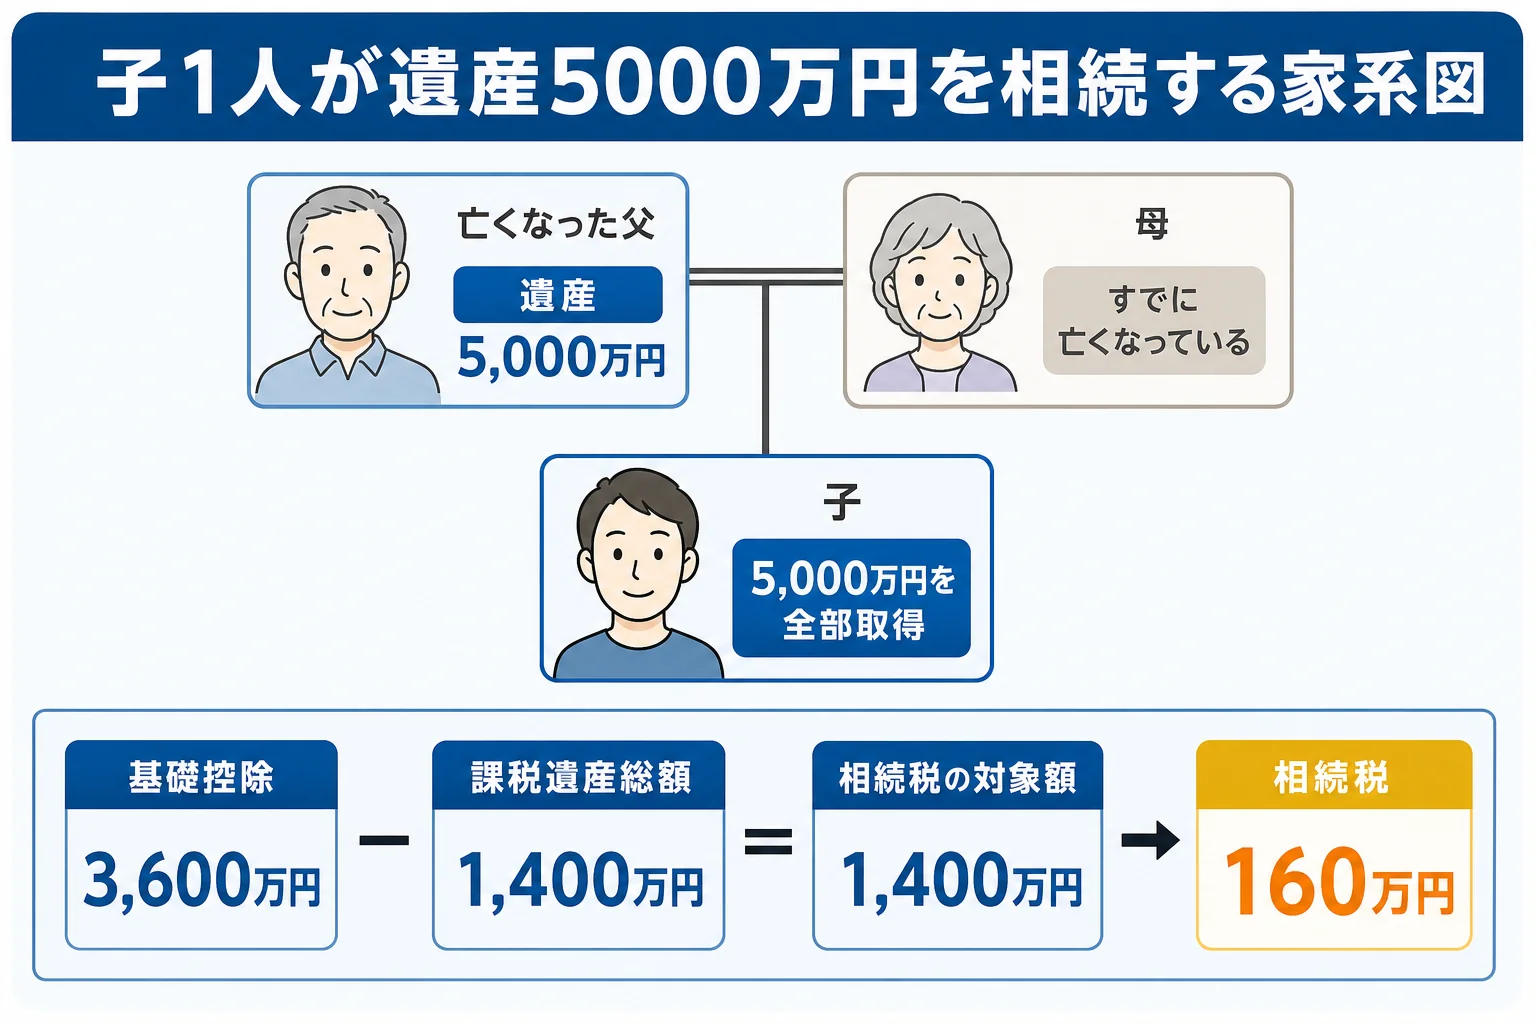
母はすでに亡くなっていて、今回は父の相続。きょうだいはいないので、相続人は自分1人だけ。遺産は5,000万円ほど、という方もいますよね。
結論から言うと、課税価格の合計が5,000万円なら相続税は160万円です。5,000万円の遺産では、家族構成の中でもっとも重くなりやすいケースなんです。
この記事では、160万円の計算の中身と、生命保険金や自宅の土地があると税額がどこまで下がるかを、ケースごとに見ていきます。
子1人で5000万円を相続すると、相続税はいくら?
相続人が子1人なら、基礎控除は3,000万円+600万円×1人で3,600万円です。課税価格の合計5,000万円との差1,400万円に速算表を当てはめると、相続税は160万円になります。
相続人が1人だけだと、基礎控除は最小の3,600万円です。配偶者もいないので、配偶者の税額軽減も使えません。
『同じ5,000万円なのに、うちだけ高いの?』と感じた方も多いはずです。相続人が少ないほど基礎控除が狭くなり、課税される部分が増えるからなんです。
| ケース | 基礎控除 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 子1人だけ | 3,600万円 | 160万円 | 基礎控除が最小で、軽減もない |
| 子2人だけ | 4,200万円 | 80万円 | 相続人が1人多いぶん600万円広がる |
| 母が健在で、母と子1人 | 4,200万円 | 40万円 | 母の分は配偶者の税額軽減で0円 |
子2人で相続する家庭は子2人が5000万円を相続するケース、母が健在の家庭は配偶者と子1人で5000万円を相続した計算例で詳しく試算しています。
先に父が亡くなった時の分け方で、今回の160万円は変わる?
実はこのケースは、両親の2回目の相続(二次相続)として迎えることが多い形です。1回目の相続で母がいくら受け取ったかで、今回の財産額が決まります。
例えば父が先に亡くなり、父の遺産5,000万円を母と子1人で分けたとします。母は自分の財産を持たず、受け取った分が減らないまま今回を迎えた、という仮定の試算です。
| 1回目に母が受け取った額 | 1回目の納付税額 | 今回(子1人) | 2回の合計 |
|---|---|---|---|
| 5,000万円(全部) | 0円 | 160万円 | 160万円 |
| 3,600万円 | 22万4,000円 | 0円 | 22万4,000円 |
| 2,500万円(法定相続分) | 40万円 | 0円 | 40万円 |
母に全部集めた家庭が、ちょうどこの記事の160万円のケースです。1回目の分け方を決める段階なら、2回分の合計を見比べる余地があります。子の人数別の比較は二次相続の相続税早見表が参考になります。
160万円の計算を順番に見ると?
父が亡くなり、子1人が5,000万円を全部相続するケースです。相続人が1人なので、法定相続分も取得割合も「全部」になります。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 非課税財産・債務・葬式費用を差し引いた後 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 1,400万円 | 5,000万円から3,600万円を引く |
| 子の法定相続分(全部) | 1,400万円 | 速算表15%、控除額50万円 |
| 相続税の総額 | 160万円 | 1,400万円×15%から50万円を引く |
| 子の納付税額 | 160万円 | 取得割合が全部なので総額と同じ |
『15%もかかるの?』と驚くかもしれませんね。1,400万円は速算表の「3,000万円以下」の段に入るので、税率は15%です。ほかの5,000万円のケースでは10%の段に収まることが多いので、ここが違いになります。
もう1つの特徴は、遺産分割の話し合いが要らないことです。相続人が自分だけなので、誰が何を取るかでもめることはありません。
ただ、その分、戸籍集めから財産の洗い出し、申告まで1人で抱えることになります。自分の数字で計算をなぞりたい方は、相続税の計算シミュレーションを自分でやる手順も見てみてください。
生命保険金や自宅の土地があると、どこまで下がる?
5,000万円が「財産をざっと足した額」なら、中身しだいで課税価格は下がります。子1人のケースで効くのは、生命保険金の非課税枠と小規模宅地等の特例です。
生命保険金の非課税枠は500万円×法定相続人の数なので、相続人が子1人なら500万円です。小規模宅地等の特例は、特定居住用宅地等なら330㎡までの部分の評価が80%減額されます。
| 財産の中身(合計5,000万円) | 課税価格 | 納付税額 | 申告 |
|---|---|---|---|
| 預金と自宅だけ | 5,000万円 | 160万円 | 必要 |
| うち生命保険金1,000万円を子が受け取った | 4,500万円 | 90万円 | 必要 |
| うち自宅の土地1,000万円に特例 | 4,200万円 | 60万円 | 必要 |
| うち自宅の土地2,000万円に特例 | 3,400万円 | 0円 | 必要(特例を使うため) |
| 保険金1,000万円+自宅の土地2,000万円に特例 | 2,900万円 | 0円 | 必要(特例を使うため) |
保険金1,000万円のうち非課税は500万円なので、課税価格は500万円下がって4,500万円です。土地は評価2,000万円なら1,600万円減って、課税価格が基礎控除3,600万円を下回ります。
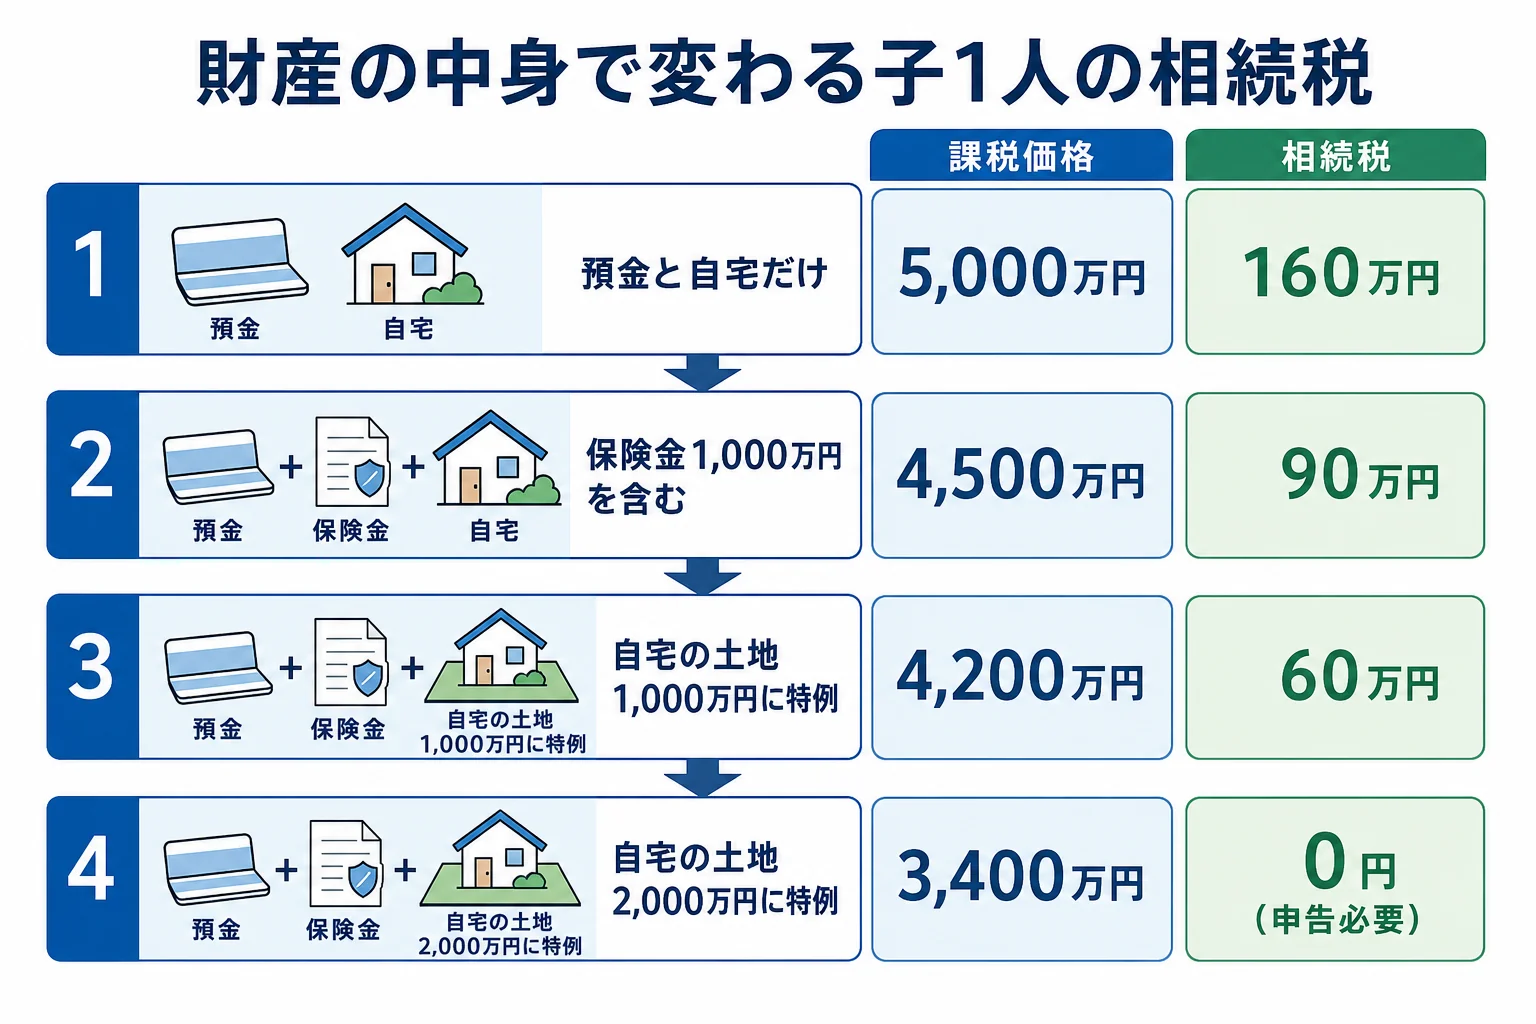
ここで気をつけたいのは、特例で0円になっても申告が必要なことです。『0円なら手続きはいらない』と思い込むと、特例そのものが使えなくなります。
子1人が自宅の特例を使えるのはどんな時?
子が自宅の土地を相続して特例を使うには、住まい方の要件があります。代表的なのは、亡くなった親と同居していた場合と、持ち家のない別居の子(いわゆる家なき子)の場合です。
例えば、こんな会話になることがあります。
「実家の土地、特例で8割下がるって聞いたんだけど」<br>「でも私、結婚してからずっと自分名義のマンションに住んでるんだよね」
この場合は、同居でもなく家なき子にも当てはまらない可能性があります。そうなると土地は特例なしの評価で計算することになり、税額は大きく変わります。
- 亡くなった親と同居していたか、持ち家のない別居の子に当たるか
- 自宅の土地の面積が330㎡以内か
- 生命保険金の受取人が自分になっているか(非課税枠は500万円)
- 借入金や葬式費用を財産から差し引いたか
- 申告と納付の期限(亡くなったことを知った日の翌日から10か月以内)に間に合うか
特例の要件を満たすかどうかは、細かい事情で判断が分かれます。要件の判断は税理士に確認しておきましょう。
子1人の相続は、話し合いがない分、手続きと判断をすべて1人で進めることになります。自宅の土地がある、仕事をしながら10か月の期限に間に合わせたい、という方は、税理士に申告を任せると負担がぐっと軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産5000万円を子供1人で相続すると相続税はいくらですか?
課税価格の合計が5,000万円なら、基礎控除3,600万円を引いた1,400万円に15%をかけて50万円を引き、相続税は160万円です。
子供1人の場合、相続税がかからない遺産額はいくらまでですか?
課税価格の合計が基礎控除3,600万円以下なら相続税はかからず、特例を使わない限り申告も要りません。
生命保険金を受け取ると相続税は下がりますか?
相続人が受け取った保険金は、500万円×法定相続人の数まで非課税です。子1人なら500万円までで、例えば財産5,000万円のうち保険金が1,000万円なら課税価格は4,500万円、税額は90万円になります。
まとめ
- 子1人で遺産5,000万円を相続すると、基礎控除3,600万円で相続税は160万円
- 課税遺産総額1,400万円は速算表15%の段に入る
- 保険金1,000万円が含まれると、非課税500万円を引いて90万円
- 自宅の土地2,000万円に特例を使えれば0円だが、申告は必要
- 特例は同居や家なき子などの要件があり、持ち家のある別居の子は使えない可能性がある