当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親のうちもう一方はすでに亡くなっていて、一人っ子のあなたが遺産8000万円をすべて相続する。相談相手がいない分、税金の重さが気になりますよね。
結論から言うと、特例などを使わない場合の相続税は680万円です。相続人が1人だと基礎控除が小さく、配偶者の税額軽減もないため、同じ8000万円でも負担は重めになります。ここでは計算の中身と、税額を下げられる余地を見ていきます。
子供1人で遺産8000万円を相続すると、相続税はいくら?
相続人が子1人なので基礎控除は3,600万円です。課税遺産総額4,400万円に税率20%がかかり、相続税は680万円。全額をあなたひとりで納めます。
計算の流れはシンプルです。子1人なら法定相続分は「全部」なので、課税遺産総額にそのまま速算表を当てます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×1人) | 3,600万円 |
| 課税遺産総額 | 4,400万円 |
| 法定相続分で分けた額 | 子4,400万円 |
| 税率・控除額 | 20%・200万円 |
| 相続税の総額(4,400万円×20%−200万円) | 680万円 |
| あなたの納付額 | 680万円 |
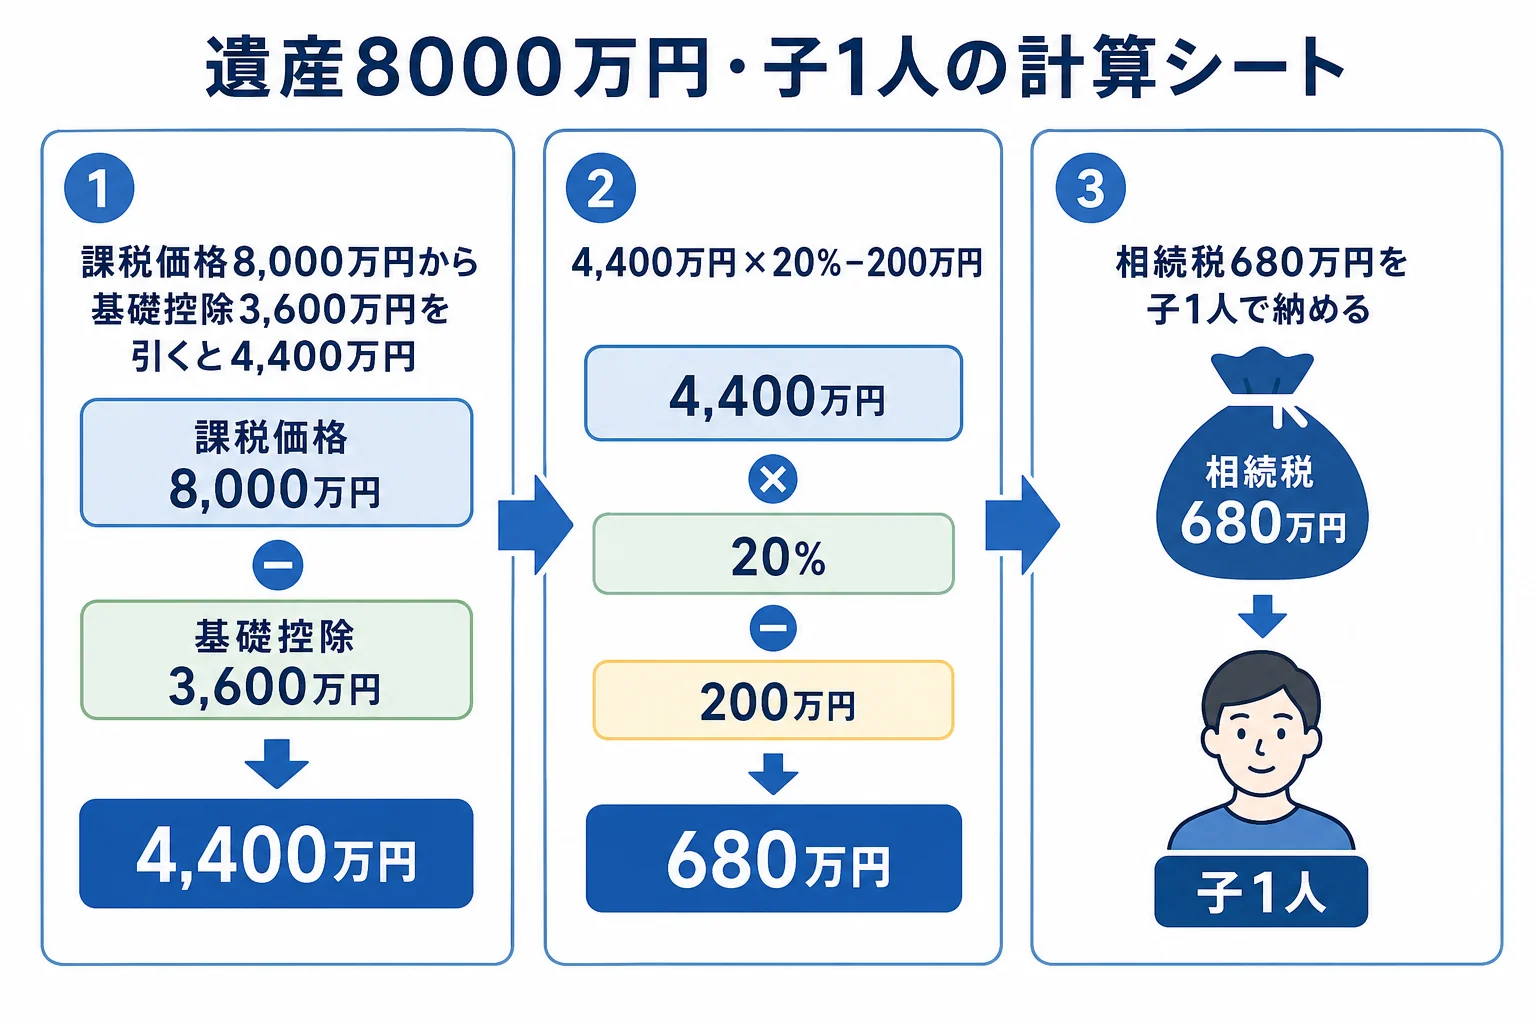
8000万円に対して680万円なので、遺産の8.5%が税金になる計算です。現金で払う必要があるので、預金がどれだけあるかも見ておきましょう。
『土地ばかりで現金が足りない…』という場合でも、原則は一括納付です。分割で払う延納や、物で納める物納という制度もありますが、利子税がかかるなど条件があります。
遺産額が少し違うと、税額はどう変わる?
『うちは8000万円ぴったりじゃないんだけど』という方も多いはずです。子1人のケースで、前後の金額も並べてみました。
| 課税価格の合計 | 課税遺産総額 | 相続税(子1人) |
|---|---|---|
| 4,800万円 | 1,200万円 | 130万円 |
| 7,500万円 | 3,900万円 | 580万円 |
| 8,000万円 | 4,400万円 | 680万円 |
| 1億円 | 6,400万円 | 1,220万円 |
8000万円から1億円に増えると、税額は540万円増えます。課税遺産総額が5,000万円を超えて、税率が30%の段に上がるからなんです。
ここが一人っ子の相続の難しいところです。兄弟がいれば財産を分けて低い税率に収められますが、1人だと課税遺産総額がそのまま税率の段を上っていきます。
自宅の土地や生命保険で、どこまで下げられる?
節税の余地として大きいのが、小規模宅地等の特例です。親と同居していた子が自宅の土地を相続する場合などに、330㎡まで評価額が80%減ります。
別居していても、あなた自身が持ち家に住んでいないなど、いわゆる家なき子の要件に当てはまれば使えることがあります。
例えば、評価額4,000万円の自宅の土地に特例が使えるケースで比べます。
| ケース | 課税価格の合計 | 相続税 |
|---|---|---|
| 特例も保険も無し | 8,000万円 | 680万円 |
| 生命保険金500万円を受け取った(非課税枠で除外) | 7,500万円 | 580万円 |
| 自宅の土地4,000万円に特例(3,200万円減) | 4,800万円 | 130万円 |
| 特例+生命保険金500万円 | 4,300万円 | 70万円 |
2行目は、8000万円のうち500万円が、あなたが受け取った生命保険金だった場合です。相続人1人なら非課税枠は500万円×1人=500万円です。
特例を使えば680万円が130万円まで下がります。これだけ差が出るので、要件を満たしているかの確認は丁寧にしたいところです。
- 亡くなった親と同居していたか、別居なら自分の持ち家が無いか
- 特例を使う時は、税額が下がっても申告が要ると分かっているか
- 親の口座に、あなた名義の預金(名義預金)が混ざっていないか
- 加算の対象になる期間(最長7年)に、親から贈与を受けていないか
親が亡くなる前の贈与は、相続した人については加算の対象になります。2024年1月1日以降の贈与から加算期間が7年に延び、2031年1月以降の相続で7年分になる仕組みです。
特例も贈与加算も、要件を満たすかで結果が大きく変わります。要件を満たすかは税理士に確認を。
自分で試算するなら家族構成と財産を入れて相続税を計算する手順が使えます。子が2人いる場合との違いは子2人で遺産8000万円を相続するケースで見てみてください。
ひとりで全部の手続きを抱える、自宅の土地の特例を使いたい、現金が足りず納税方法も考えたい。そんな一人っ子の相続は、税理士に頼むと気持ちがぐっと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
両親が続けて亡くなった場合、税金は軽くなりますか?
10年以内に続けて相続があった場合は、相次相続控除で前回納めた相続税の一部を差し引けることがあります。前の相続で親が相続税を納めていたかを確認してみてください。
子1人なら、遺産分割協議書は要りませんか?
相続人が1人なら、分け方を話し合う協議は要りません。銀行や登記の手続きでは、戸籍で相続人が1人だと示す書類を用意します。
680万円を期限までに払えない時は?
原則は申告期限までの一括納付です。難しい場合は延納(利子税あり)、延納でも難しい場合は物納の制度があります。期限を過ぎると延滞税がかかることがあります。
まとめ
- 子1人で遺産8000万円なら、基礎控除は3,600万円
- 課税遺産総額4,400万円に20%がかかり、相続税は680万円
- 1億円になると税率30%の段に入り、1,220万円まで増える
- 自宅の土地4,000万円に特例が使えれば130万円まで下がる
- 生命保険金の非課税枠は500万円×1人=500万円