当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、相続人は一人っ子の自分だけ。遺産は全部で6,000万円ほど。そんな時、相続税がいくらになるのか不安ですよね。
結論から言うと、特例を何も使わなければ相続税は310万円です。この記事では内訳と、自宅や保険金があると税額がどこまで下がるかを見ていきます。
子ども1人で6,000万円を相続したら税金はいくら?
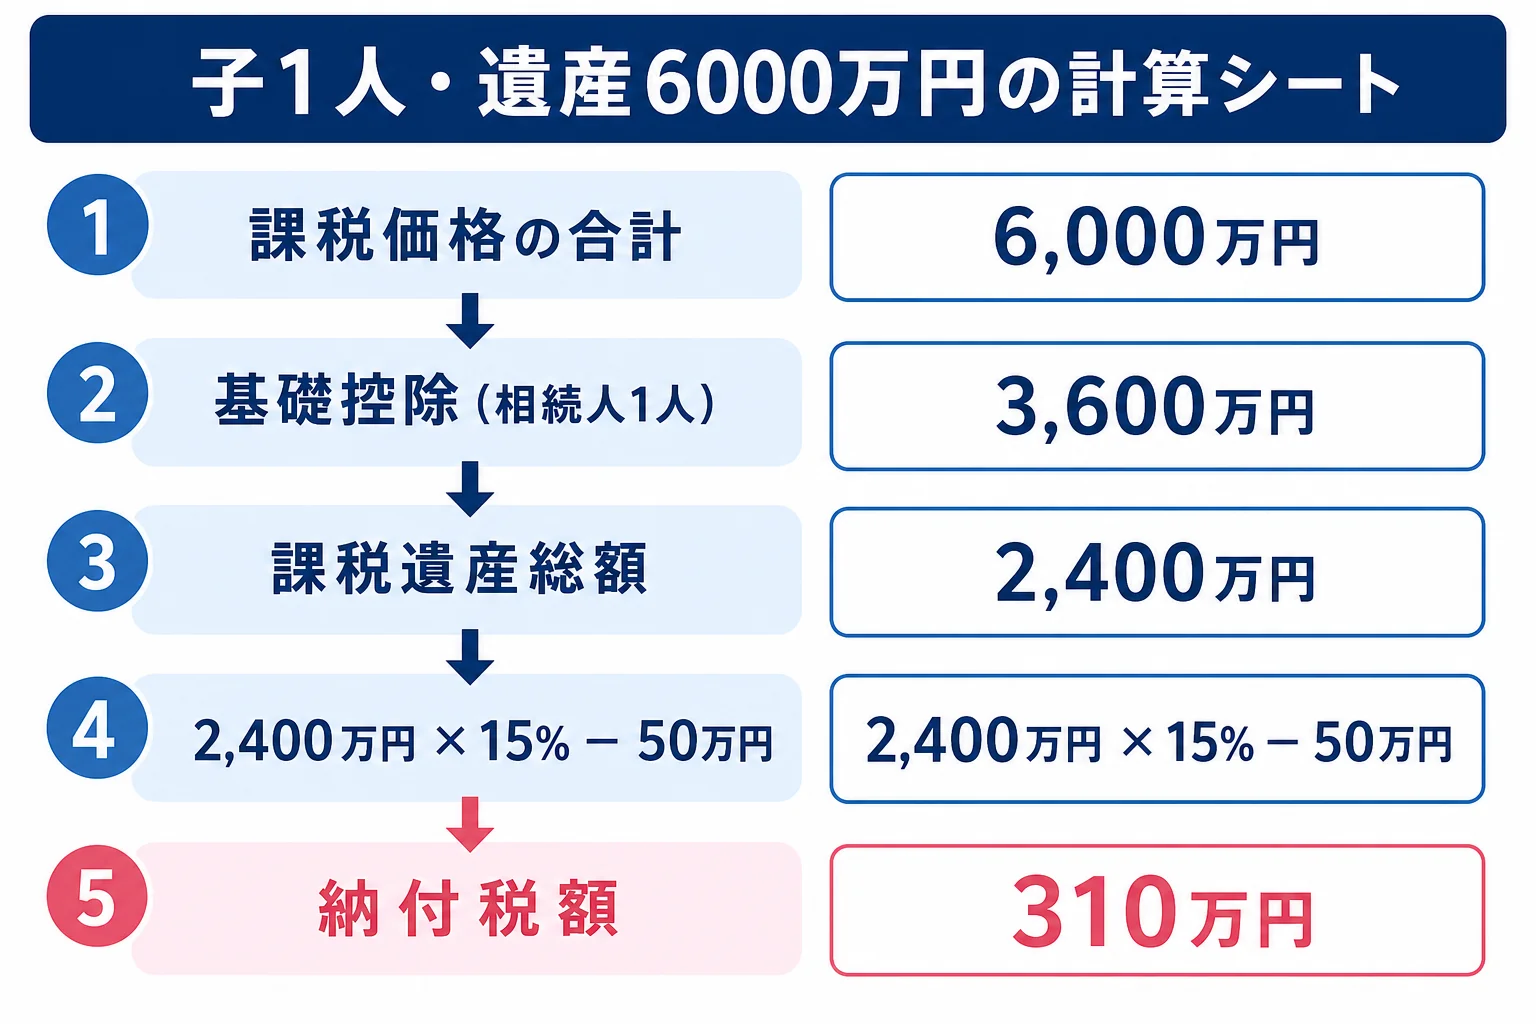
相続人が子ども1人だけなので、基礎控除は3,600万円と小さめです。6,000万円から差し引いた2,400万円に税率15%がかかり、控除額50万円を引いて相続税は310万円。全額を子ども1人で納めます。
『一人っ子だから、話し合いもなくて楽なはず』と思う方も多いはずです。
確かに遺産分割で揉める心配はありません。ただ、税金の面では一人っ子は不利になりやすいんです。
相続人が少ないほど基礎控除が小さくなり、しかも配偶者の税額軽減のような大きな軽減も使えません。同じ6,000万円でも、配偶者と子1人なら家族全体で90万円、子ども1人だけなら310万円と差がつきます。
310万円になるまでの計算を見てみましょう
ここでの6,000万円は、財産から借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」として計算しています。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産 − 債務・葬式費用など | 6,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 1人 | 3,600万円 |
| 3. 課税遺産総額 | 6,000万円 − 3,600万円 | 2,400万円 |
| 4. 速算表をあてはめる | 2,400万円 × 15% − 50万円 | 310万円 |
| 5. 相続税の総額 | 相続人は1人なのでそのまま | 310万円 |
| 6. 納付額 | 子ども1人が全額を取得 | 310万円 |
『相続人が1人なら計算も簡単?』と思いますよね。実際、法定相続分で分ける手順は実質ありません。2,400万円は速算表の「3,000万円以下」の段に入るので、税率15%・控除額50万円で計算します。
『310万円も現金で用意できるかな…』と心配になりますよね。相続税は原則として現金一括で納めます。
期限は亡くなった日の翌日から10か月以内です。預金が少なく不動産が多い場合は、延納(分割払い・利子税あり)という制度もあります。
自宅や生命保険があるとどこまで下がる?
一人っ子の相続では、特例や非課税枠が効くかどうかで税額が大きく変わります。
| ケース | 課税価格の合計 | 相続税 | 理由・注意 |
|---|---|---|---|
| 特例なしで6,000万円 | 6,000万円 | 310万円 | 基礎控除3,600万円を2,400万円超える |
| うち500万円が子ども受取の生命保険金 | 5,500万円 | 235万円 | 非課税枠は500万円 × 1人 |
| 自宅の土地2,000万円に小規模宅地等の特例を使う | 4,400万円 | 80万円 | 330㎡まで80%減額。申告が必要 |
小規模宅地等の特例は、親と同居していた子どもや、持ち家のない別居の子ども(いわゆる家なき子)などが自宅の土地を相続した時に使える可能性があります。
例えばこんな場面です。
「実家には父が1人で住んでいて、自分は賃貸マンション暮らし」
「それなら持ち家がないので、特例が使える可能性がありそうですね」
ただ、家なき子の要件は細かく決まっていて、過去の住まいの状況まで確認されます。使えるかどうかは税理士に確認を。
生命保険金の非課税枠は、相続人が1人なので500万円までです。相続人が多い家族に比べると枠は小さいですが、使えるなら使っておきたい枠です。
先に亡くなった親の相続で、今回の税額は変わっていた
一人っ子の相続は、両親のうち2人目が亡くなった時(二次相続)であることが多いですよね。実は、1人目の相続での分け方が、今回の税額に影響しています。
例えば父が6,000万円を遺して亡くなり、母と子1人が相続したケースで比べてみます。母自身の財産がなく、受け取った財産がそのまま残ったと仮定した単純計算です。
| 父の相続での分け方 | 父の相続の税額 | 母の相続(子1人)の税額 | 2回の合計 |
|---|---|---|---|
| 母が全部(6,000万円) | 0円 | 310万円 | 310万円 |
| 母と子で半分ずつ(各3,000万円) | 90万円 | 0円(3,000万円は基礎控除3,600万円以下) | 90万円 |
母が全部受け取ると1回目は0円ですが、2回目で一人っ子に310万円がかかります。これがちょうど、この記事の計算と同じ状況なんです。
すでに両親とも亡くなっている場合は、この表を今から変えることはできません。ただ、片方の親が健在なら、次の相続を見すえて分け方を考える余地があります。
なお、1回目の相続で母が相続税を納めていて、10年以内に母も亡くなった場合は、相次相続控除で今回の税額が軽くなることがあります。
計算は自分でもできますが、一人っ子だと申告書の作成から納税まで1人で抱えることになります。土地がある、特例を使いたい、期限が近い、という場合は税理士に任せると負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人が増えると税額がどう変わるかは配偶者と子1人が6,000万円を相続するケースや子3人で6,000万円を相続するケースと比べてみてください。
よくある質問
子ども1人で6,000万円を相続したら、相続税はいくらですか?
特例などを使わない場合、基礎控除3,600万円を引いた2,400万円に速算表をあてはめて310万円です。小規模宅地等の特例や生命保険金の非課税枠を使えると下がります。
相続人が自分1人でも申告は必要ですか?
課税価格の合計が基礎控除3,600万円を超えるなら必要です。特例を使って0円になる場合も申告が必要です。遺産分割協議書は相続人が1人なら作りません。
相続する子どもが18歳未満の場合は何か違いますか?
未成年者控除があり、18歳になるまでの年数1年につき10万円が相続税から差し引かれます。
まとめ
- 子ども1人なら基礎控除は3,600万円。6,000万円だと相続税は310万円
- 生命保険金500万円の非課税枠で235万円、自宅に小規模宅地等の特例を使うと80万円まで下がるケースがある
- 1人目の親の相続で配偶者が全部受け取ると、一人っ子の二次相続で税額が重くなりやすい
- 期限は10か月以内。原則現金一括なので納税資金の準備も早めに
家族構成を変えて自分で試算したい方は相続税の計算を自分でやる手順を参考にしてみてください。