当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、妻と子ども2人で遺産8000万円を相続する。自宅と預金を合わせると、このくらいになる家庭は意外と多いんです。
結論から言うと、法定相続分どおりに分けた場合の相続税の総額は350万円です。妻は配偶者の税額軽減で0円、子2人が87万5,000円ずつ納めます。この記事では、その計算の中身と、分け方や自宅の特例で税額がどう動くかを見ていきます。
遺産8000万円・配偶者と子供2人の相続税はいくら?
相続人は配偶者と子2人の3人なので、基礎控除は4,800万円です。課税遺産総額3,200万円から出した相続税の総額は350万円。法定相続分どおりなら、納めるのは子2人の87万5,000円ずつで、合計175万円です。
『8000万円もあるなら、何百万円も取られるのでは?』と不安になりますよね。実際には、基礎控除と配偶者の税額軽減のおかげで、家族全体の納付額は175万円に収まります。
法定相続分は、配偶者が2分の1、子が4分の1ずつです。計算の段階を順に並べてみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 法定相続分で分けた額 | 配偶者1,600万円・子800万円ずつ |
| 法定相続分ごとの税額 | 配偶者190万円(税率15%)・子80万円ずつ(税率10%) |
| 相続税の総額 | 350万円 |
| 実際の取得額(法定相続分どおり) | 配偶者4,000万円・子2,000万円ずつ |
| 各人の納付額 | 配偶者0円・子87万5,000円ずつ |
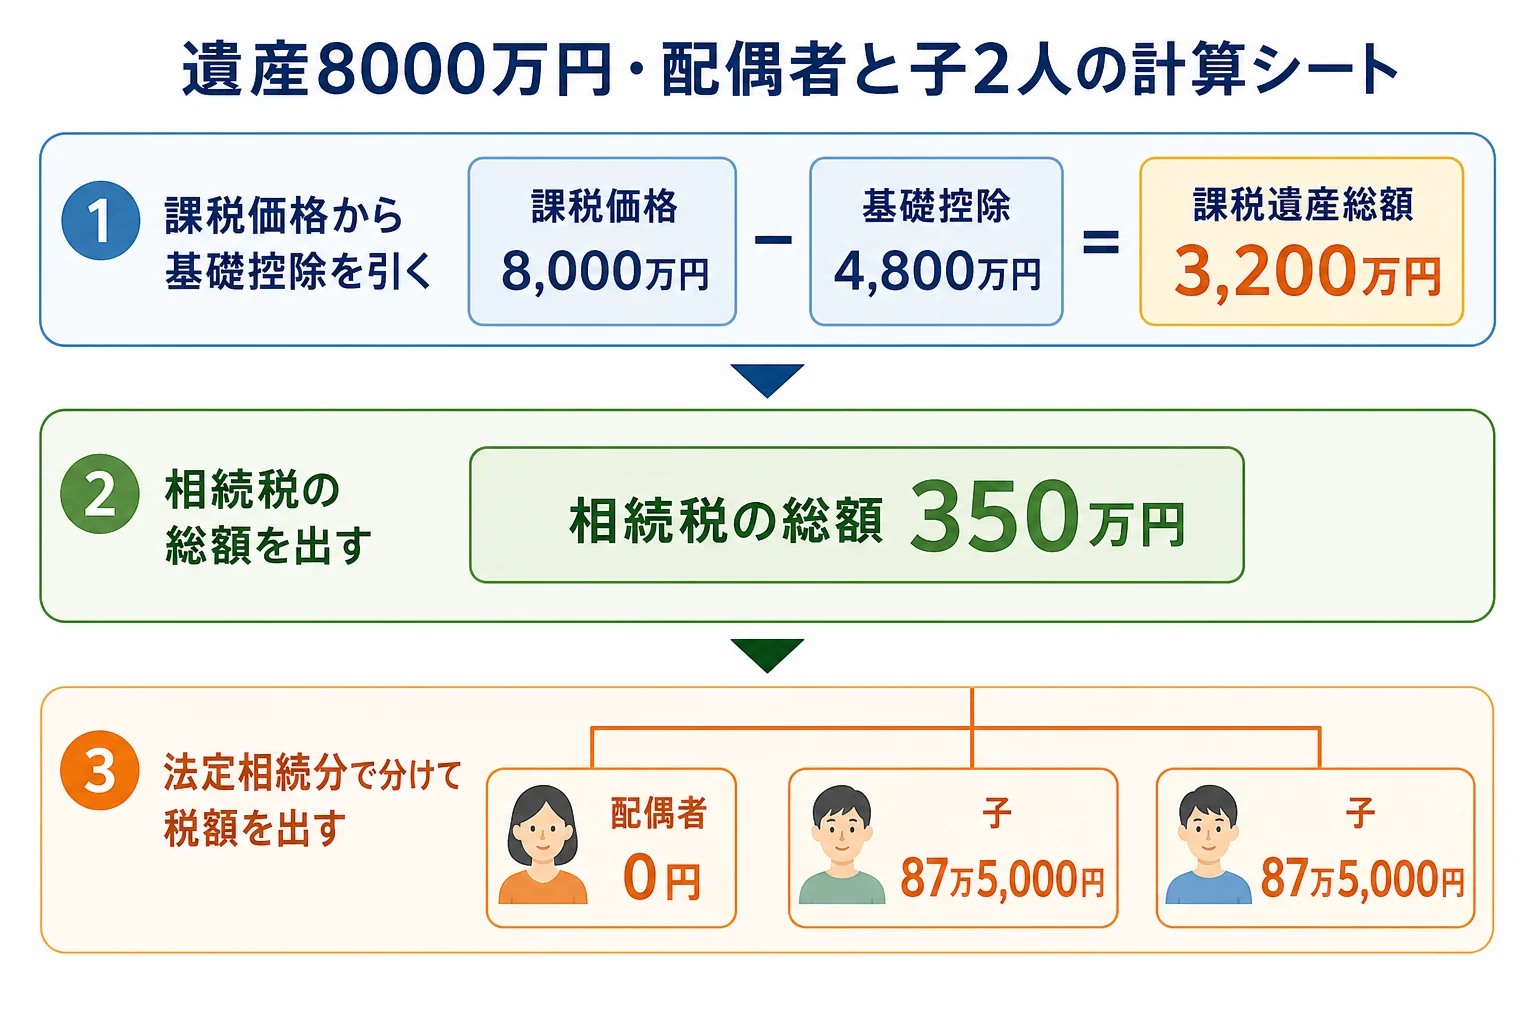
ここで混乱しやすいのが、総額350万円と納付額175万円のズレです。総額は家族全体の税額で、そこから配偶者の取得分に当たる175万円が税額軽減で消える、という仕組みなんです。
ただし、軽減は申告しないと受けられません。亡くなった日の翌日から10か月以内に、亡くなった人の住所地の税務署へ申告しておきましょう。
妻が多めに相続したら、家族全体の税金は減る?
『妻が全部相続すれば、今回は0円で済むよね』と考える方も多いはずです。今回だけを見れば、そのとおりです。
ただ、妻が受け取った財産は、妻が亡くなった時に子2人へ渡ります。この二次相続の税額まで足して比べないと、本当の負担は見えません。
妻自身の財産が無く、8000万円がそのまま残る前提で比べてみます。二次相続は子2人なので、基礎控除は4,200万円です。
| 妻の取り分 | 今回の納付額(子2人の合計) | 二次相続の税額 | 2回の合計 |
|---|---|---|---|
| 全部(8,000万円) | 0円 | 470万円 | 470万円 |
| 4分の3(6,000万円) | 87万5,000円 | 180万円 | 267万5,000円 |
| 2分の1(4,000万円) | 175万円 | 0円 | 175万円 |
| 4分の1(2,000万円) | 262万5,000円 | 0円 | 262万5,000円 |
| 0円(子2人だけで分ける) | 350万円 | 0円 | 350万円 |
このケースでは、妻の取り分を2分の1にした時が合計175万円で、5つの中で最も軽くなりました。全部を妻に集めると、合計は470万円まで増えてしまいます。
子どもの立場だと、こんな会話になるかもしれません。
「お母さんが全部もらえば、税金ゼロなんでしょ?」<br>「今回はね。でもお母さんの相続の時に、私たちが470万円払うことになるらしいよ」
ただ、妻に自分名義の預金や不動産があれば、二次相続の税額はこの表より上がります。妻の老後の生活費も考えて、取り分は家族で話し合ってみてください。
自宅の土地に特例が使えると、いくら下がる?
8000万円の中に自宅の土地が含まれるなら、小規模宅地等の特例を確認しておきましょう。330㎡までの居住用の土地は、評価額が80%減ります。
例えば、自宅の土地の評価額が3,000万円で、妻がその土地を相続するケースを考えます。80%の2,400万円が減るので、課税価格の合計は5,600万円です。
| ケース | 課税価格の合計 | 相続税の総額 | 子2人の納付額(法定相続分どおり) |
|---|---|---|---|
| 特例を使わない | 8,000万円 | 350万円 | 87万5,000円ずつ |
| 自宅の土地に特例を使う | 5,600万円 | 80万円 | 20万円ずつ |
| 財産が9,000万円だった(特例なし) | 9,000万円 | 480万円 | 120万円ずつ |
特例を使うと、総額は350万円から80万円まで下がります。8000万円の家庭だと、土地の比重が大きいほど差が開くんです。
ここで大事なのが、特例は申告して初めて使えるという点です。配偶者の税額軽減と同じで、税額が下がる場合でも申告は省けません。
- 妻と子のどちらが自宅の土地を相続するか
- 子が自宅を相続するなら、同居していたか、持ち家が無いか
- 妻自身の預金・不動産がどのくらいあるか
- 生命保険金があれば、500万円×3人=1,500万円までの非課税枠を差し引いたか
特例が使えるかどうかは、土地を誰が取得するかや同居の状況などの要件で決まります。要件を満たすかは税理士に確認を。
自分で計算を進めたい方は家族構成と財産を入れて相続税を自分で計算する方法を、子が3人の場合は配偶者と子3人が遺産8000万円を相続するケースを見てみてください。
自宅の土地の評価がからむ、妻の取り分を二次相続まで含めて決めたい、という場合は税理士に任せると楽です。土地の評価と特例の要件確認、申告書の作成までまとめて頼めます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子の1人が相続放棄したら、税額は変わりますか?
基礎控除の人数には放棄した人も数えるので、基礎控除は4,800万円のまま、相続税の総額も350万円のままです。取得する人と金額が変わるので、各人の納付額は変わります。
葬式費用や借入金はどう扱いますか?
借入金や葬式費用は財産から差し引けます。8000万円がそれらを差し引く前の金額なら、課税価格はもっと下がります。香典返しや四十九日の法要の費用は差し引けません。
分け方が10か月以内に決まらなかったら?
法定相続分で仮に申告し、申告期限後3年以内の分割見込書を出しておきます。分割が決まった後に、配偶者の税額軽減や小規模宅地等の特例を受けられます。
まとめ
- 配偶者と子2人で遺産8000万円なら、基礎控除は4,800万円
- 法定相続分どおりなら相続税の総額350万円、子2人が87万5,000円ずつ納める
- 妻が全部取ると二次相続込みで470万円、2分の1なら175万円
- 自宅の土地3,000万円に特例を使うと、総額は80万円まで下がる
- 税額軽減も特例も、申告して初めて使える