当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が一人で住んでいた実家を相続したけれど、誰も住む予定がない。『売るなら税金を抑えたいけど、3000万円控除って使えるの?』と迷っている方も多いはずです。
結論から言うと、使えるかどうかは「家が建った時期」「亡くなる前に誰が住んでいたか」「いつ・いくらで売るか」で決まります。この記事では、判定表を使って、あなたの実家が当てはまるかを確かめていきます。
相続した実家を売る時、3000万円控除は使える?
昭和56年(1981年)5月31日以前に建てられた一戸建てで、亡くなる直前に親が一人で住んでいた実家なら、空き家の3,000万円控除を使える可能性があります。そのうえで、売却代金1億円以下・期限内の売却・耐震リフォームか取り壊しなどの条件を満たす必要があります。マンションや、親と同居していた家族がいた家は対象外です。
この特例は、正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。実家を売って出た利益(譲渡所得)から、最高3,000万円を差し引ける制度です。
令和6年(2024年)1月1日以降の売却で、実家を相続した人が3人以上の場合は、1人あたり2,000万円までになります。
使えるのは、令和9年(2027年)12月31日までの売却です。
出典: 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
まずは家そのものが対象になるかを確認しよう
『うちの実家はかなり古いから大丈夫そう』と思った方もいますよね。家の条件は次の3つです。
- 昭和56年(1981年)5月31日以前に建てられた
- マンションなど区分所有の登記がされた建物ではない
- 亡くなる直前に、親以外に住んでいた人がいない
建てた時期は、登記簿の「新築年月日」や固定資産税の通知書で確かめられます。昭和56年6月以降に建った家は、どれだけ古くても対象外なんです。
3つ目も大事なところです。例えば、父が亡くなった時に母も一緒に住んでいた家は、その時点では対象になりません。
親が老人ホームに入っていた場合は、亡くなる直前に要介護認定か要支援認定を受けていて、入居の直前まで親だけが実家に住んでいたなどの要件を満たせば対象になります。入居後も実家が親の荷物置き場などに使われていて、人に貸したり事業に使ったりしていないことが条件です。
出典: 国税庁 タックスアンサー No.3307 老人ホーム等に入所した場合の被相続人の居住用財産の特例
実家のケース別判定表
よくあるケースを、使えるかどうかで並べてみました。
| ケース | 3000万円控除 | 理由・注意 |
|---|---|---|
| 昭和50年築の一戸建てに父が一人暮らし、長男が相続して売る | 使える可能性あり | 売り方・期限・金額の条件を満たすか確認 |
| 昭和60年築の一戸建てに父が一人暮らし | 使えない | 昭和56年5月31日より後に建てた家 |
| 実家が分譲マンション | 使えない | 区分所有の建物は対象外 |
| 父が亡くなった時、母も実家に住んでいた | 使えない | 親以外の居住者がいた |
| 母が要介護認定を受けて老人ホームに入り、実家は空き家のまま | 使える可能性あり | 入居後に貸したり、事業に使ったりしていないこと |
| 相続した後、実家を人に貸してから売った | 使えない | 相続から売るまでに貸し付けに使った |
| 兄弟3人で相続して、まとめて売った | 使える可能性あり | 令和6年以降の売却は1人2,000万円まで |
| 売却代金が1億円を超えた | 使えない | 売却代金は1億円以下が条件 |
| 自分の子どもや配偶者に売った | 使えない | 親子や夫婦など特別の関係がある人への売却は対象外 |
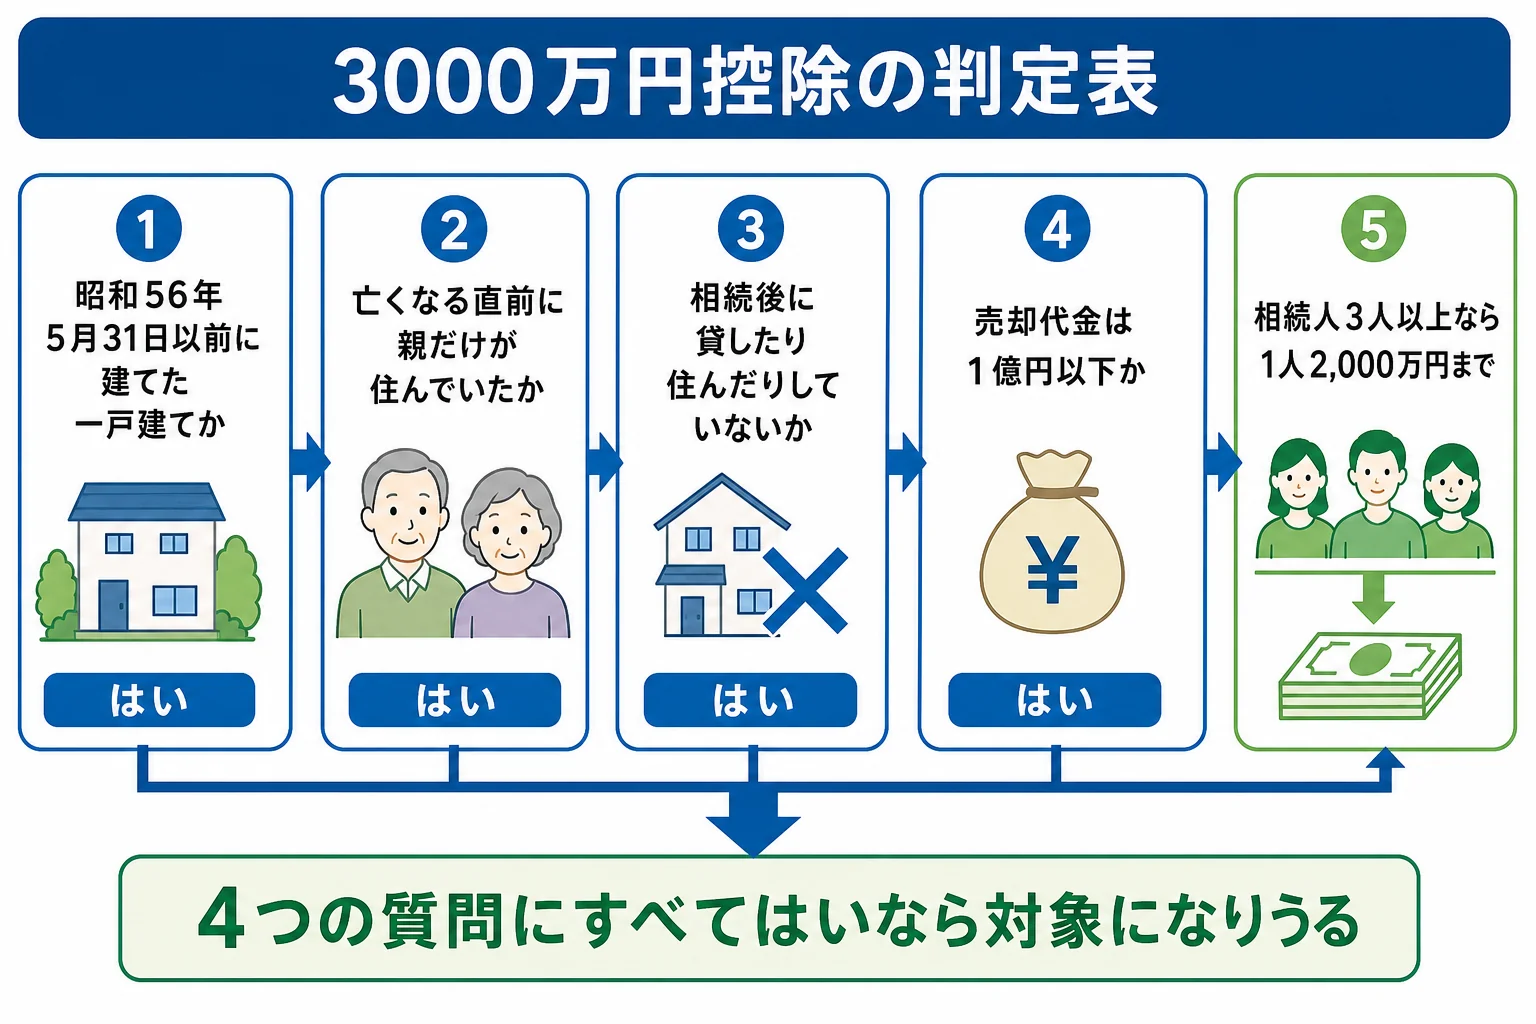
『マンションなら使えないの?』と残念に思った方もいるかもしれません。その場合も、相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる「取得費加算の特例」が使える場合があります。
ただし、空き家の3,000万円控除と取得費加算の特例は、同じ家・土地で一緒には使えません。どちらが有利かは、売れる金額と相続税の額で変わります。
売り方と期限の条件は?
家が対象になっても、売り方と時期の条件を外すと使えません。売る前に、次の流れで確認しておきましょう。
- 登記簿で建てた時期と、区分所有でないことを確かめる
- 亡くなった日から数えて、売却の期限がいつかを確認する
- 耐震リフォームをして売るか、取り壊して土地で売るか、買主に任せるかを決める
- 売却代金が1億円以下に収まるかを見込む
- 売った翌年に確定申告をする
期限は「相続が始まった日から3年を経過する日が属する年の12月31日まで」です。例えば、2024年5月に親が亡くなったなら、3年を経過するのは2027年5月なので、その年の12月31日までに売る必要があります。
売り方は3つあります。
- 耐震基準に合うようにリフォームしてから、家と土地を売る
- 家を取り壊してから、土地を売る
- 古い家のまま売り、売った年の翌年2月15日までに耐震リフォームか取り壊しをする(令和6年以降の売却)
3つ目は、買主が工事や取り壊しをするケースでも使えます。ただ、期限までに工事が終わらないと使えないので、契約の時に買主と取り決めておきましょう。
「相続してから売るまで、何もしないで置いておけばいいんだよね?」
ここもよく聞かれるところです。相続してから売るまでの間に、事業に使ったり、人に貸したり、誰かが住んだりすると対象外になります。
控除が使えると、税金の元になる利益はいくら減る?
例えば、父が一人で住んでいた昭和50年築の実家を、長男1人が相続して取り壊して売るケースです。売却代金2,800万円、取得費と売るための費用の合計が300万円だとします。
もう1つは、同じような実家を兄弟3人で3分の1ずつ相続して、9,000万円で売るケースです。取得費と費用の合計は600万円とします。
| 項目 | 長男1人で相続 | 兄弟3人で相続(1人あたり) |
|---|---|---|
| 売却代金 | 2,800万円 | 3,000万円 |
| 取得費・売るための費用 | 300万円 | 200万円 |
| 控除前の譲渡所得 | 2,500万円 | 2,800万円 |
| 特別控除の上限 | 3,000万円 | 2,000万円 |
| 控除後の譲渡所得 | 0円 | 800万円 |
長男1人のケースでは、利益の2,500万円がすべて控除の範囲に収まり、譲渡所得は0円になります。
兄弟3人のケースは、1人あたりの上限が2,000万円なので、800万円ずつ譲渡所得が残ります。相続人が3人以上かどうかで、結果が変わるんです。
この譲渡所得に対して所得税と住民税がかかります。税率は持っていた期間などで変わるので、最新の扱いは国税庁で確認してみてください。
なお、取得費は親が買った時の金額を引き継ぎます。親が買った時の契約書が見つからないと、計算が不利になることもあるので、実家の片付けの時に探しておきましょう。
確定申告で何が要る?
この特例は、売った年の翌年に確定申告をしないと使えません。主に次の書類が必要です。
- 譲渡所得の内訳書
- 登記事項証明書
- 被相続人居住用家屋等確認書(実家がある市区町村で交付を受ける)
- 耐震基準適合証明書または建設住宅性能評価書(耐震リフォームをして売った場合)
- 売買契約書の写し
被相続人居住用家屋等確認書は、亡くなる直前に親が一人で住んでいたことなどを市区町村が確認する書類です。発行までに時間がかかることもあるので、売買の話が進んだら早めに申請しておきましょう。
実家を売る予定がある、兄弟3人以上で相続した、相続税の特例と売る時の特例のどちらを使うか迷っている、という場合は、税理士に両方を計算してもらうと判断しやすくなります。要件を満たすかの最終判断も税理士に確認してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
実家を相続税の申告期限より前に売ると、同居の家族や別居の子は土地の評価を下げる小規模宅地等の特例を使えなくなります。別居の子の場合の考え方は親と同居していない子が実家を相続した時に特例は使えるか、施設に入っていた場合は親が老人ホームに入っていた場合の実家の特例で見られます。
兄弟で実家の名義をどうするか決めていない場合は、実家の名義を兄弟の1人にまとめる時の税金とトラブル予防も参考にしてみてください。
よくある質問
実家がマンションの場合、空き家の3000万円控除は使えますか?
使えません。区分所有の登記がされた建物は対象外です。相続税の申告期限の翌日から3年以内に売るなら、取得費加算の特例が使えるかを確認してみてください。
古い家のまま売っても、3000万円控除は使えますか?
令和6年以降の売却なら、売った年の翌年2月15日までに買主などが耐震リフォームか取り壊しをすれば使えます。期限までに工事が終わるよう、契約で取り決めておきましょう。
相続した後に、自分が実家に少し住んでから売っても使えますか?
使えません。相続してから売るまでの間に、住んだり、貸したり、事業に使ったりすると対象外になります。
まとめ
- 昭和56年5月31日以前に建てた一戸建てで、亡くなる直前に親が一人で住んでいた実家が対象
- 売却代金1億円以下、相続開始から3年を経過する日が属する年の12月31日までの売却が条件
- 耐震リフォームか取り壊しが必要で、令和6年以降は売った翌年2月15日までの工事でもよい
- 相続人が3人以上なら1人2,000万円まで。確定申告と市区町村の確認書が要る