当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
葬儀が終わって少し落ち着いたら、今度は手続きの期限が気になってきますよね。『いつまでに何をすればいいの?』と、カレンダーを前に手が止まっている方も多いはずです。
結論から言うと、相続の期限は「7日・14日」「3か月」「4か月」「10か月」の4つの山で考えると分かりやすいんです。この記事では、亡くなった日を起点に、実際の日付で期限を数えていきます。
亡くなった日から数えると、期限はいつになる?
例えば1月6日に亡くなった場合、相続放棄の期限は4月6日、準確定申告は5月6日、相続税の申告と納税は11月6日が期限の目安です。どれも「亡くなったことを知った日」の翌日から数えるので、通常は死亡日が起点になります。
相続の期限は、亡くなった日の翌日から数え始めます。3か月なら、3か月後の同じ日付が期限です。
国税庁も、1月6日に亡くなった場合の相続税の申告期限は11月6日と案内しています(国税庁 No.4205 相続税の申告と納税)。
亡くなった日が違うと、期限の日付はこう変わります。
| 期限 | 1月6日に亡くなったケース | 8月31日に亡くなったケース | 何をする? |
|---|---|---|---|
| 3か月以内 | 4月6日 | 11月30日 | 相続放棄・限定承認を家庭裁判所に申述 |
| 4か月以内 | 5月6日 | 12月31日 | 亡くなった人の準確定申告 |
| 10か月以内 | 11月6日 | 翌年6月30日 | 相続税の申告と納税 |
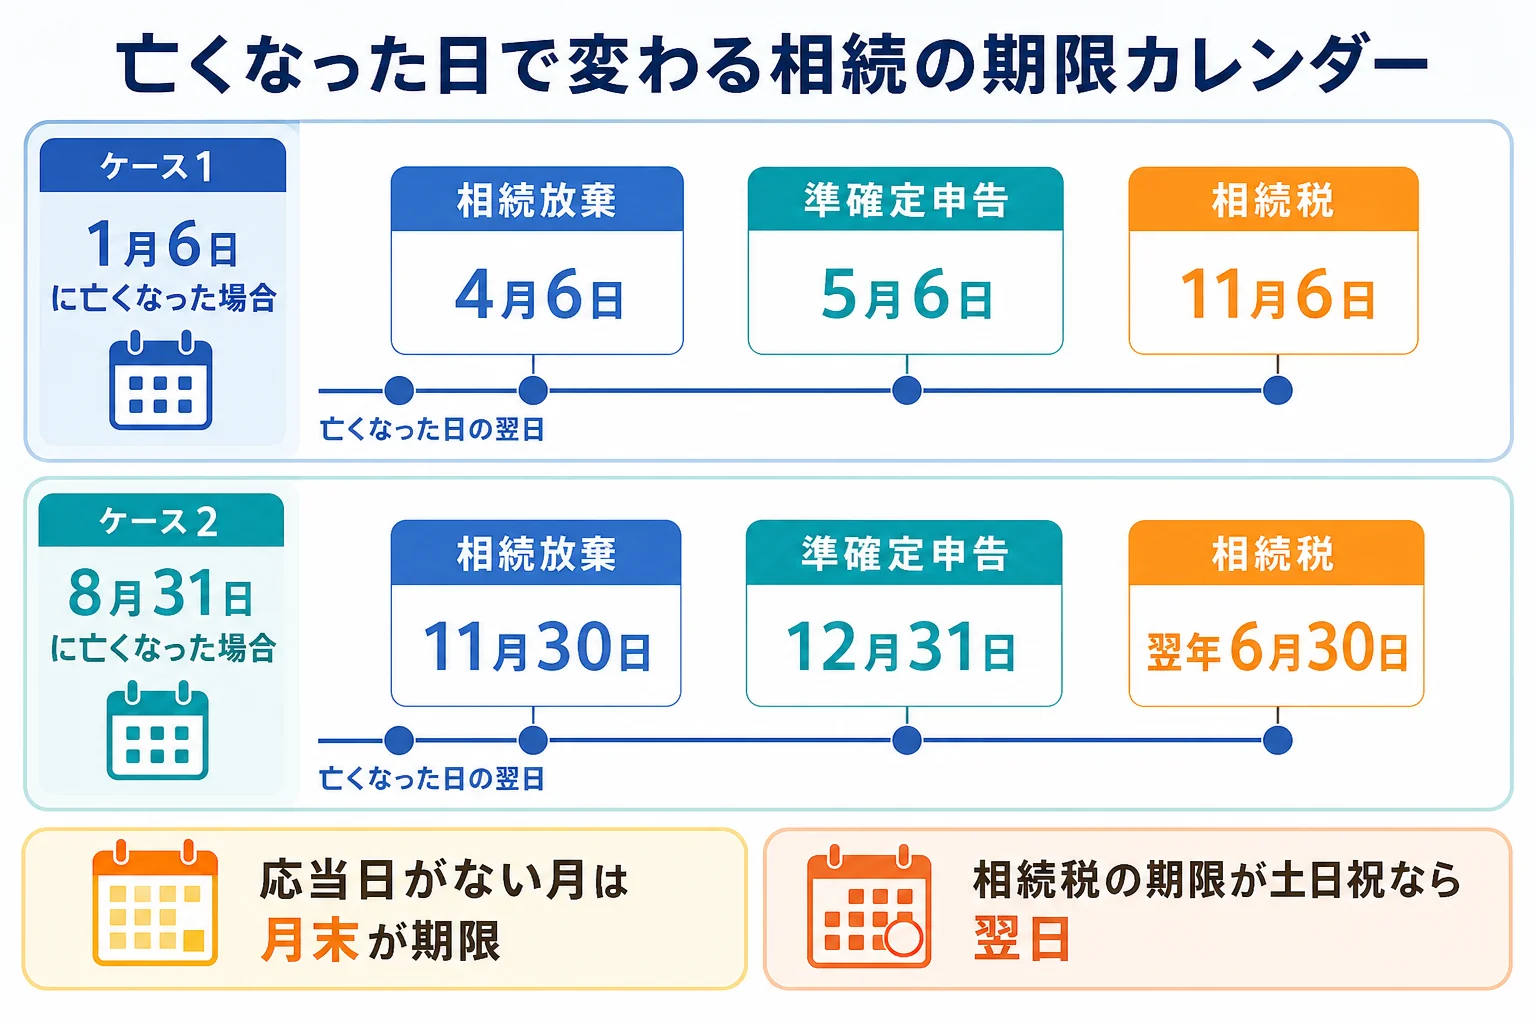
8月31日のケースは月末なので、3か月後の11月には31日がありません。こういう時は、その月の末日が期限になります。
相続税の申告期限が土曜・日曜・祝日に当たる時は、その翌日が期限になります。ただ、ぎりぎりを狙うのはおすすめしません。
もう1つ気をつけたいのが、起点は「亡くなったことを知った日」だという点です。例えば、疎遠だった親が亡くなったことを数か月後に知ったケースなら、知った日の翌日から数えることになります。
ただ、知った日がいつかを後から示すのは簡単ではありません。連絡を受けた手紙や記録は、捨てずに取っておきましょう。
期限の日付は、カレンダーや手帳に先に書き込んでおくのがおすすめです。家族で手続きを分担するなら、同じ日付を共有しておくと抜けが出にくくなります。
死亡から1か月までにやることは?
最初の山は、亡くなってから2週間ほどの手続きです。ここは役所や年金の届け出が中心なんです。
- 死亡届: 死亡を知った日から7日以内
- 年金の受給停止: 厚生年金は10日以内、国民年金は14日以内
- 国民健康保険・後期高齢者医療の資格喪失: 14日以内
- 世帯主の変更届: 14日以内(残った世帯員が1人なら不要)
『葬儀でバタバタして、年金の届け出を忘れていた』。こんな方もいますよね。気づいた時点で年金事務所に連絡してみてください。
この時期にもう1つ動いておきたいのが、財産と借金の把握です。次の3か月の期限で、相続するか放棄するかを決めることになるからです。
財産の探し方はケース別の相続財産の調べ方で紹介しています。
3か月・4か月・10か月の期限で、うちに関係あるのはどれ?
ここが大事なところです。3つの期限は、どの家庭にも関係するわけではありません。家庭の状況で、気にする期限が変わるんです。
| ケース | 3か月(相続放棄) | 4か月(準確定申告) | 10か月(相続税) |
|---|---|---|---|
| 預金と自宅だけで遺産が基礎控除以下、借金なし | 放棄しないなら手続き不要 | 年金収入だけなどで申告不要のこともある | 申告不要 |
| 借金がありそうで、財産より多いかもしれない | 期限内に放棄か判断(期間の伸長も申し立てられる) | 放棄するなら関わらないことも | 放棄すれば関係なし |
| 自営業だった親が亡くなった | 財産と借金を確認 | 事業の所得があれば申告が要る | 遺産額しだい |
| 遺産が基礎控除を超える | 放棄しないなら手続き不要 | 所得しだい | 申告と納税が要る |
基礎控除は「3,000万円+600万円×法定相続人の数」です。例えば妻と子2人が相続するなら、法定相続人は3人で4,800万円になります。
「借金があるかどうか、3か月じゃ調べきれないかも」
「それなら家庭裁判所に期間を延ばす申し立てができるよ」
相続放棄の期限は、家庭裁判所に申し立てると伸ばしてもらえることがあります。いわゆる相続の延長申請は、この熟慮期間の伸長のことを指す場合が多いですよ。
準確定申告がいるかどうかは、亡くなった年の所得で決まります。迷ったら、亡くなった年の源泉徴収票や年金の通知を先に集めておくと判断しやすいですよ。相続税の申告が要るかの判定は、遺産規模別の相続税申告の手順で詳しく見られます。
10ヶ月を過ぎたら?間に合わない時は?
『話し合いがまとまらなくて、10か月に間に合いそうにない』。遺産分割で揉めていると、こう焦る方も多いはずです。
遺産分割がまとまらない時は、いったん法定相続分で分けたものとして申告できます。この時「申告期限後3年以内の分割見込書」を出しておくと、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
10か月を過ぎてから申告すると、延滞税や無申告加算税がかかることがあります。分割が決まっていなくても、まず期限内に申告しておくのが基本です。
10か月の後にも、期限のある手続きは続きます。
| 期限 | 手続き |
|---|---|
| 相続開始と遺留分の侵害を知った時から1年 | 遺留分侵害額請求(相続開始から10年でも消滅) |
| 不動産の取得を知った日から3年 | 相続登記(怠ると10万円以下の過料) |
| 相続税の申告期限の翌日から3年 | 相続した財産を売った時の取得費加算の特例 |
| 法定申告期限から5年 | 納めすぎた相続税の更正の請求 |
| 相続開始から10年 | 遺産分割で特別受益・寄与分を主張できる期限 |
遺産相続に何年以内という決まりがあるのかと聞かれたら、遺産分割そのものに期限はありません。ただ、相続登記の3年や特別受益の10年のように、後から効いてくる期限があるんです。
不動産の名義変更の期限は、土地の名義変更の期限と過料のケースで詳しく紹介しています。
遺産が基礎控除を超えそう、相続人が多くて話し合いに時間がかかりそう、気づいたら10か月まで3か月を切っていた。こんなケースは、早めに税理士に頼むと期限に追われずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続の期限はいつから数えますか?
相続放棄や相続税の申告は、亡くなったことを知った日の翌日から数えます。通常は死亡日の翌日が起点になり、例えば1月6日に亡くなったなら相続税の申告期限は11月6日です。
相続税の申告が10ヶ月に間に合わない時はどうすればいいですか?
遺産分割がまとまらない場合は、法定相続分で分けたものとして期限内に申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。期限を過ぎると延滞税や無申告加算税がかかることがあります。
相続放棄の3ヶ月は延長できますか?
家庭裁判所に期間の伸長を申し立てることができます。財産や借金の調査が3か月で終わらない時は、期限内に申し立てておきましょう。
まとめ
- 期限は亡くなった日の翌日から数え、3か月後なら同じ日付が期限
- 7日・14日は役所と年金、3か月は相続放棄、4か月は準確定申告、10か月は相続税
- 遺産が基礎控除以下で借金もなければ、3か月・10か月の手続きはいらないことが多い
- 10か月に分割が間に合わなくても、法定相続分で期限内に申告できる
- 10か月の後も、相続登記3年・更正の請求5年などの期限が続く