当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父の証券口座を引き継いだものの、株のことはよく分からない。『すぐ売った方がいいのか、持っていた方がいいのか』と迷っている方も多いはずです。
結論から言うと、税金の面では「相続税を払った人は、期限内に売ると税金が軽くなる」のが大きなポイントです。株価の上げ下げは誰にも読めないので、税金の期限を軸に考えると判断しやすくなります。
相続した株、売るならいつまでが得?
相続税がかかった人が相続した株を売るなら、相続税の申告期限の翌日から3年以内(亡くなった日から数えると3年10か月)が目安です。この間に売ると、払った相続税の一部を株の取得費に足せる「取得費加算の特例」が使え、売った時の税金が軽くなります。相続税がかからなかった家は、この特例はないので、税金の期限より生活の予定や株価で決めてかまいません。
株を売った時の税金は、もうけ(譲渡益)に対してかかります。国税庁によると、上場株式の譲渡益の税率は所得税15%と住民税5%で、これに復興特別所得税(所得税額の2.1%)が加わります。
もうけは「売った金額 −(取得費 + 売買手数料など)」で計算します。ここで多くの方が勘違いしやすいところがあるんです。
取得費は「亡くなった日の株価」じゃないの?
『相続税で評価された金額が、自分の買った値段になるんでしょ?』と思いますよね。実は違います。
相続で取得した株の取得費は、亡くなった人が買った時の値段をそのまま引き継ぎます。相続税で使った評価額とは別物なんです。
例えば、父が昔200万円で買った株が、亡くなった時に1,000万円の価値になっていたとします。相続した子がこれを1,000万円で売ると、取得費は200万円のままなので、800万円がもうけとして税金の対象になります。
親が買った値段が分からない時は、売った金額の5%を取得費にすることも認められています。古い株ほど、この方法になることが多いですよね。
| 取得費の決め方 | どんな時に使う | 注意 |
|---|---|---|
| 亡くなった人の購入価格を引き継ぐ | 取引報告書や証券会社の記録で買値が分かる | 相続した日の株価には置き換わらない |
| 売った金額の5% | 買値の記録が見つからない | 実際の買値より低いと税金が多くなる |
| 相続開始日の終値 | 亡くなった人のNISA口座から払い出された株 | 親がNISAで買った値段ではなく、亡くなった日の終値が基準になる |
なお、相続税の計算で使う上場株の評価額は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格です。売る時の税金とは別の話なので、混ぜないようにしておきましょう。
相続税がかかる家とかからない家で、何が変わる?
ここが大事なところです。売るタイミングで税金に差が出るのは、相続税を払った人だけなんです。
取得費加算の特例は、相続税を払った人が、期限内に相続した財産を売った時に使えます。足せる金額は「その人の相続税額 × 売った株の相続税評価額 ÷ その人が相続した財産の価額」で、財産ごとに計算します。
| ケース | 取得費加算の特例 | 売るタイミングの考え方 |
|---|---|---|
| 子2人が相続・遺産の課税価格1億円(相続税がかかる) | 使える | 申告期限の翌日から3年以内に売ると税金が軽くなる |
| 子2人が相続・遺産の課税価格4,000万円(基礎控除4,200万円以下) | 使えない | 税金の期限はないので、株価や資金の予定で決める |
| 妻が全部相続し、配偶者の税額軽減で相続税0円 | 妻は使えない | 妻の税額が0円なら加算する金額もない |
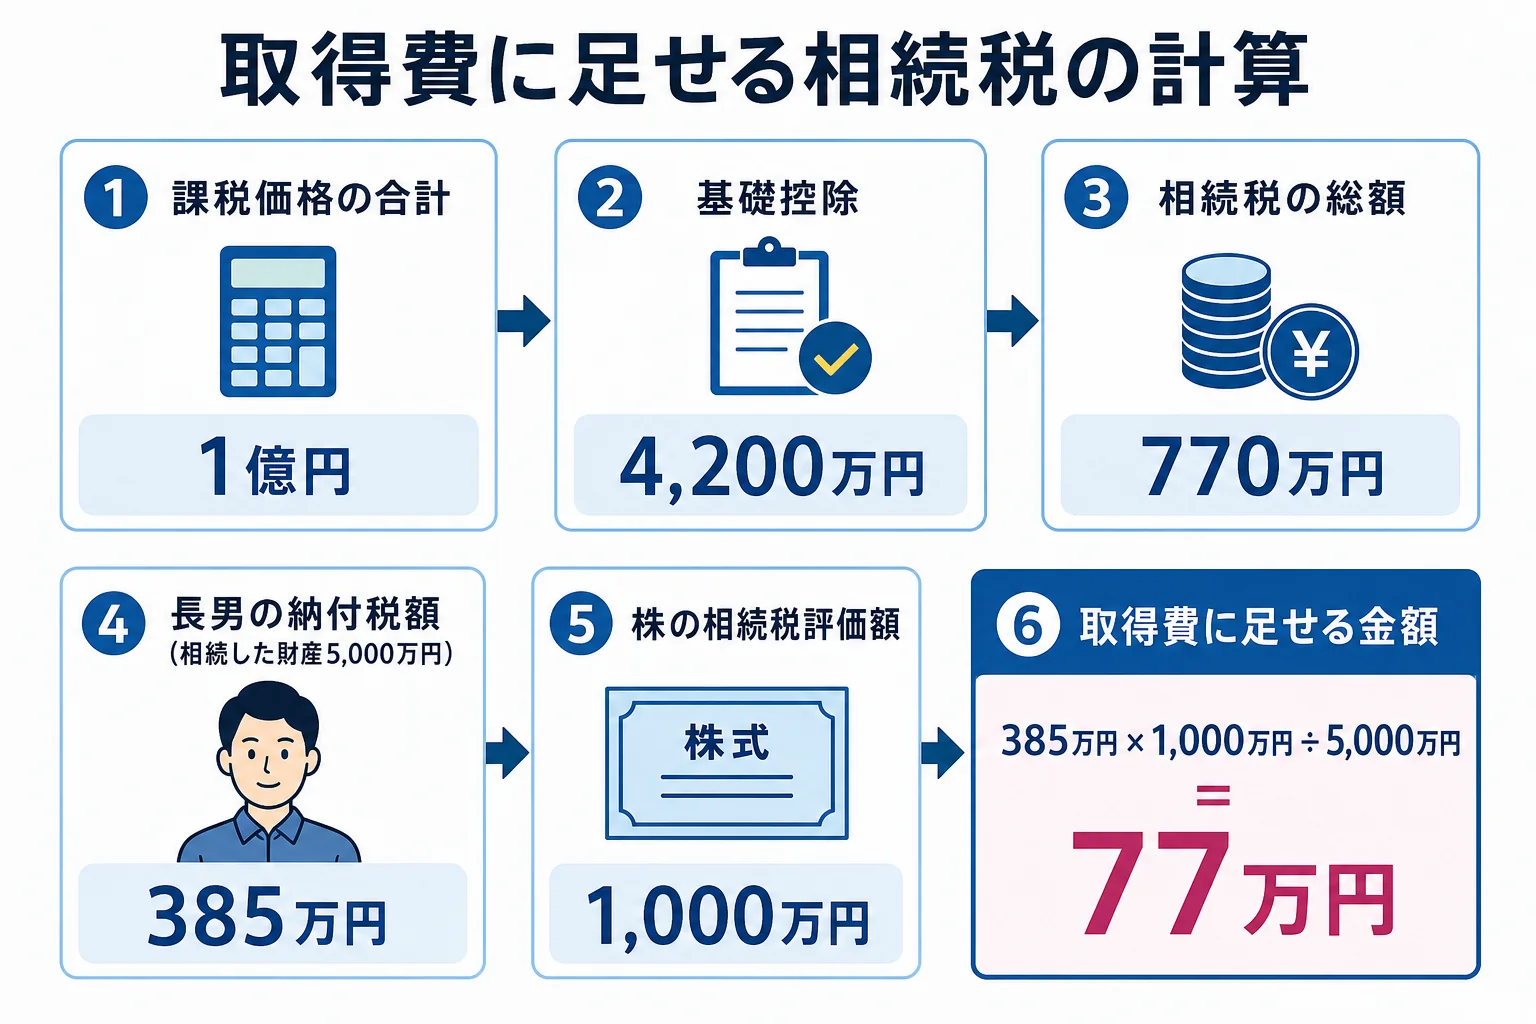
計算してみると、差がよく分かります。父が亡くなり、子2人が相続するケースで、遺産の課税価格が1億円だったとします。
| 計算の流れ | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円 + 600万円 × 2人) | 4,200万円 |
| 課税遺産総額 | 5,800万円 |
| 相続税の総額 | 770万円 |
| 子が5,000万円ずつ相続した時の納付税額 | 1人385万円 |
長男が相続した5,000万円の中に、相続税評価額1,000万円の株が含まれていたとします。取得費に足せる金額は、385万円 × 1,000万円 ÷ 5,000万円 で77万円です。
この株を期限内に売れば、もうけから77万円を差し引けるので、その分に税率をかけた額だけ税金が軽くなります。期限を過ぎて売ると、この77万円は使えません。
一方、遺産の課税価格が4,000万円なら基礎控除の4,200万円以下なので、相続税は0円です。特例の対象にならないので、売る時期で税金は変わりません。
亡くなった後に株が値下がりしたらどうなる?
『相続税を払ったのに、株価が下がってしまった』というケースもありますよね。
相続税は亡くなった時点の評価で決まるので、その後に値下がりしても相続税は減りません。株価の動きと相続税は、切り離して考える必要があります。
一方で、売った時の税金は、親の買値と比べてもうけが出たかで決まります。
| ケース(親の買値200万円・相続税評価額1,000万円) | 売った金額 | 売った時の税金 |
|---|---|---|
| 相続後に値上がり | 1,200万円 | 1,000万円がもうけとして課税対象(取得費加算が使えればさらに減る) |
| 相続後に値下がり | 600万円 | 400万円がもうけとして課税対象 |
| 親の買値より下がった | 150万円 | もうけはなく、売却損になる |
値下がりして売却損が出た場合は、確定申告をすると、その年の上場株式の配当などと損益通算できます。引ききれない損は、翌年以後3年間繰り越せます。
例えば、こんな相談がよくあります。
「相続税の評価より300万円も下がったから、損をしたことになりますか?」
「親の買値より高く売れていれば、税金の上ではもうけの扱いになります」
相続税の評価額と比べた損は、売った時の税金では損として扱われないんです。ここは見落としやすいので、気をつけておきましょう。
売る前に確認しておきたいこと
株は、遺産分割で誰が引き継ぐか決まり、相続人の口座に移してからでないと売れません。協議に時間がかかると、売りたい時に売れないこともあります。
- 遺産分割協議で、誰がどの株を相続するか決まっているか
- 相続人名義の証券口座を開いて、株を移す手続きが終わっているか
- 亡くなった人の買値(取得費)が分かる記録を残しているか
- 自分に相続税がかかっていて、取得費加算の特例の期限内か
- 売却損が出たら確定申告で損益通算するか
相続税の納付期限は、亡くなったことを知った日の翌日から10か月以内です。原則は現金で一括なので、預金が少ない家は株を売って納税資金にすることもあります。
ただ、申告期限までに売った場合も、取得費加算の特例は使えます。特例は売った年の確定申告で手続きするので、相続税の申告額が決まってから計算する形になります。
自分がいくら相続するかは、家族構成から取り分を計算する方法で確かめられます。株を売った税金まで含めた手取りは、相続した後に手元に残るお金の計算を参考にしてみてください。
株の銘柄が多い、実家の土地もあって相続税がかかりそう、売る時期で納税資金を工面したい。こうしたケースは、相続税の申告と売却時の確定申告をまとめて税理士に相談すると、期限を逃さずに済みます。特例の要件を満たすかも、税理士に確認しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した株の取得費は、亡くなった日の株価になりますか?
なりません。亡くなった人が買った時の値段を引き継ぎます。買値が分からない時は、売った金額の5%を取得費にすることもできます。
取得費加算の特例は、いつまでに売れば使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売った場合です。その人に相続税がかかっていることが条件で、売った年の確定申告が必要です。
相続した後に株価が下がったら、相続税は減りますか?
減りません。相続税は亡くなった時点の評価で決まります。親の買値より安く売って損が出た場合は、確定申告で上場株式の配当などと損益通算できます。
まとめ
- 相続した株の取得費は、亡くなった人の買値を引き継ぐ。分からなければ売った金額の5%
- 相続税を払った人は、申告期限の翌日から3年以内に売ると取得費加算の特例が使える
- 子2人・課税価格1億円のケースでは、評価額1,000万円の株で77万円を取得費に足せる
- 相続税がかからなかった家は、売る時期で税金は変わらない
- 相続後の値下がりで相続税は減らない。親の買値より下がれば売却損として損益通算できる