当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告と納付を済ませた後で、『もしかして、多く払いすぎたのでは?』と気になり始めた。そんな方も多いはずです。
結論から言うと、払いすぎた相続税は「更正の請求」という手続きで戻ってくることがあります。期限は原則として、法定申告期限から5年以内です。
この記事では、相続税が戻るケースと戻らないケース、どれくらい戻るかの計算例が分かります。
払いすぎた相続税は、戻ってくる?
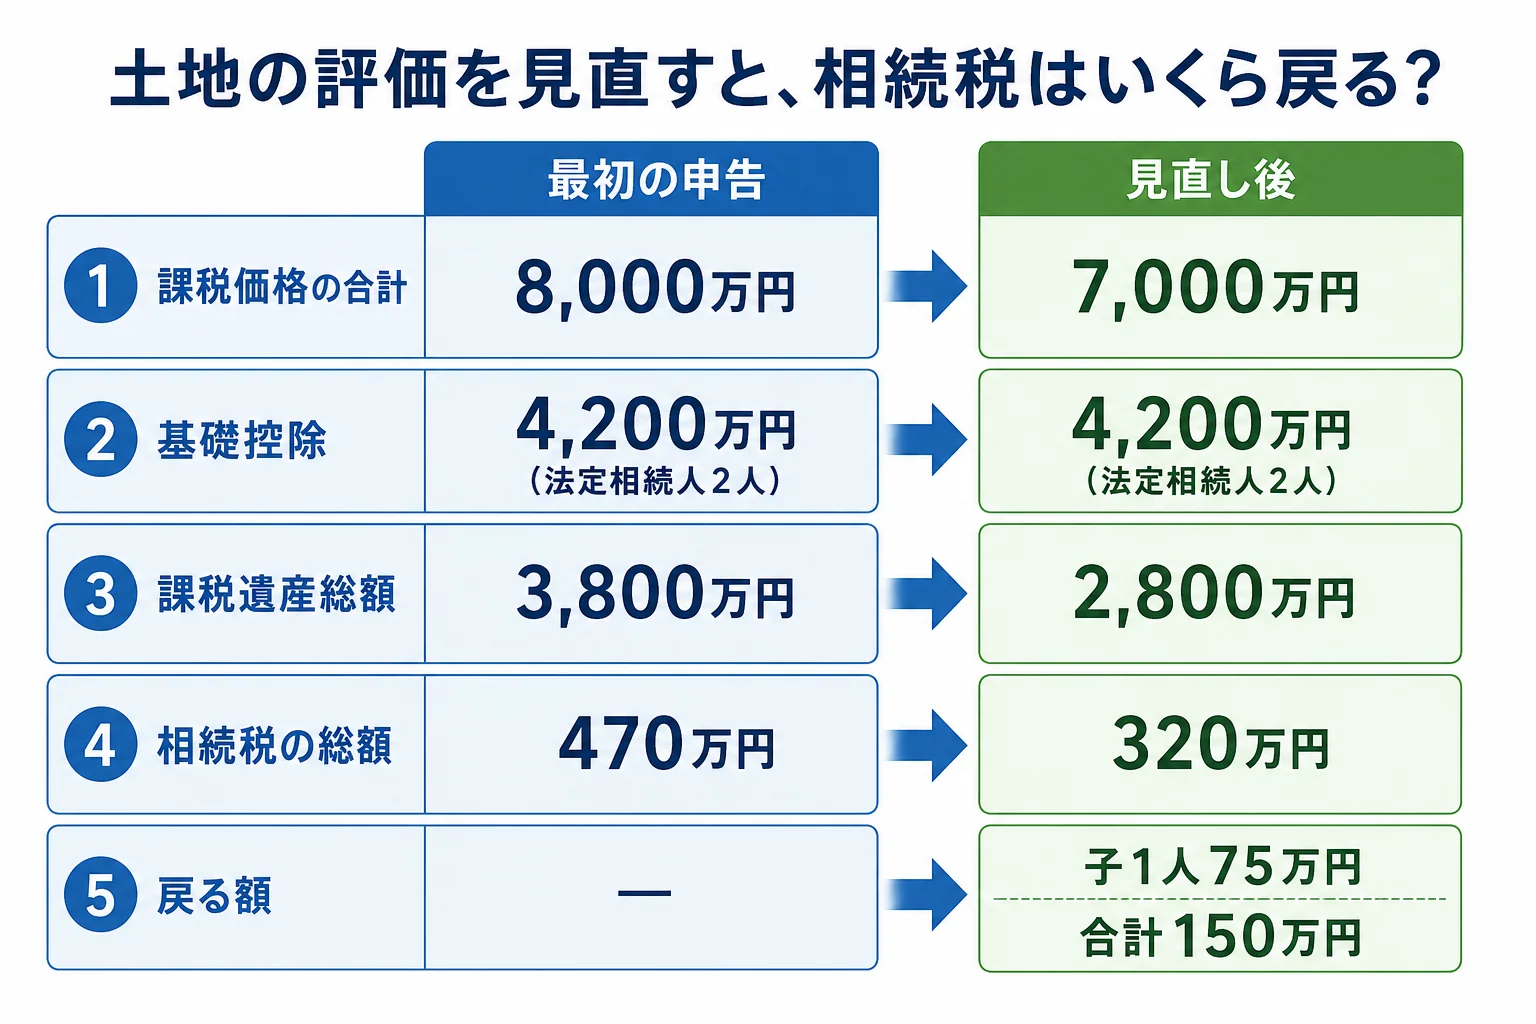
申告した税額が本来より多かった場合は、更正の請求をして税務署に認められれば、払いすぎた分が戻ります。例えば、子2人で課税価格8,000万円として申告した後、土地の評価を見直して7,000万円になったなら、納付額の合計は470万円から320万円に下がり、150万円が戻る計算です。
更正の請求は、税務署に「税額を減らしてください」と申し出る手続きです。出せば自動で戻るわけではなく、税務署が内容を調べて認めた分だけ戻ります。
| ケース | 戻る可能性 | 理由・注意 |
|---|---|---|
| 土地の評価に補正漏れがあった | ある | 形・道路・広さの補正で評価が下がることがある |
| 使える特例・控除を使っていなかった | ある | 小規模宅地等の特例は要件・期限に注意 |
| 債務や葬式費用を入れ忘れた | ある | 領収書などの証拠が要る |
| 申告後に遺産分割がまとまった | ある | 分割見込書を出していたかが分かれ目 |
| 単に「高いと感じる」だけ | ない | 計算の誤りや適用漏れが無ければ戻らない |
『申告は税理士に頼んだから、間違いは無いはず』と思いますよね。ただ、土地の評価や特例の判断は、見る人によって結論が変わることもあるんです。
土地の評価を見直すと、いくら戻る?
相続税が戻るケースでよくあるのが、土地の評価の見直しです。
例えば、母が先に亡くなっていて、父の財産を子2人が法定相続分どおりに相続したケースです。最初の申告では課税価格の合計を8,000万円としていました。
| 計算の流れ | 最初の申告 | 見直し後 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 7,000万円 |
| 基礎控除(法定相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 2,800万円 |
| 相続税の総額 | 470万円 | 320万円 |
| 子1の納付額 | 235万円 | 160万円 |
| 子2の納付額 | 235万円 | 160万円 |
見直しで土地の評価が1,000万円下がると、子1人あたり75万円、合計150万円が戻る計算になります。
評価が下がりやすいのは、例えばこんな土地です。
- 形がいびつ(旗竿地・三角形・細長い)
- がけ地や、道路より大きく低い・高い土地
- 一部が道路として使われている
- 面積がとても広い
- 道路に面している幅が狭い
一方で、評価を見直せばいつでも下がる、というわけではありません。『路線価に面積をかけただけ』の申告なら見直しの余地があることも多いですが、すでに補正を丁寧に入れている申告では、下がる所が見つからないこともあります。
債務や葬式費用の入れ忘れも、戻るケースの1つです。通夜・告別式・火葬の費用は差し引けますが、香典返しや四十九日の法要、墓石の購入費は入りません。
土地の価格の種類と調べ方は、相続した土地の価格を自分で調べる方法で確認できます。
遺産分割が申告期限に間に合わなかった時は?
申告期限(亡くなったことを知った日の翌日から10か月以内)までに遺産分割がまとまらないこともありますよね。
この場合は、いったん法定相続分で分けたとして申告します。この時は、配偶者の税額軽減や小規模宅地等の特例を使わずに計算します。
例えば、夫が亡くなり、妻と子2人が8,000万円を相続するケースです。
| ケース | 妻の納付額 | 子2人の納付額の合計 | 理由・注意 |
|---|---|---|---|
| 分割前に法定相続分で仮に申告 | 175万円 | 175万円 | 配偶者の税額軽減を使わない |
| 分割後に妻が法定相続分(4,000万円)を取得 | 0円 | 175万円 | 配偶者の税額軽減で妻は0円 |
相続税の総額350万円のうち、妻の分は2分の1の175万円です。分割がまとまってから配偶者の税額軽減を使うと、妻が払った175万円が戻る計算になります。
ここが大事なところです。後から特例を使うには、最初の申告の時に「申告期限後3年以内の分割見込書」を出しておく必要があります。
そのうえで、分割がまとまった日の翌日から4か月以内に更正の請求をします(国税庁「配偶者の税額の軽減」)。5年あると思って後回しにすると、間に合わないことがあるので注意しておきましょう。
例えば、こんな会話になることがあります。
「やっと分け方が決まったね。これで一段落かな」
「待って、仮で払った相続税、取り戻す手続きがまだだよ」
話し合いがまとまった時点で、更正の請求の準備も始めておくと安心です。分け方の話し合いを進める順番は、兄弟仲が悪くなる前の話し合いの順番で紹介しています。
更正の請求はどう進める?
更正の請求は、自分でもできます。ただ、税額が減る理由を書類で示す必要があります。
- 最初の申告書の控えと、計算の根拠になった資料を集める
- 評価の誤りや使っていない特例がないかを確かめる
- 減額になる理由と、正しい税額を計算する
- 更正の請求書に、理由と証拠書類を付けて税務署に出す
- 税務署が調べて、認められれば払いすぎた分が戻る
提出先は、亡くなった人の住所地を管轄する税務署です。証拠書類は、土地なら評価の計算書や測量図、債務なら借入の契約書や残高証明などです。
一方で、反対に税額が少なすぎたと分かった時は、修正申告をします。こちらは延滞税や過少申告加算税がかかることがあります。
『戻るかもしれないなら、とりあえず出してみよう』と思う方もいますよね。ただ、理由の書き方や証拠が弱いと認められません。税務署が内容を調べる時に、ほかの部分まで確認されることもあります。
自分で見直すか、税理士に頼むか
土地が複数ある、特例の判断が難しい、分割後の4か月の期限が迫っている、というケースは税理士に頼むと楽です。最初の申告を頼んだ税理士とは別の税理士に、申告書の見直しを相談することもできます。
使える控除を取りこぼしていないかは、相続税を少なくできる控除と特例の一覧で一度チェックしてみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
更正の請求をすると、税務調査が入りやすくなりますか?
税務署は請求の内容を調べるので、書類の確認や問い合わせがあることはあります。理由と証拠をそろえて出しておくと、やり取りが少なく済みます。
5年を過ぎてから払いすぎに気づいたら、もう戻りませんか?
更正の請求は原則として法定申告期限から5年以内です。過ぎてしまうと原則として請求できないので、気になる点は早めに確認しておきましょう。
戻ってきたお金に税金はかかりますか?
払いすぎた相続税が戻るだけなので、それ自体が新しい所得になるわけではありません。還付加算金がつく場合の扱いなど細かい点は、税務署か税理士に確認してみてください。
まとめ
- 払いすぎた相続税は、更正の請求が認められれば戻る
- 期限は原則として法定申告期限から5年以内
- 子2人で課税価格が8,000万円から7,000万円になれば、合計150万円戻る計算
- 分割が期限に間に合わない時は分割見込書を出し、分割後4か月以内に請求する
- 「高いと感じる」だけでは戻らず、評価の誤りや特例の適用漏れが必要