当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、葬儀の手配に追われているうちに、気づけば役所や銀行の手続きが山積み。何から順番にやればいいのか、途方に暮れてしまいますよね。
結論から言うと、父の手続きは「母が健在かどうか」と「父が年金暮らしか自営業か」で中身が変わります。順番そのものは、期限の短い順に進めれば大丈夫です。
この記事では、当日から3年後までを順番どおりのチェックリストにして、家族のケース別に違う所を見ていきます。
父が亡くなったら、まず何から?
まず死亡届(7日以内)と、年金・健康保険の手続き(10〜14日以内)を済ませます。続いて父の財産と借金を調べて、3か月以内に相続放棄するかを決めます。母が健在なら、配偶者の税額軽減で母の相続税が0円になるケースもあります。その場合も10か月以内の申告が要ります。
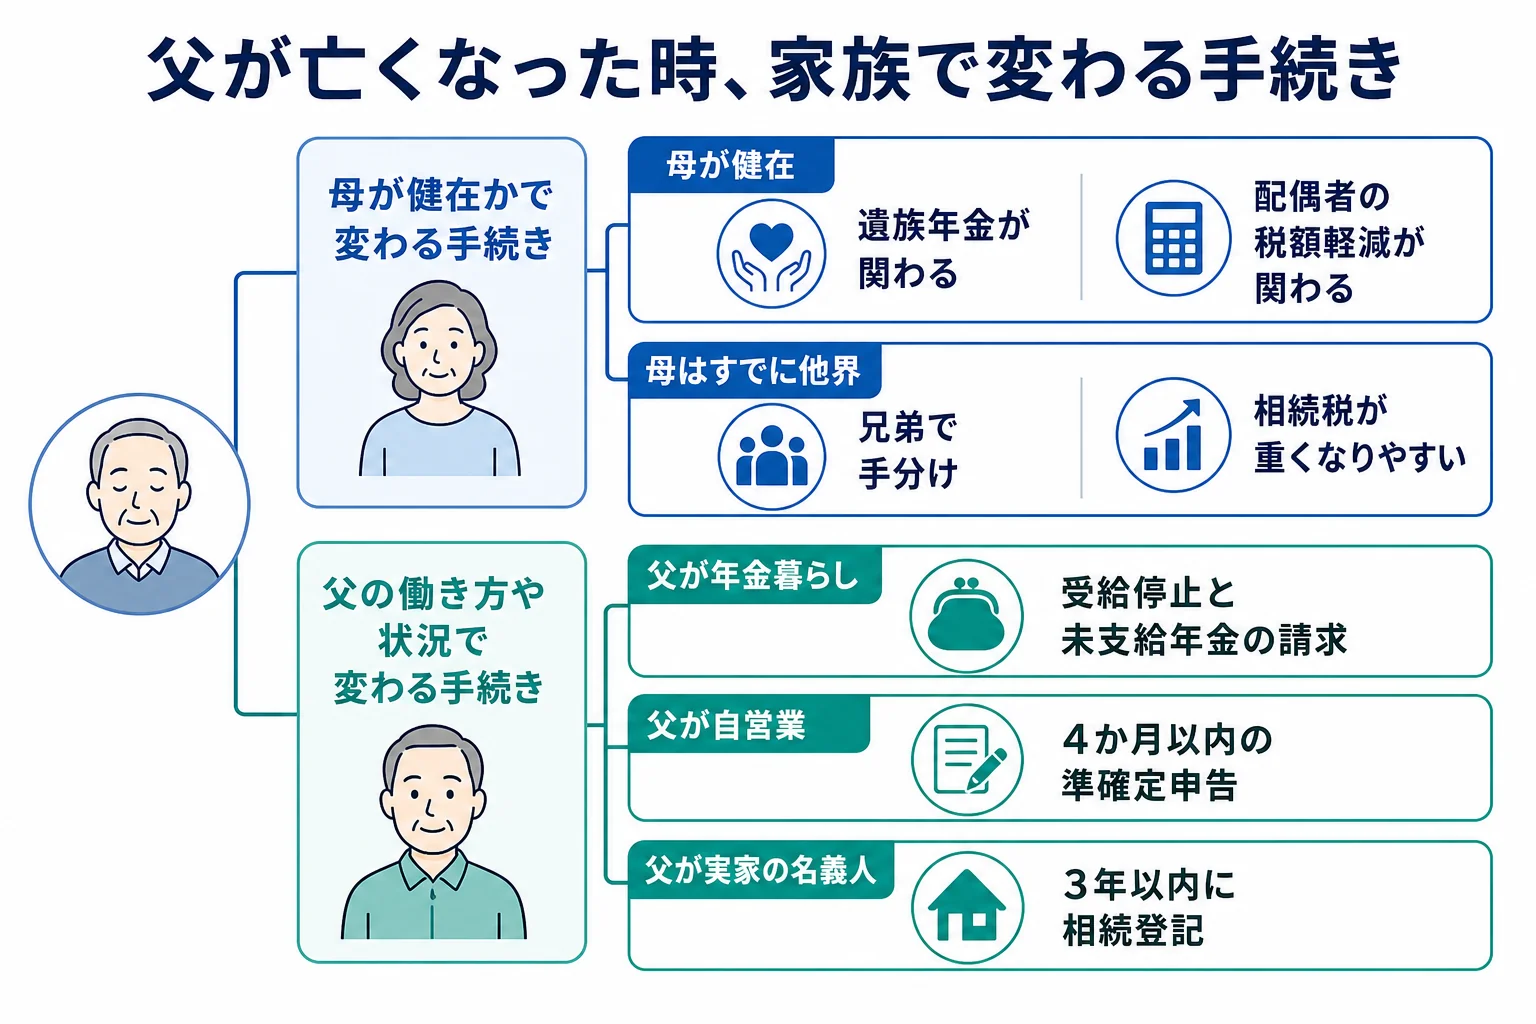
最初に、家族のケースで「何が変わるか」をつかんでおきましょう。
| ケース | 手続きで変わる所 | 理由・注意 |
|---|---|---|
| 母が健在で、子が2人 | 母を中心に手続きを進めることが多い | 遺族年金・世帯主変更・配偶者の税額軽減が関わる |
| 母はすでに亡く、子だけが残った | 兄弟で手分けして進める | 実家が空き家になりやすく、相続税も重くなりやすい |
| 父が年金を受け取っていた | 受給停止と未支給年金の請求 | 厚生年金10日・国民年金14日以内に停止の届け |
| 父が自営業だった | 準確定申告と事業の借入の確認 | 4か月以内の準確定申告がほぼ必要になる |
| 父が実家の名義人 | 相続登記 | 取得を知った日から3年以内 |
『母も高齢だし、全部自分がやるしかない…』と抱え込む方も多いはずです。実は、手続きの多くは兄弟で手分けできます。窓口ごとに担当を決めておくと、ぐっと楽になりますよ。
例えば、母と子2人の家族なら、こんな分け方があります。
| 担当 | 受け持つ手続き | 向いている人 |
|---|---|---|
| 母 | 年金・健康保険・世帯主・遺族年金の確認 | 父と同じ世帯で、役所に行きやすい人 |
| 実家の近くに住む子 | 銀行・証券会社・固定資産税の確認 | 平日に窓口へ行ける人 |
| 遠方に住む子 | 戸籍の取り寄せ・財産の一覧づくり・税理士とのやり取り | 書類の整理やメールのやり取りが得意な人 |
戸籍は2024年3月1日から広域交付が始まり、本籍地が遠くても近くの市区町村の窓口でまとめて請求できます(郵送や代理人での請求はできません)。遠方の子が自分の住む町で集められるので、分担しやすくなりました。
当日から14日以内:役所・年金・保険の順番は?
ここからは、順番どおりのチェックリストです。最初の2週間は、役所と年金の手続きが中心になります。
- 死亡診断書を受け取り、コピーを数枚取っておく
- 死亡届を出す(7日以内・市区町村。葬儀社が代行することもある)
- 厚生年金の受給停止(10日以内・年金事務所)
- 国民年金の受給停止(14日以内)
- 国民健康保険・後期高齢者医療・介護保険の資格喪失(14日以内)
- 世帯主の変更(14日以内・残った世帯員が1人なら不要)
例えば、母と2人暮らしだった父が亡くなったケースでは、残った世帯員は母1人です。この場合、世帯主の変更届はいりません。
母と子どもの家族が同居していて世帯員が2人以上残るなら、新しい世帯主を届け出ます。
父が会社員として働いていた場合は、会社が健康保険の手続きを進めてくれるので、勤務先に連絡しておきましょう。
母が健在なら、遺族年金の確認も
母が健在なら、遺族年金を受け取れるかを年金事務所で確認しておきましょう。遺族年金は相続税の対象外で、所得税もかかりません。
父がまだ受け取っていなかった年金は、未支給年金として請求できます(時効は5年)。こちらは相続税はかかりませんが、受け取った人の一時所得として所得税の対象になります。
葬祭費・埋葬料は、加入していた健康保険へ2年以内に請求します。急がなくてよい分、忘れやすいのでチェックリストに入れておいてくださいね。
父の口座が止まったら、葬儀代はどうする?
『父の口座が凍結されて、葬儀代が払えない』という声はよく聞きます。銀行は、口座の名義人が亡くなったと知ると入出金を止めるからです。
そんな時に使えるのが、預貯金の仮払い制度です。遺産分割の前でも、相続人1人で一部を引き出せます。
引き出せる額は、1つの金融機関ごとに「相続開始時の預金額 × 1/3 × その相続人の法定相続分」で、上限は150万円です。
計算例:父の口座に900万円あり、母と子2人が相続するケース。
| 相続人 | 法定相続分 | 計算 | 引き出せる額 |
|---|---|---|---|
| 母 | 1/2 | 900万円 × 1/3 × 1/2 | 150万円 |
| 子1 | 1/4 | 900万円 × 1/3 × 1/4 | 75万円 |
| 子2 | 1/4 | 900万円 × 1/3 × 1/4 | 75万円 |
引き出した分は、その人が先に受け取った遺産として、後の遺産分割で調整します。
兄弟の誰かが葬儀代を立て替えた時の精算方法は、立て替えた分を遺産分割で精算する方法で詳しく書いています。
ただし、ここが大事なところです。相続放棄を考えているなら、父の預金を引き出して使うと放棄できなくなることがあります。借金がありそうな家は、先に財産と借金を調べてからにしましょう。
3か月・4か月以内:放棄と準確定申告はどうする?
葬儀が終わって少し落ち着いたら、父の財産と借金を調べます。3か月以内に、相続放棄をするかどうかを決めるためです。
- 通帳・キャッシュカード・ネット銀行の利用の有無
- 証券会社や信託銀行からの郵便物
- 固定資産税の納税通知書(実家・貸している土地など)
- 生命保険の証券と受取人
- 住宅ローン・カードローン・事業の借入の明細
- 父が保証人になっている契約
例えば、こんなやり取りになることもあります。
「父さん、知り合いの会社の保証人になってたって聞いたことない?」
「書類が出てくるまで、預金には手をつけないでおこう」
借金が明らかに多い場合は、亡くなった人の最後の住所地の家庭裁判所へ相続放棄を申述します。費用は1人につき収入印紙800円と郵便切手などです。どんな時に放棄すべきかは相続放棄すべき7つのケースで詳しく見ています。
財産と借金の調べが3か月で終わりそうにない時は、期限内に家庭裁判所へ期間伸長の申立てができます。迷っているうちに期限が過ぎないよう、早めに動いておきましょう。
4か月以内には、父の準確定申告をします。父がその年に得た所得について、相続人が代わりに所得税の申告をする手続きです。
| 父の働き方・収入 | 準確定申告 | 理由・注意 |
|---|---|---|
| 自営業・個人事業主だった | 必要になる場合が多い | 事業の帳簿・領収書を早めに集める |
| 年金を受け取っていた | 必要になることがある | 年金の額やほかの所得によって変わる |
| 貸家や駐車場の収入があった | 必要になることが多い | 不動産収入の申告が要る |
| 会社員で年末調整だけだった | 不要なこともある | 源泉徴収票で確認する |
10か月以内:父の相続税は、母がいるかで変わる?
相続税の申告と納付は、父が亡くなったことを知った日の翌日から10か月以内です。ここで、母が健在かどうかの違いがはっきり出ます。
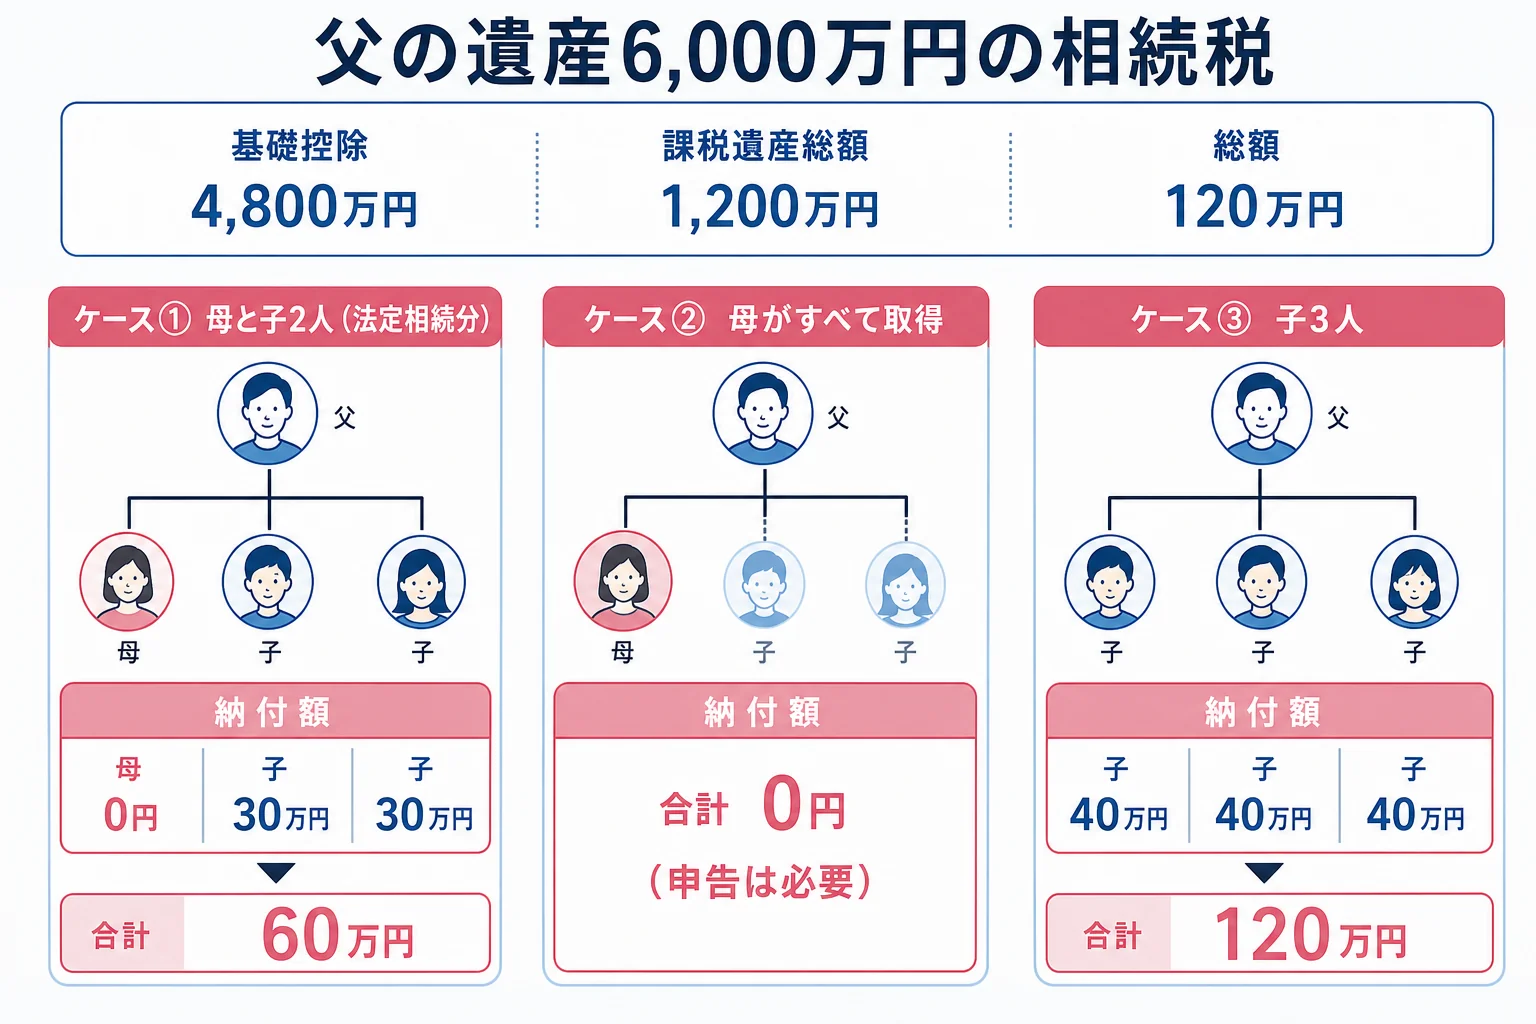
計算例1:母と子2人が相続。課税価格の合計6,000万円のケース。
| 計算の流れ | 法定相続分どおり | すべて母が取得 |
|---|---|---|
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 1,200万円 | 1,200万円 |
| 相続税の総額 | 120万円 | 120万円 |
| 母の納付額 | 0円 | 0円 |
| 子1・子2の納付額 | 30万円ずつ | 0円 |
| 家族の合計 | 60万円 | 0円 |
計算例2:母はすでに亡く、子3人が相続。課税価格の合計6,000万円のケース。
| 計算の流れ | 金額 |
|---|---|
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 相続税の総額 | 120万円 |
| 子1・子2・子3の納付額 | 40万円ずつ |
| 家族の合計 | 120万円 |
相続人の数は同じ3人で、基礎控除も同じです。それでも、母がいる家は配偶者の税額軽減が使えるので、家族の納付額が小さくなります。
ただ、『全部母に渡せば0円だから、それでいいよね?』と決める前に、少し立ち止まってみてください。母が亡くなった時の相続(二次相続)では配偶者の軽減が使えず、母の財産が多いほど子の負担が増えることがあるんです。
二次相続まで考えると、母がすべて取得するより、子にも一部を分けておいたほうが家族全体の負担が軽くなるケースがあります。どの割合がよいかは、母自身の財産や年齢によって変わるので、ここは個別に計算してみる所です。
すべて母が取得して0円になる場合も、配偶者の税額軽減を使うには申告が必要です。実家の土地に小規模宅地等の特例を使う場合も同じです。
申告の準備では、父から家族への生前の贈与も確かめておきましょう。2024年1月1日以降の贈与は、亡くなる前の一定期間の分が相続財産に加算されます。この加算期間は2027年1月以降の相続から段階的に伸び、最終的に7年になります。
家族名義の預金でも、実は父のお金で積み立てていたものは名義預金として相続財産になります。『子どもの名前の通帳だから関係ない』と思い込まないでくださいね。
父の財産に土地がある、二次相続まで見て分け方を決めたい、10か月の期限まで半年を切っている、という家は税理士に相談すると、分け方と申告をまとめて考えられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
父名義の実家と預金の名義変更は、いつまでに?
10か月を越えたら、残りは名義変更です。預金の解約や株の名義変更には法律上の期限はありませんが、相続税の納付に使うなら10か月より前に済ませておきましょう。
父名義の実家は、相続登記が必要です。2024年4月1日から義務になり、取得を知った日から3年以内に申請します。正当な理由なく怠ると、10万円以下の過料の対象になります。
| 実家のケース | 名義変更の進め方 | 理由・注意 |
|---|---|---|
| 母が住み続ける | 母が相続するか、配偶者居住権を使う | 母の次の相続まで見越して決める |
| 兄弟の1人が住む・継ぐ | その子が単独で相続し、ほかの兄弟には代償金 | 代償金の額と払い方を協議書に書く |
| 誰も住まず売る | 相続人名義に登記してから売る | 1981年5月31日以前の家なら空き家の3,000万円特別控除を検討 |
| 兄弟の話し合いがまとまらない | 相続人申告登記で期限に対応 | 自分が相続人だと申し出る簡易な手続き |
| 父が持っていた地方の土地を手放したい | 相続土地国庫帰属制度を検討 | 審査手数料は土地1筆14,000円。建物のある土地は申請できない |
登記の進め方は相続登記のケース別の手順で、相続のしかた別にまとめています。
『父の田舎の山林なんて、誰もいらない』という話もよく出ますよね。相続土地国庫帰属制度は、相続した土地を国に引き取ってもらう制度です。承認されると負担金(原則20万円)がかかり、どんな土地でも引き取ってもらえるわけではありません。
土地を相続しないなら、相続放棄(3か月以内)という道もあります。ただし、放棄は土地だけでなく父の財産すべてを手放すことになるので、預金や実家とのバランスで考えてみてください。
戸籍の束を何度も出すのは大変です。法務局で「法定相続情報一覧図の写し」を作っておけば、無料で交付され、銀行・登記・相続税の申告で戸籍の代わりに使えます。
父の車や携帯電話、公共料金は?
細かい手続きも、まとめてリストにしておくと漏れません。父の携帯電話やクレジットカードの解約、公共料金の名義変更、車の名義変更などです。
車を売ったり処分したりするのは、相続放棄をしないと決めてからにしましょう。財産を処分すると、放棄できなくなることがあるからです。
よくある質問
父が亡くなった時、長男が全部の手続きをしないといけませんか?
法律で長男が手続きをすると決まっているわけではありません。母や兄弟で窓口ごとに担当を分けて進められます。遺産分割協議だけは相続人全員の合意が必要です。
父の口座から、亡くなった後に葬儀代を引き出してもいいですか?
遺産分割の前でも、仮払い制度を使えば1金融機関150万円を上限に引き出せます。相続放棄を考えている場合は、引き出して使うと放棄できなくなることがあるので注意しましょう。
母が全部相続すれば、相続税の申告はいりませんか?
配偶者の税額軽減で0円になる場合でも、軽減を使うには申告が必要です。課税価格の合計が基礎控除以下なら申告は不要です。
父が亡くなったことを、勤務先や取引先にはいつ伝えればいいですか?
会社員だった場合は、健康保険や退職金の手続きがあるので早めに勤務先へ連絡しましょう。死亡退職金は相続税の対象で、「500万円 × 法定相続人の数」の非課税枠があります。
父の手続きと母の手続きで、違いはありますか?
母が先に亡くなったケースでは、遺族年金や世帯主の扱いなどが変わります。母のケースは別記事で順番どおりにまとめています。
まとめ
- 父の手続きは、7日(死亡届)・14日(年金・保険)・3か月(放棄)・4か月(準確定申告)・10か月(相続税)・3年(登記)の順に進める
- 父の口座が止まっても、仮払い制度で1金融機関150万円を上限に引き出せる
- 母が健在なら配偶者の税額軽減で家族の相続税が小さくなるが、申告は要る
- 母がすでに亡い家は、同じ遺産額でも相続税が重くなりやすい
- 父名義の実家は、取得を知った日から3年以内に相続登記をする